Bevölkerung ist sich gewohnt, über schwierige Vorlagen abzustimmen

Am 19. Mai 2019 stimmt das Schweizer Volk über das Bundesgesetz über die Steuerreform und die AHV-Finanzierung (STAF) ab. Wie immer, wenn es um so gewichtige Themen wie Steuern und AHV geht, wird im Vorfeld über die Vorlage in allen Medien intensiv debattiert. Dass eine Reform der Unternehmensbesteuerung nötig ist, ist mehrheitlich anerkannt, klar dringlich ist die finanzielle Stärkung der AHV. Bei den vorgesehenen Massnahmen und ihren Auswirkungen gehen die Meinungen aber auseinander. Kritisiert wird auch, dass zwei sachpolitisch fremde Vorlagen miteinander verbunden werden. Diese Abstimmung spaltet die Lager nicht nur in Rechts und Links, die Haltungen fallen auch parteiintern unterschiedlich aus. Öffentliches Personal Schweiz hat mit Bundesrat Alain Berset als Befürworter der Vorlage ein Interview geführt. Im Beitrag unseres Präsidenten Urs Stauffer weist ein Gegner der Vorlage auf die finanziellen Probleme für die öffentliche Hand hin.

Am 19. Mai 2019 stimmen wir über die AHV-Steuervorlage ab. Das erinnert an die Vorlagen 2017: Damals hat das Schweizer Volk sowohl die Unternehmenssteuerreform III als auch die AHV-Revision an der Urne klar abgelehnt. Was spricht denn diesmal für ein JA?

Die neue Vorlage löst zwei drängende Probleme der Schweiz. Sie schafft die Steuerprivilegien für multinationale Unternehmen ab und stärkt die AHV. Damit wird unser Steuersystem gerechter, wir fördern Innovation und sichern Arbeitsplätze in zukunftsträchtigen Branchen und wir machen gleichzeitig einen wichtigen Schritt zur Sicherung unserer AHV-Renten.

Die aktuelle Vorlage bringt zwar die dringlich geforderten Anpassungen bei der Besteuerung von international tätigen Unternehmen, deren Privilegien von anderen Staaten nicht mehr akzeptiert werden. Sie hat aber immer noch Steuerausfälle von 2 Milliarden Franken zur Folge. Weshalb empfehlen Sie die Vorlage trotzdem zur Annahme?

Bundesrat und Parlament haben die Lehren aus den abgelehnten Vorlagen gezogen. Die neue Vorlage ist ausgeglichener. Mit jährlich 2 Milliarden Franken für die AHV ist ein echter sozialer Ausgleich geschaffen worden. Ausserdem wird das Steuersystem fairer: 24 000 heute steuerlich begünstigte Unternehmen werden künftig gleich besteuert wie unsere KMU. Und Lücken bei der Besteuerung von Aktionärinnen und Aktionären werden geschlossen.

Sie und auch andere Bundesräte argumentieren, die Vorlage schaffe mehr Gerechtigkeit und Sicherheit, nicht nur für Unternehmen, auch für Arbeitnehmerinnen und Arbeitnehmer. Tut sie das wirklich? Es sind doch die Arbeitnehmenden, die einen Teil des Steuerausgleichs mit höheren Lohnbeiträgen bezahlen?

Die Vorlage ist gerade für die Arbeitnehmerinnen und Arbeitnehmer lohnenswert. Von den 2 Milliarden Franken, die der AHV jährlich zufliessen, bezahlen sie 600 Millionen. Für den einzelnen bedeutet das konkret 1.50 auf 1000 Franken Lohn. Die restlichen 1.4 Milliarden Franken bezahlen die Arbeitgeber und der Bund. Ausserdem profitieren wir alle davon, wenn Unternehmen gute Bedingungen vorfinden und Arbeitsplätze schaffen.

Die Zusatzfinanzierung für die AHV, welche die AHV-Steuervorlage garantiert, wird von SP und Gewerkschaften gefeiert. Für sie sind mit dem stabilisierenden Beitrag an die Unterfinanzierung die Forderungen nach Rentenkürzungen und insbesondere nach einer Erhöhung des Rentenalters für Frauen auf 65 vom Tisch. Sehen Sie das auch so?

Die finanzielle Lage der AHV macht uns Sorgen. Letztes Jahr betrug der Verlust mehr als 2 Milliarden Franken. Mit der Steuer-AHV-Vorlage erhält die AHV rasch dringend benötigte Mittel. Wir decken etwa die Hälfte des Finanzierungsbedarfs bis 2030. Eine Reform der AHV bliebe also weiterhin nötig. Der Bundesrat hat bereits entschieden, die Angleichung des Rentenalters in dieser Reform vorzuschlagen, verbunden mit Abfederungsmassnahmen.

Sie stehen voll und ganz hinter der AHV-Steuervorlage. Damit unterstützen Sie wirtschaftliche Anliegen. Die Folgen der Steuervorlage sind jedoch ungewiss – wie hoch die Steuerausfälle sind, wird sich erst zeigen. Gibt es ein Szenario wie die Steuerausfälle kompensiert werden können?

Die Schweiz hat es verstanden, Wettbewerbsfähigkeit und sozialen Ausgleich zu kombinieren. Das hat uns Wohlstand gebracht. Diese gut schweizerische Balance gelingt auch der Steuer-AHV-Vorlage. Dass wir den Sonderstatus abschaffen, ist unbestritten. Wie hoch die Steuerausfälle sein werden hängt von vielen Faktoren ab, etwa von den Kantonen, den Unternehmen oder dem internationalen Umfeld. Mittel- bis langfristig sind die Einnahmen mit einer Reform höher als bei einem Verzicht auf die Reform, gemäss einer Studie der Steuerverwaltung.

Die AHV-Steuervorlage wird als «undemokratisch» kritisiert. Durch die Verknüpfung zweier sachfremder Geschäfte haben die Stimmbürger keine eigentliche Entscheidungsfreiheit. Lässt sich das mit den rechtsstaatlichen Grundprinzipien vereinbaren?

Ja. Diese Vorlage hat eine Geschichte. Nach der Ablehnung der USR III wurde eine bessere Balance gefordert. In der neuen Vorlage hat das Parlament die Entlastungen, von welchen der Unternehmensstandort Schweiz profitieren soll, durch eine Zusatzfinanzierung der AHV politisch ausgeglichen. Auf der Suche nach guten Lösungen müssen wir immer wieder Kompromisse eingehen und unterschiedliche Themen in eine Vorlage integrieren können. Sowohl bei den Unternehmenssteuern als auch bei der AHV ist der Reformbedarf unbestritten.

Umfragen zeigen, dass die Zustimmung in der welschen Schweiz und bei den 18- bis 34-jährigen Erwachsenen am geringsten ist.  Droht ein weiterer Röstigraben und ein sich zuspitzender Generationenkonflikt?

Nichts tun bei der AHV und den Jungen ein Loch in der Kasse hinterlassen, das wäre ungerecht. Immer wieder müssen wir die AHV an die neuen Bedürfnisse anpassen und deren Renten sichern. Dass die Debatte in den verschiedenen Sprachregionen unterschiedlich läuft, ist normal und auch gut. Verschiedene Perspektiven helfen uns seit jeher, gute Vorlagen zu erarbeiten.

Was würde ein Nein für die Schweiz bedeuten?

Es wäre eine verpasste Chance, den Reformstau in zwei wichtigen Bereichen zu lösen. Wenn wir die Steuerprivilegien nicht beseitigen, dann haben wir Rechtsunsicherheit für multinationale Unternehmen. Das schadet unserer Wirtschaft. Ohne Zusatzfinanzierung spitzt sich die heute schon schwierige finanzielle Lage der AHV rasch zu.

Die Vorlage gilt als komplex. Was glauben Sie, versteht die Bevölkerung, was auf dem Spiel steht?

Die Vorlage ist in den Details komplex, aber in den Grundzügen einfach. Die Bevölkerung ist es sich gewohnt, über alle wichtigen Themen abzustimmen und die Entscheide mitzutragen. Das ist eine unserer grossen Stärken.

Wir danken für dieses Interview.


Steuervorlage 17 und AHV

Am 19. Mai 2019 stimmt das Schweizer Stimmvolk über das Bundesgesetz über die Steuerreform und die AHV-Finanzierung (STAF) ab. Damit werden zwei wichtige Themen der Abstimmungskämpfe in den letzten Jahren kombiniert: eine Anpassung der Besteuerung von Unternehmen und die AHV-Finanzierung zur Sicherung der Renten. Die Meinungsbildung zur Abstimmungsvorlage ist komplex und schwierig. Die Meinungen der politischen Parteien sind geteilt, einzelne haben Stimmfreigabe erteilt. Die Meinungen bei den Verbänden und Gewerkschaften sind ebenfalls geteilt.

Wie schon das Interview mit Bundesrat Alain Berset zuvor, hat der vorliegende Artikel den Zweck, Aspekte der Vorlage aufzuzeigen und einen Beitrag bei der Meinungsbildung zu leisten.

Ausgangslage

Nach dem deutlichen Scheitern (59,1% Nein) der Unternehmenssteuerreform III (USR III) am 12. Februar 2017 an der Urne, wurde die Steuervorlage 17 (SV17) vom Bundesrat als Nachfolgeprojekt aufgegleist. Die Schweiz muss nach wie vor die Unternehmenssteuer anpassen, damit sie den internationalen Anforderungen entspricht und die Schweiz international wettbewerbsfähig bleibt. Im Rahmen der politischen Auseinandersetzung beschloss das Parlament in einem neuen Bundesgesetz über die Steuerreform und die AHV-Finanzierung (STAF) diese Anpassung mit einer Finanzierungshilfe für die AHV zu verknüpfen. Letztere ist nach der Ablehnung der Vorlage «Altersvorsorge 2020» dringend notwendig. Gegen das Gesetz wurde das Referendum ergriffen.

In der nachfolgenden Betrachtung stehen die Auswirkungen der Vorlage auf die Finanzierung der öffentlichen Aufgaben im Vordergrund.

Was hat sich im Vergleich zur USR III verändert?

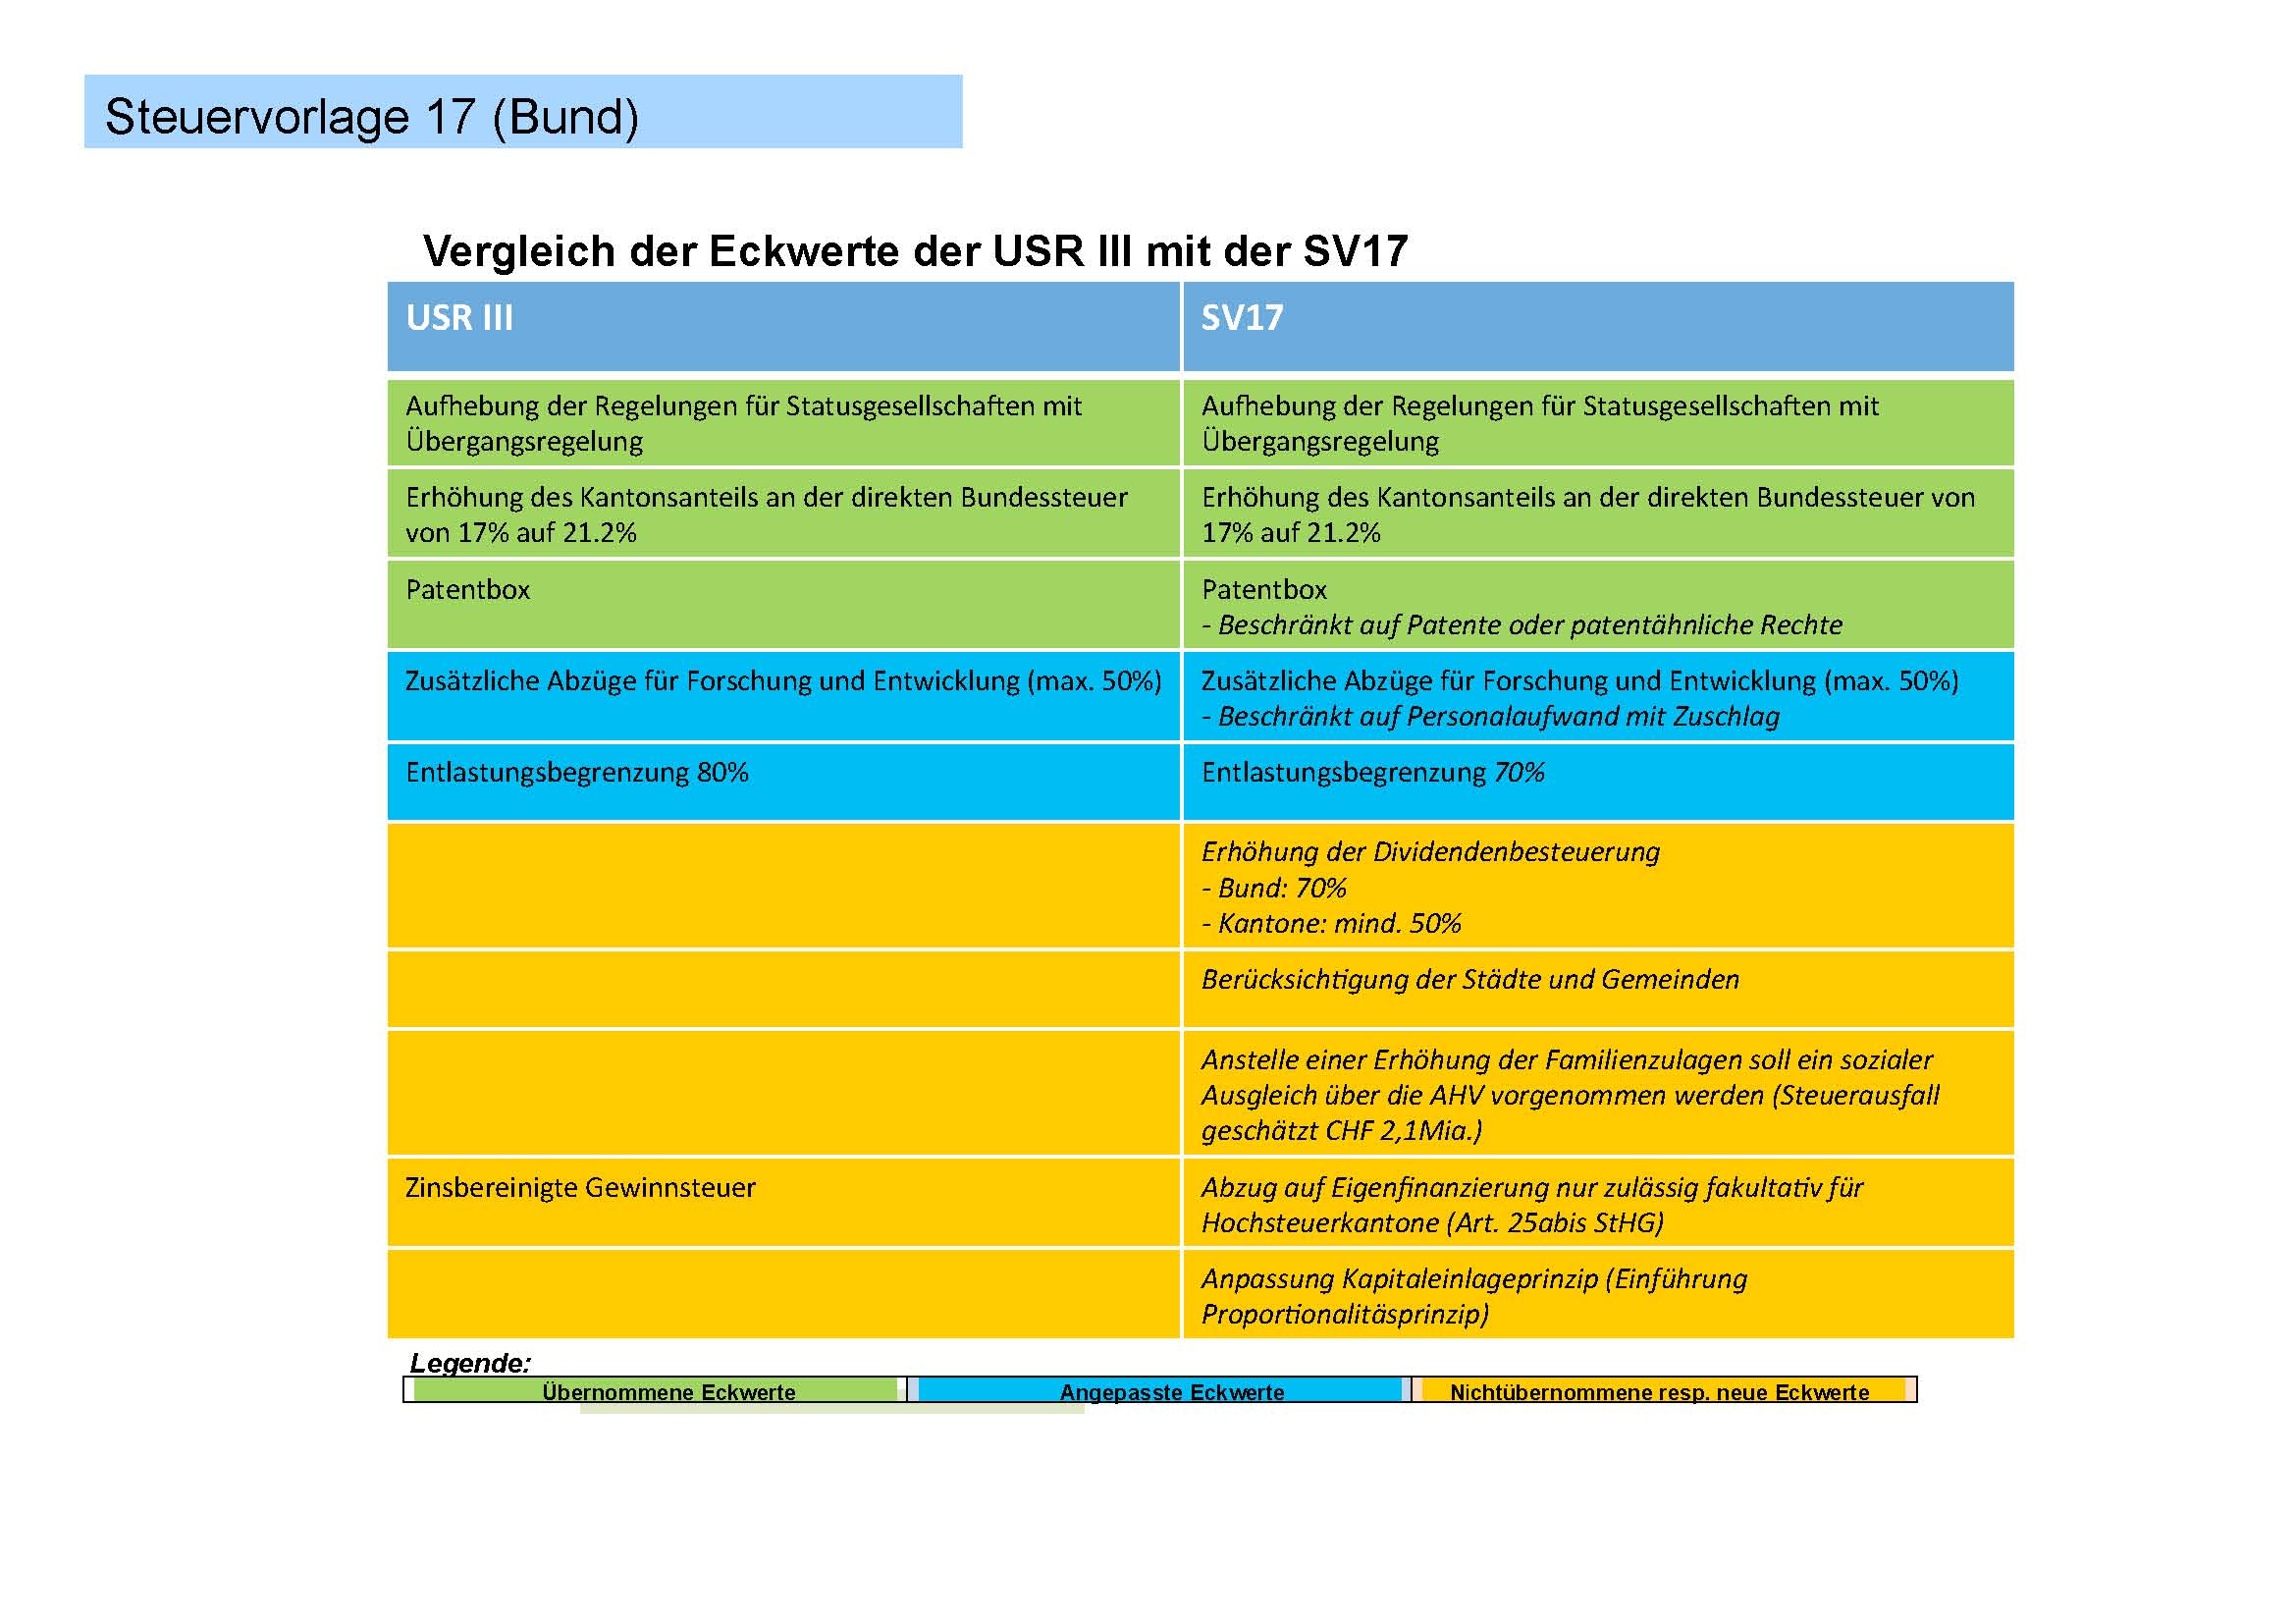
Vergleicht man die wesentlichen Eckwerte der früheren und der aktuellen Vorlage, wird ersichtlich, dass sich auf Bundesebene nur wenig geändert hat (siehe Abb. 1). Auf Ebene der Kantone und Gemeinden, wo die grössten Steuerausfälle zu erwarten sind, sieht auch die neue Vorlage keine Ausgleichsmöglichkeiten vor. Es ist also nach wie vor mit grossen Steuerausfällen und negativen Auswirkungen auf die kommunalen und kantonalen Finanzhaushalte zu rechnen. Die Bezeichnung «alter Wein in neuen Schläuchen» ist somit nicht völlig falsch.

Steuerpolitische Instrumente

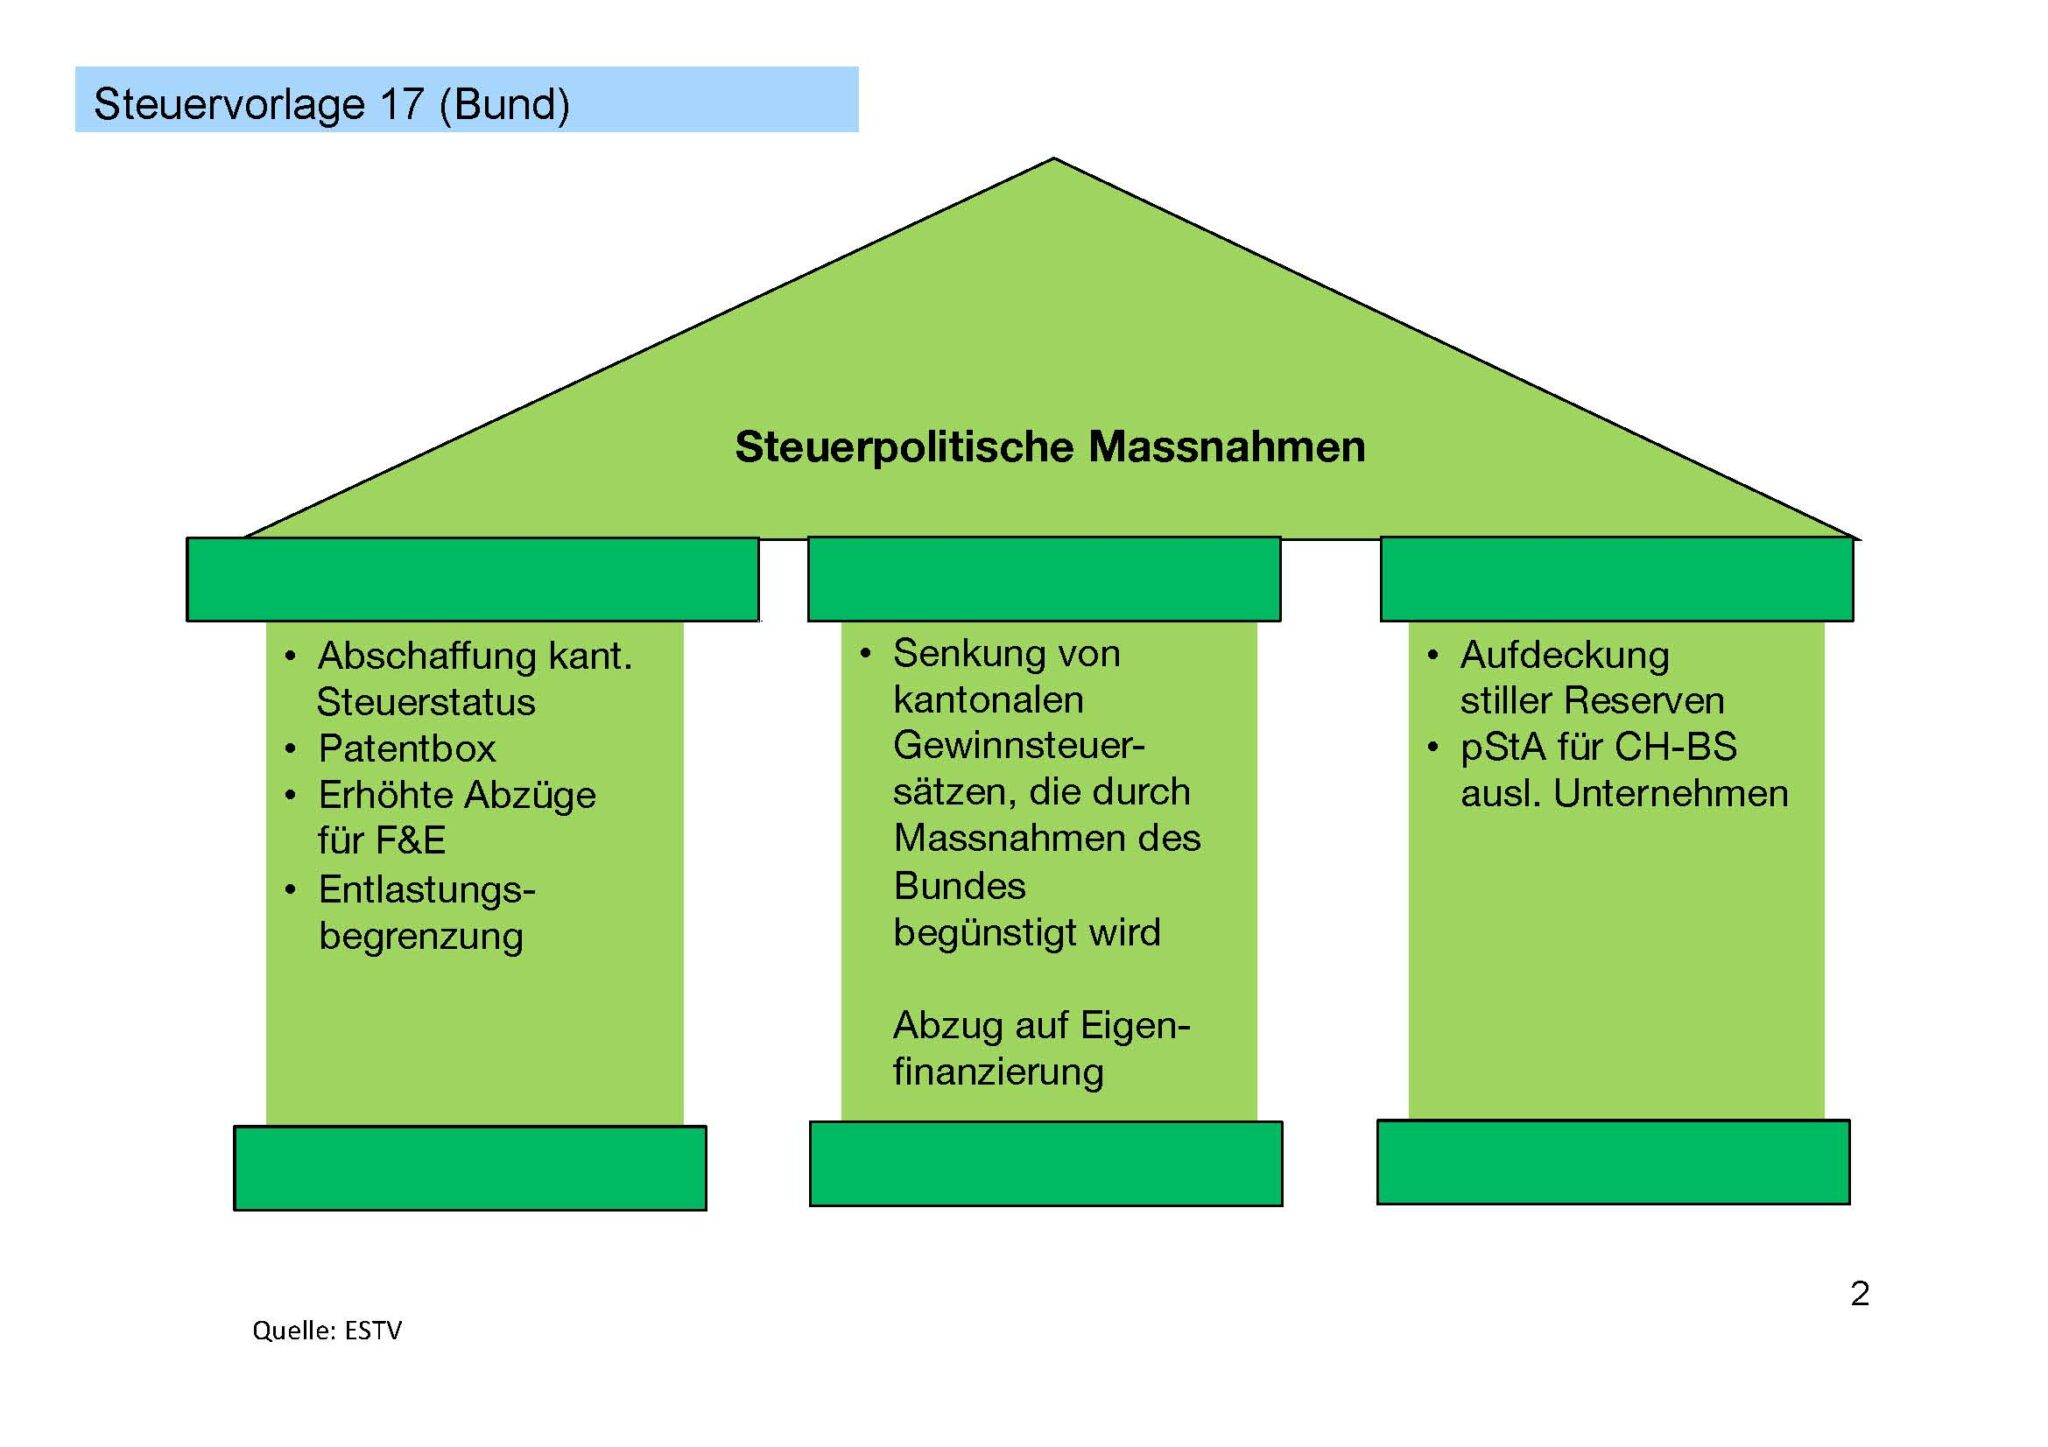
Mittels den in der STAF neu zur Verfügung gestellten steuerpolitischen Instrumenten kann der steuerbare Gewinn um maximal 70% reduziert werden. Zu diesen Massnahmen gehören etwa die Patentboxen, Abzüge auf Eigenfinanzierung, die Aufdeckung von stillen Reserven oder erhöhte Abzüge für Forschung und Entwicklung (vgl. Abb. 2).

Es ist kaum vorstellbar, in welcher Höhe Steuerausfälle bei maximaler Ausnützung der steuerpolitischen Möglichkeiten entstehen könnten. Immerhin haben die Kantone die Möglichkeit, engere Grenzen zu setzen.

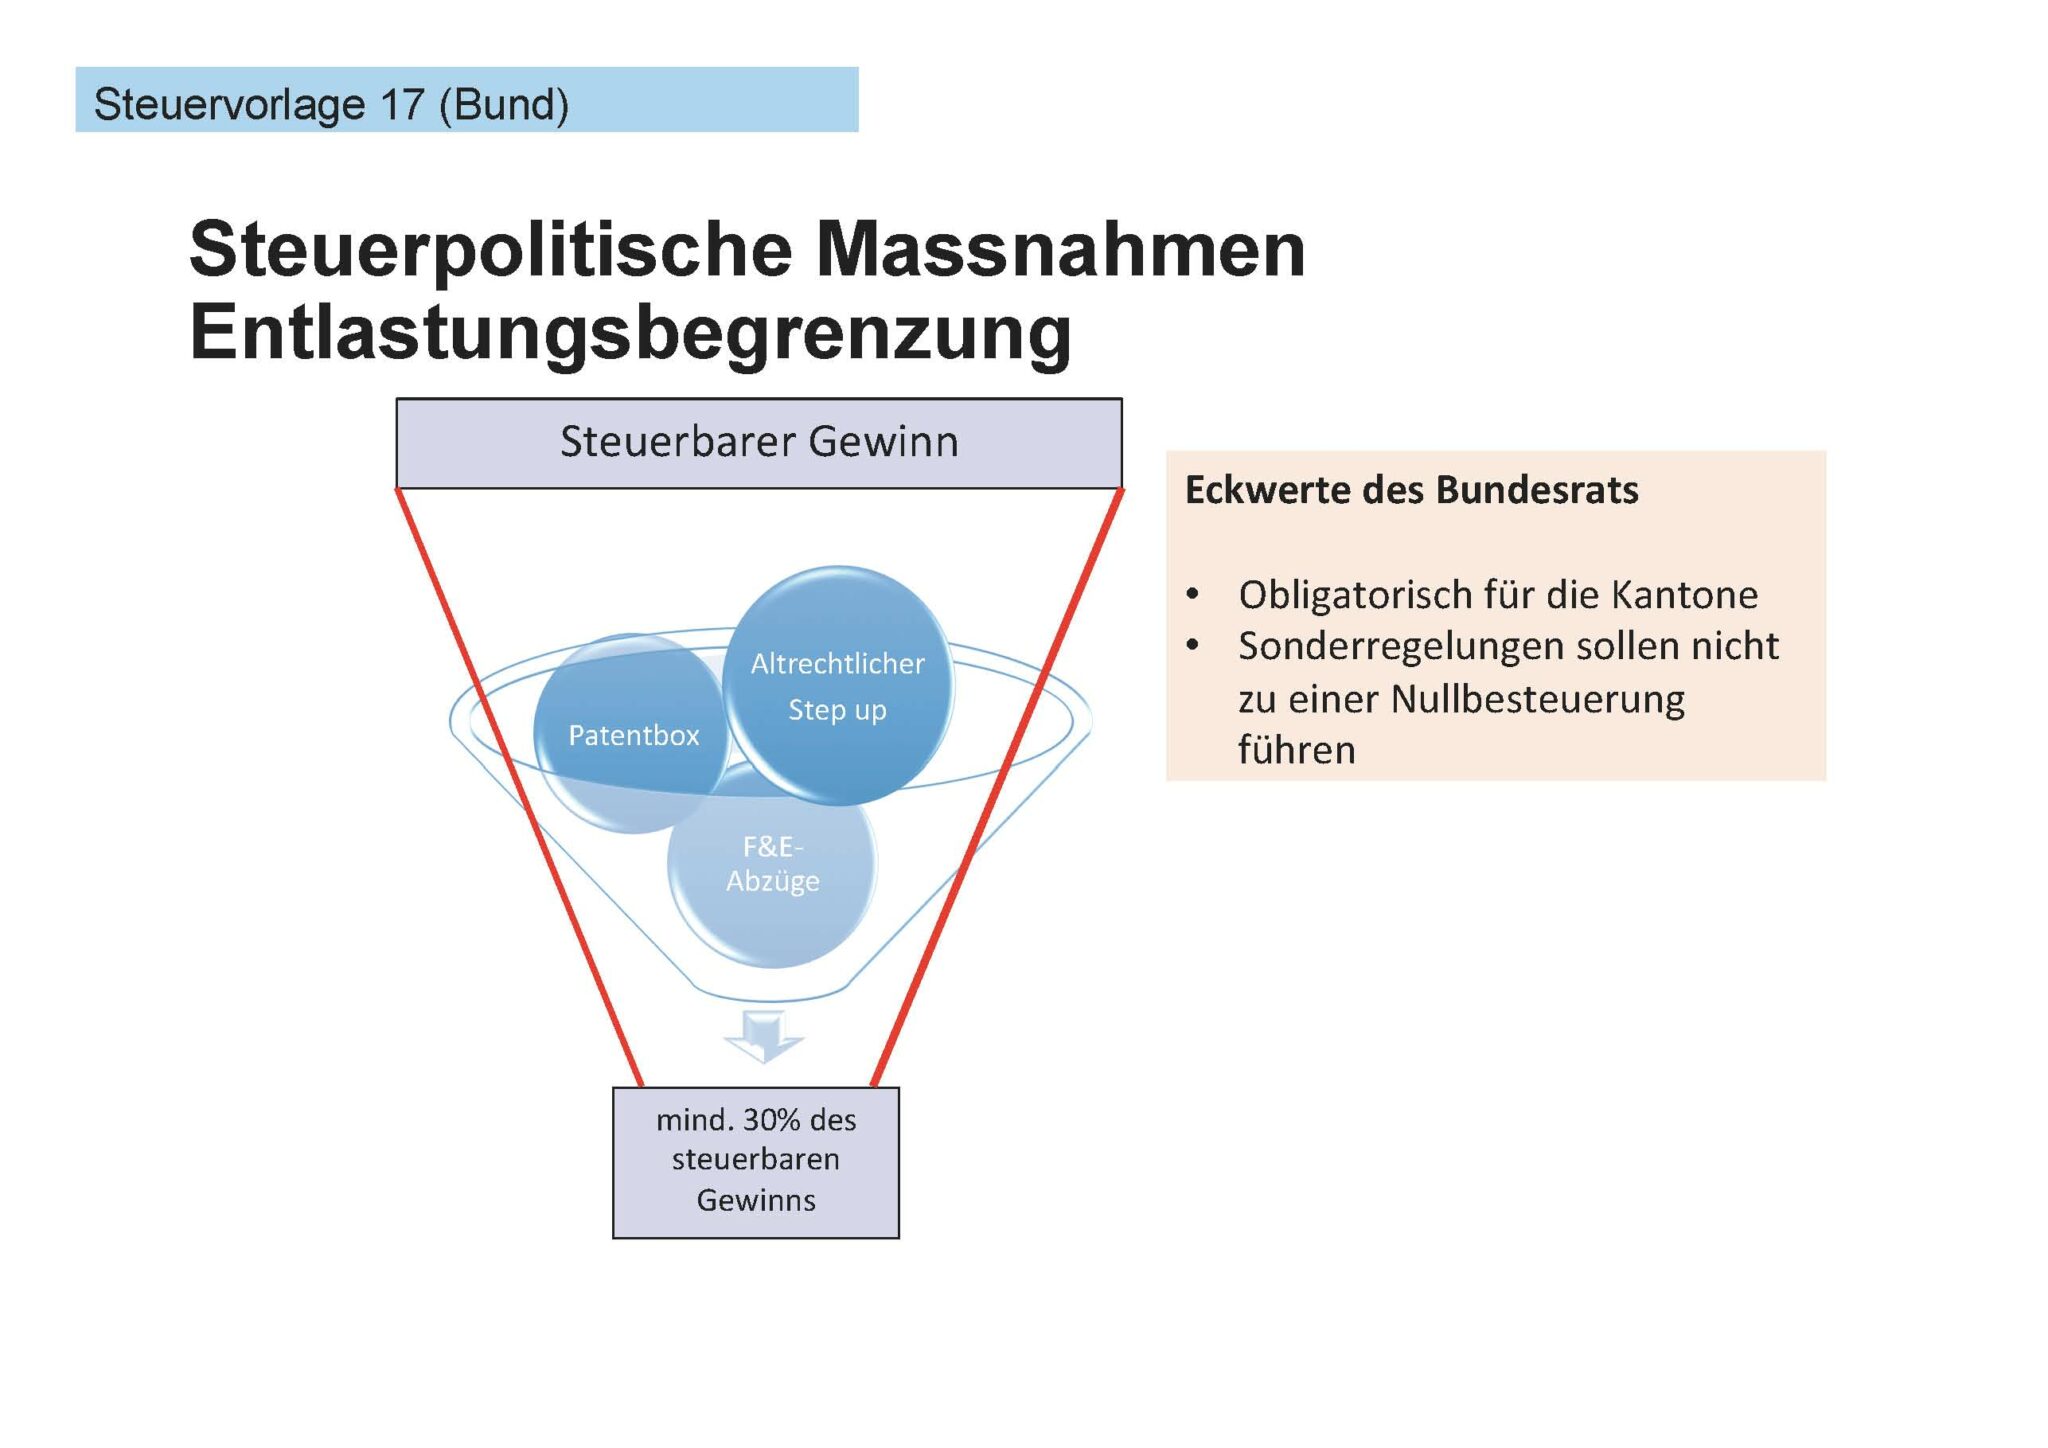
Abb. 3 zeigt, welche Auswirkungen die SV 17 bzw. STAF hat. Mit Hilfe der steuerpolitischen Massnahmen können Unternehmen ihren steuerbaren Gewinn bis zu einer Untergrenze von 30 % des ursprünglich steuerbaren Gewinns schmälern. Eine Nullbesteuerung durch Sonderregelungen soll gemäss Bund verhindert werden.

Kantonale Gewinnsteuersatzsenkungen

Sollte die STAF beim eidgenössischen Urnengang vom 19. Mai 2019 angenommen werden, müssen die kantonalen Steuergesetze angepasst werden. Für diesen Fall ist in praktisch allen Kantonen vorgesehen, die Gewinnsteuersätze massiv zu senken, was für die Steuerausfälle hauptsächlich verantwortlichen wäre. Eine Ausnahme bildet der Kanton Bern, wo am 25. November 2018 im Rahmen einer Referendumsabstimmung die kantonale Steuergesetzrevision 2019 verworfen wurde; sie hatte eine deutliche Gewinnsteuersatzsenkung mit enormen Steuerausfällen bei den juristischen Personen vorgesehen.

Fazit

Die politische Diskussion in den eidgenössischen Räten konzentrierte sich hauptsächlich auf die in der Sache wohl etwas themenfremde AHV-Finanzierung. Völlig vergessen bzw. total untergegangen sind in den Diskussionen die riesigen Finanzierungslücken, welche durch die Steuerausfälle bei den öffentlichen Dienstleistungen entstehen. Die Kombination von steuerpolitischen Massnahmen und kantonalen Gewinnsteuersatzsenkungen verursacht Steuerausfälle, welchen kaum Gegenfinanzierungsmassnahmen entgegenstehen. Die Stimmbürgerinnen und Stimmbürger des Kantons Bern zeigten, dass sie nicht bereit sind, die Lasten der Finanzierungslücken zu übernehmen, und lehnten die Steuergesetzrevision 2019 des Kantons Bern, die eine deutliche Gewinnsteuersatzsenkung bei den juristischen Personen beinhaltete, ab.

Vor diesem Hintergrund sollte sich jeder öffentlich Bedienstete vor der Abstimmung zur STAF am 19. Mai 2019 die folgenden Fragen stellen:

  • Kann sich der schweizerische Service public einen Netto-Steuerausfall von über 2 Milliarden Franken leisten?
  • Ist die Schweizer Bevölkerung bereit, mittels Steuererhöhungen die Finanzierungslücken zu schliessen?
  • Was passiert bei einer Ablehnung der Vorlage?

Das zentrale Ziel der Vorlage ist die unbestrittene Abschaffung der bis heute privilegiert besteuerten Statusgesellschaften. Aber reichte es nicht aus, diese in einer Übergangsfrist in die ordentliche Besteuerung zu überführen und so auf den hochriskanten Totalumbau der Unternehmensbesteuerung zu verzichten?

Wäre es nicht an der Zeit den interkantonalen Steuerwettbewerb mit gezielten Massnahmen einzudämmen und auf eidgenössischer Ebene bei der Unternehmensbesteuerung einen Mindestgewinnsteuersatz festzulegen?


Arbeitszeugnis

Als Werbemittel sind Arbeitszeugnisse für Arbeitnehmende unverzichtbar und können entscheidenden Einfluss auf eine berufliche Laufbahn haben. Die Verfassung von Arbeitszeugnissen erfordert daher nebst einer hohen Beurteilungs- auch eine hohe Sprachkompetenz. Eine besondere Herausforderung besteht insbesondere dann, wenn die Leistungen oder das Verhalten des zu beurteilenden Arbeitnehmers unbefriedigend waren. Regelmässig steht der Verfasser des Arbeitszeugnisses dabei vor der Frage: was muss ins Arbeitszeugnis aufgenommen werden?

Das Arbeitszeugnis soll einerseits das berufliche Fortkommen des Arbeitnehmers fördern andererseits soll es künftigen Arbeitgebern ein möglichst getreues Abbild von Tätigkeit, Leistung und Verhalten des Bewerbers/der Bewerberin geben. Daher muss das Arbeitszeugnis wahr, vollständig und wohlwollend formuliert sein, wobei im Grundsatz Wahrheit vor Wohlwollen steht. Unbefriedigende Leistungen und Verhaltensweisen sind im Arbeitszeugnis nur soweit zu nennen, als dass diese für das Arbeitsverhältnis prägend waren und für die Gesamtbeurteilung erheblich sind. Vorkommnisse von untergeordneter Natur und isolierte Einzelfälle sind hingegen unerheblich und nicht im Zeugnis aufzuführen.

Zum Kriterium der Erheblichkeit im Allgemeinen

Nicht in ein Arbeitszeugnis gehören kleine Verfehlungen wie seltenes Zuspätkommen, eine einmalige Auseinandersetzung mit Vorgesetzten oder anderen Mitarbeitenden und punktuelle Leistungsabfälle. Ebenso wenig sind persönliche oder familiäre Probleme des Arbeitnehmers bzw. der Arbeitnehmerin zu nennen. Darunter fallen auch Alkohol- oder Drogenkonsum, sofern sich diese nicht auf das Arbeitsverhältnis auswirken. Unzulässig ist deren Nennung im Arbeitszeugnis insbesondere dann, wenn sich der Konsum nicht nachweisen lässt, es sich als um reine Verdachtsmomente handelt.

Bei der Beurteilung der Erheblichkeit von einzelnen Punkten ist sodann auch die Art der Tätigkeit von Bedeutung. Das gelegentliche Zuspätkommen von Mitarbeitenden, die keinen Kundenkontakt zu pflegen haben, ist nicht gleichbedeutend wie wenn ein Buschauffeur zu spät zur Arbeit erscheint oder eine Mitarbeiterin mit Vorbildsfunktion. Im Rahmen der Gesamtbeurteilung ist ferner auch die die Dauer des Arbeitsverhältnisses zu berücksichtigen. Bei einer langen Anstellung sind vereinzelte Auseinandersetzungen oder Leistungsabfälle sicherlich anders zu gewichten als bei einer kurzen, lediglich ein paar Monate andauernden, Anstellung.

An dieser Stelle sei angemerkt, dass ungenügende oder sogar schlechte Bewertungen in einem Arbeitszeugnis oftmals zu Streitigkeiten und gerichtlichen Verfahren führen, in welchen sich oft Beweisproblematiken stellen.

Strafrechtliche Verfehlungen im Besonderen

Begeht ein Mitarbeiter oder eine Mitarbeiterin im Rahmen der Arbeitstätigkeit oder gegenüber dem Arbeitgeber eine Straftat, ist diese im Arbeitszeugnis grundsätzlich zu nennen. Andernfalls riskiert der ehemalige Arbeitgeber gegenüber dem neuen Arbeitgeber Haftungsansprüchen ausgesetzt zu sein, wenn der Arbeitnehmer oder die Arbeitnehmerin auch gegenüber seinem neuen Arbeitgeber straffällig wird. Dies ist dann relativ unproblematisch, wenn bereits eine strafrechtliche Verurteilung erfolgte. Wurde die Verfehlung des Mitarbeiters oder der Mitarbeiterin zwar entdeckt und zur Anzeige gebracht, die strafrechtliche Untersuchung jedoch noch nicht abgeschlossen, besteht lediglich ein Verdachtsmoment und eine Beurteilung durch den Arbeitgeber ist nicht möglich. Gemäss Rechtsprechung kommt dem Arbeitgeber in solchen Fällen das Recht zu, mit der Ausstellung des Arbeitszeugnisses zuzuwarten, bis das Strafverfahren abgeschlossen ist. Will der Arbeitgeber bereits vor Abschluss des Strafverfahrens ein Zeugnis ausstellen, hat er die Möglichkeit im Zeugnis auf die mutmassliche Verfehlung hinzuweisen. Dass es dabei insbesondere um das aufgrund des Verdachtsmoment erschütterte Vertrauensverhältnis geht und nicht um die zu diesem Zeitpunkt lediglich vermutete Straftat hat sich dabei auch in der Formulierung des Hinweises niederzuschlagen. Nur so kann einerseits das Wahrheitsgebot und andererseits das Verbot der reinen Verdachtsäusserung gewahrt werden.

Arbeitsunfähigkeit im Besonderen

Ein weiteres heikles Thema bezüglich des Inhalts eines Arbeitszeugnisses sind längere Absenzen von Arbeitnehmenden. Grundsätzlich hat sich der Arbeitgeber nicht anzumassen, in einem Arbeitszeugnis Angaben über den Gesundheitszustand eines Mitarbeitenden zu machen. Gemäss der bundesgerichtlichen Rechtsprechung sind Krankheiten jedoch dann in einem Arbeitszeugnis zu erwähnen, wenn diese einen erheblichen Einfluss auf die Leistung oder auf das Verhalten von Mitarbeitenden haben oder die Eignung zur Arbeitserfüllung in Frage stellen. Eine geheilte Krankheit darf jedoch nicht erwähnt werden.

Ferner sind nach der Rechtsprechung auch im Verhältnis zur gesamten Anstellungszeit längere Absenzen im Arbeitszeugnis zu erwähnen, da die Dauer eines Anstellungsverhältnisses auf die Erfahrung von Arbeitnehmenden schliessen lässt. Das Verschweigen einer längeren Abwesenheit würde daher ein falsches Bild über die Berufserfahrung abgegeben und somit dem Wahrheitsgebot widersprechen. Grundsätzlich nicht erforderlich ist die Nennung des Grunds für die Abwesenheit, zumal die Beurteilung der Arbeitserfahrung nicht davon abhängig gemacht werden kann, ob der Arbeitnehmer aufgrund einer Krankheit abwesend war oder er sich ein Sabbatical genommen hat. Nach der neueren bundesgerichtlichen Rechtsprechung haben Arbeitnehmende jedoch keinen Anspruch darauf, dass der Abwesenheitsgrund verschwiegen wird, wenn der Arbeitgeber diesen im Zeugnis angibt. Das Bundesgericht begründet dies damit, dass «ein potentieller Arbeitgeber die Abwesenheit hinterfragen und sich nach den Gründen erkundigen» werde. Nicht die Angabe von Abwesenheitsgründen lasse Raum für Spekulationen, sondern deren Nichterwähnung. Dies liege nicht im Interesse des Arbeitnehmers oder der Arbeitnehmerin.

Wahrheit, Wohlwollen – und Vollständigkeit

Wie eingangs erwähnt, muss ein Arbeitszeugnis wahr sein, es darf also keine Falschaussage enthalten. Gleichzeitig soll das Arbeitszeugnis wohlwollend sein und das berufliche Fortkommen des Arbeitsnehmers unterstützen. Dass die zwei Begriffe Wahrheit und Wohlwollen im Einzelfall ein Spannungsfeld erzeugen, liegt auf der Hand. Davon zeugt auch ein der unlängst am Bezirksgericht Zürich behandelte Fall: Ein Unternehmer weigert sich partout, einem ehemaligen Mitarbeiter ein Zeugnis auszustellen, dessen Wortlaut vom Arbeits- und Obergericht in einem vorgelagerten Verfahren vorgeben wurde. Nach Angaben des Unternehmers entsprächen die vom Gericht positiv formulierten Passagen zur Arbeitsleistung nicht der Wahrheit. Das Zeugnis wie vom Gericht verlangt auszustellen, würde ihn zum Lügner machen (Urteil des Bezirkgerichts Zürich GC 190009 vom 2. April 201, noch nicht rechtkräftig).

Auch wenn es sich bei dem vorgenannten Fall um einen Einzelfall handeln dürfte, illustriert dieser zu welchem Dilemma die zwei Grundsätze Wahrheit und Wohlwollen führen können: Einerseits müssen allfällige negative Auffälligkeiten genannt werden, da ansonsten gegen das Wahrheitsgebot verstossen wird, andererseits darf das Arbeitszeugnis das Fortkommen des Arbeitnehmers nicht unnötig erschweren und ist daher wohlwollend zu formulieren.

In der Praxis wird das Dilemma oft dadurch gelöst, dass Unzufriedenheiten seitens des Arbeitgebers durch das Weglassen von lobenden Adjektiven zum Ausdruck gebracht wird oder auf überschwängliche Abschiedsformeln verzichtet wird. Die Bedeutung solcher «Auslassungen» ist hinreichend bekannt und fallen auch potentiellen Arbeitgebern auf. Seitens des Arbeitnehmers bzw. der Arbeitnehmerin ist daher vermehrt darauf zu achten, ob das ausgestellte Arbeitszeugnis nicht nur wohlwollend formuliert, sondern auch vollständig ist.


Wenn nichts mehr geht

Immer mehr Menschen fühlen sich gestresst. Neuste Zahlen zeigen, dass inzwischen mehr als ein Viertel der Schweizer Erwerbstätigen bei der Arbeit unter Stress leidet. Die stetig steigenden Anforderungen am Arbeitsplatz, verbunden mit der permanenten Erreichbarkeit durch die Digitalisierung, führen zu einem hohen Zeit- und Leistungsdruck. Die Arbeitswelt ist rauer und schnelllebig geworden, der marktwirtschaftliche Wettbewerbsdruck hat sich verstärkt. Zudem gilt es, Beruf und Privatleben miteinander zu vereinbaren. Der Begriff Burn-out hat in den letzten Jahren denn auch enorm an Bedeutung gewonnen. Doch was genau ist Burnout? Und welche Rolle spielt dabei die Arbeit?

Positiver und krank machender Stress

Stress per se ist nicht zwangsläufig negativ. Ganz im Gegenteil, es gibt auch einen positiven Stress, und den brauchen wir. Er stimuliert uns. Ohne ihn würden wir das Leben als weniger anregend, abwechslungsreich und zufriedenstellend erleben, es gäbe keine Herausforderungen, an denen wir wachsen, unser Denkvermögen schärfen, den Körper stärken und unsere Fähigkeiten verbessern könnten. In der Forschung wird entsprechend zwischen positivem Stress (Eustress) und negativem Stress (Distress) unterschieden. Schon in der frühen Menschheitsgeschichte war Stress überlebenswichtig – als normale Anpassungsreaktion des Körpers an Gefahrensituationen: Die Ausschüttung von Stresshormonen wie Adrenalin und Kortison versetzte den Körper in Sekundenschnelle in höchste Handlungsbereitschaft, um entweder vor einer Gefahr zu fliehen oder sich dem Kampf zu stellen. Das ist heute nicht anders – entscheidend für die Gesundheit ist aber die richtige Balance, d.h. der Ausgleich von negativem Stress durch Entspannungs- und Erholungsphasen.

Stress bezeichnet letztlich ein subjektiv wahrgenommenes Ungleichgewicht von externen Belastungen einerseits und den verfügbaren Bewältigungsmöglichkeiten (Ressourcen) andererseits. Das Stressempfinden ist demnach individuell: Situationen, die bei der einen Person Stress auslösen, stellen für eine andere eine stimulierende Herausforderung dar. Wenn der Körper jedoch ständig im Stress, also in Alarmbereitschaft ist und zudem Ressourcen bzw. Möglichkeiten des Ausgleichs fehlen, dann führt das zwangsläufig zu physischen und psychischen Beeinträchtigungen. Hohe Arbeitsbelastung und Zeitdruck über lange Zeit sowie geringer Handlungs- und Entscheidungsspielraum gelten nebst anderen Faktoren als Auslöser von anhaltendem, sprich chronischem Stress.

Beunruhigend in dem Zusammenhang sind die jüngsten Zahlen des Bundesamts für Statistik: Gemäss der «Schweizerischen Gesundheitsbefragung» fühlten sich im Jahr 2017 gut 21 Prozent der Schweizerinnen und Schweizer bei der Arbeit «meistens» oder «immer» gestresst (Männer 20,9%, Frauen 21,7%). 9 Prozent der Erwerbstätigen gaben sogar an, sich bei der Arbeit «tendenziell» bis «vollständig emotional ausgebrannt» zu fühlen. Der Bund selbst hält fest, dass psychosoziale Risiken wie Stress oder die Angst um den Arbeitsplatz zu den Arbeitsbedingungen gehören, die gesundheitsgefährdend sein können.

Noch gravierender fallen die Resultate der neusten Erhebung des «Job-Stress-Index» aus, den die Stiftung Gesundheitsförderung regelmässig ermittelt. Demnach betrug der Anteil der Erwerbstätigen, die unter arbeitsbedingtem Stress leiden, 27,1 Prozent im Jahr 2018. Er hat sich damit gegenüber 2016 mit 25,4 Prozent leicht erhöht; im Jahr 2015 lag der Anteil noch bei 22,5 Prozent. In die gleiche Richtung weist der Anteil erwerbstätiger Personen, die sich emotional erschöpft fühlen: Lag er in den Vorjahren bei rund einem Viertel der Befragten, tendierte er 2018 gegen 30 Prozent. Die Frage scheint somit berechtigt: Macht uns die Arbeit krank?

Was ist Burnout?

Das Burnout-Syndrom wurde zwar in vielfältigen Wissenschaftsstudien untersucht, bis heute gibt es jedoch keine eigentliche Definition. Zahlreiche Symptome finden sich auch bei anderen Krankheitsbildern, was eine eindeutige Diagnose schwierig macht. Damit sind verlässliche Aussagen über die Häufigkeit von Burnout nicht möglich und ergo nicht existent. Bis heute ist das Leiden nicht als eigenständige Krankheit anerkannt. Entsprechend existiert bislang auch keine einheitliche Klassifikation im ICD (International Statistical Classification of Diseases and Related Health Problems), dem weltweit anerkannten Klassifikationssystem für medizinische Diagnosen.

Gemeinhin bezeichnet Burnout einen Zustand ausgeprägter, in der Regel über Monate anhaltender emotionaler und mentaler Erschöpfung sowie körperlicher Ermüdung, der durch berufliche Überlastung entstehen kann. Betroffene haben das Gefühl, ausgebrannt (engl. «burn out») und verbraucht zu sein, ihre Batterien fühlen sich leer an. Das Gefühl der emotionalen Erschöpfung gilt als Kernmerkmal von Burnout, was wissenschaftlich gut belegt ist.

Als wissenschaftlicher Begriff wurde das Burnout-Syndrom in den 1970er-Jahren durch einen amerikanischen Psychoanalytiker geprägt. Als Synonym wurde früher – und auch heute noch – das Wort Erschöpfungsdepression verwendet, was nicht ganz präzis ist, weil ein Burnout nicht zwingend zu einer Depression führen muss. Die Symptome ähneln sich zwar mitunter stark, dennoch unterscheiden sich Burnout und Depression von der Ursache her.

Symptome

Burnout ist ein schleichender Prozess, der mitunter Monate oder Jahre unbemerkt bleiben kann. Meist sind die ersten Zeichen eine andauernde Müdigkeit und Erschöpfung, einhergehend mit verminderter Leistungsfähigkeit. Betroffene reagieren darauf zunächst mit einer gesteigerten Aktivität: Sie erhöhen ihren Einsatz am Arbeitsplatz, leisten Überstunden, verzichten auf Pausen und gönnen sich keine Erholungsphasen mehr. Das Ausbrennen wird dadurch beschleunigt, das Gefühl der geistigen und körperlichen Erschöpfung nimmt zu. Ein Teufelskreis. Betroffene fühlen sich lustlos, antriebslos, zunehmend hilflos und ausgeliefert – gefangen in einem Hamsterrad ohne Ausweg. Statt zu agieren, können sie mehr und mehr nur noch reagieren. Hält der Stress weiter an, kommt es zu einer Distanzierung von der Arbeit, Interesseverlust, Konzentrationsstörungen, Gereiztheit, Zynismus und negativen Gefühlen gegenüber Mitarbeitenden, begleitet von Schlafstörungen und anderen körperlichen Symptomen. Am Schluss macht sich bei den Betroffenen Ohnmacht bis hin zu Verzweiflung breit, sie ziehen sich zurück und empfinden Widerwillen gegenüber sich und allem. Nichts geht mehr. Abschalten und Erholung sind schon lange nicht mehr möglich.

Obwohl eine einheitliche Definition fehlt, lassen sich bei einem Burnout folgende Kernmerkmale beobachten:

  • Emotionale Erschöpfung. Sie gilt als zentrales Merkmal und bezieht sich auf das Gefühl, emotional, körperlich und geistig entkräftet zu sein. Die Betroffenen fühlen sich ausgelaugt.
  • Zynismus und Distanzierung können auftreten und sich in einer gleichgültigen, distanzierten Wahrnehmung und Einstellung gegenüber der Arbeit, Arbeitskollegen und Arbeitskolleginnen und auch Kunden bemerkbar machen. In der Fachsprache werden diese Symptome als Depersonalisierung bezeichnet.
  • Reduzierte persönliche Leistungsfähigkeit beschreibt das Gefühl, trotz grosser Anstrengung immer weniger zu leisten. Das Vertrauen in die eigenen Fähigkeiten schwindet.

Ursachen

Die Ursachen, die zu einem Burnout führen, sind vielfältig und bislang noch nicht ausreichend untersucht. Wissenschaftler sind sich jedoch einig, dass chronischer Stress, der nicht mehr bewältigt werden kann, zentral zur Entwicklung eines Burnouts beiträgt. Stressoren, also Auslöser von häufigem und andauerndem Stress, finden sich ausgeprägt im beruflichen Kontext, etwa ungünstige Arbeitsbedingungen. Doch auch private Belastungen durch Familie, Ausbildung oder Beziehungsprobleme können als Stresstreiber wirken.

Die Stiftung Gesundheitsförderung Schweiz hat in ihrem jüngsten Stress-Monitoring («Job-Stress-Index» 2018) aufgezeigt, dass ein klarer Zusammenhang zwischen Arbeitsbedingungen, Stress und gesundheitlicher Beeinträchtigung von Erwerbstätigen besteht. Demnach gehören die Arbeitsbedingungen zu den wichtigsten Einflussfaktoren für gesundheitsgefährdenden Stress. Welche Arbeitsbedingungen für häufige oder andauernde Stressreaktionen verantwortlich sind, haben verschiedenste Institutionen analysiert, u.a. die Stiftung Gesundheitsförderung Schweiz in ihrem Stress-Monitoring, das Bundesamt für Statistik in der im Februar 2019 veröffentlichten «Schweizerischen Gesundheitsbefragung 2017» und das Seco in der «Stressstudie 2010». Zu diesen psychosozialen Risiken gehören etwa:

  • hohe Arbeitsanforderungen
  • hoher Zeitdruck
  • geringer Gestaltungsspielraum
  • arbeitsorganisatorische Probleme
  • häufige Unterbrechungen
  • emotionale Beanspruchung durch soziale Stressoren «Vorgesetzte» sowie «Arbeitskollegen und Arbeitskolleginnen»
  • geringe Unterstützung
  • Wertekonflikte
  • Angst vor Arbeitsplatzverlust

Wissenschaftlich ist erwiesen, dass zwischen hoher Arbeitsbelastung und Zeitdruck einerseits und Burnout andererseits ein deutlicher Zusammenhang besteht. 

Persönlichkeitsmerkmale

Nebst diesen externen Belastungsfaktoren gibt es aber auch Persönlichkeitsfaktoren, die einen Nährboden für Burnout bilden: So sind es häufig sehr motivierte und engagierte Menschen, die gefährdet sind. Auch ausgeprägter Ehrgeiz, Idealismus, Perfektionismus und hohes Verantwortungsbewusstsein, hohe Leistungsansprüche an sich selbst sowie überhöhte, unrealistische Erwartungen gehören zu den Merkmalen, die das Entstehen eines Burnout-Syndroms fördern können.

Weitreichende Konsequenzen

Stress bis hin zum Burnout-Syndrom verursacht nicht nur soziale Tragödien für Betroffene und Angehörige, sondern auch immense wirtschaftliche Kosten. Absenzen, Produktivitätseinbussen durch verminderte Leistungsfähigkeit oder innere Kündigung bis hin zu den Behandlungskosten stellen Gesellschaft, Unternehmen und Gesundheitswesen vor Herausforderungen. Die geschätzten Stresskosten zulasten der Schweizer Wirtschaft bezifferte Gesundheitsförderung Schweiz im Jahr 2016 mit 5,7 Milliarden Franken pro Jahr. Das entspricht immerhin 1 Prozent des Bruttoinlandproduktes. Die Suva geht aufgrund einer Studie davon aus, dass Stress in Zukunft zu einem der grössten Arbeitsplatz-Risiken überhaupt werden wird. Psychische und neurologische Krankheiten werden sich demnach bis ins Jahr 2030 um fünfzig Prozent erhöhen.

Angesichts dieser massiven Implikationen ist die Diskussion, ob Burnout eine Berufskrankheit ist, alles andere als unberechtigt. Tatsächlich hatte Nationalrat Mathias Reynard im März letzten Jahres eine parlamentarische Initiative eingereicht, die verlangt, das Burnout-Syndrom als Berufskrankheit anzuerkennen. Reynard argumentiert, dass das zunehmend häufiger auftretende Krankheitsbild durch eine solche Anerkennung besser berücksichtigt werden könne, etwa durch bessere Behandlung von Betroffenen, durch gesellschaftliche Akzeptanz und die damit verbundene Wiedereingliederung sowie durch Prävention. Seiner Initiative implizit ist, dass neu die Unfallversicherung und nicht mehr die Krankenkassen die Kosten einer Behandlung bezahlen müssten. Denn Letztere würde nur für die Kosten einer Depression aufkommen, was jedoch nicht der Realität des Burnout-Syndroms entspräche. Eine Ursache der zunehmenden Burnout-Fälle sei der Wandel in der Arbeitswelt und die veränderten Produktionsmethoden.

Die Gesundheitskommission des Nationalrats hat die Initiative diesen Februar mit 17 zu 7 Stimmen abgelehnt. Die Mehrheit argumentierte, dass Burnout-Erkrankungen nicht zweifelsfrei auf die berufliche Tätigkeit zurückgeführt werden können. Wichtiger seien die bereits laufenden Programm zur Prävention. Die Befürworter hingegen hielten es für stossend, dass die Krankenkasse und damit die Prämienzahlenden für eine beruflich bedingte Krankheit aufzukommen hätten. Sie führten zudem an, dass auch die Weltgesundheitsorganisation (WHO) bestrebt sei, die Burnout-Erkrankung zu definieren.

Fazit: All die gut belegten Fakten zeigen, dass Burnout weit mehr als nur ein Modewort ist. Gleichwohl werden Betroffene noch immer stigmatisiert. Von daher ist die nationalrätliche Diskussion über Burnout in Bundesbern sicher zu begrüssen. Solange jedoch eine medizinisch klare Definition fehlt, wird die Anerkennung von Burnout als Berufskrankheit auf der politischen Ebene auch zukünftig einen schweren Stand haben. Dennoch kann die Politik Einfluss nehmen, indem sie die Bestimmungen des Arbeitsgesetzes nicht weiter verschärft. Wichtig bleibt insbesondere, dass Stressbetroffene selber um Vorbeugung besorgt sind, indem sie erste Zeichen wahr- und ernst nehmen und schon früh Gegenmassnahmen ergreifen. Auf der anderen Seite sind auch die Arbeitgeber in der Pflicht, und dies sogar gesetzlich: Sie müssen Rahmen- und Arbeitsbedingungen schaffen, die die Gesundheit der Arbeitsnehmenden schützen. Darin sind sie allein schon aus eigenem Interesse gut beraten.


Herzratenvariabilität – Diagnosemethode für Burnout

Unser Herz reagiert auf alles, was wir erleben, denken und fühlen, mit unmittelbaren präzis abgestimmten Variationen der Herzschlagrate. Damit vermag es sich an die ständig wechselnden Herausforderungen flexibel anzupassen. Während des Schlafens oder in Ruhe beispielweise sinkt die Zahl der Herzschläge, das Herz schlägt ruhiger. Dagegen lässt körperliche Anstrengung oder Stress die Herzschlagfrequenz ansteigen. Gesteuert werden diese Prozesse vom autonomen (oder vegetativen) Nervensystem bzw. von den beiden Gegenspielern Sympathikus und Parasympatikus, die Teil davon sind. So dominiert bei Aktivität oder Stress der Sympathikus, die Herzschlagintervalle gleichen sich einander an. Bei Schlaf oder in Ruhe übernimmt der Parasympathikus die Dominanz, was zu variierenden Zeiten zwischen den Herzschlägen führt. Diese sogenannte Herzratenvariabilität nutzt der Arzt Dr. Dieter Kissling vom ifa, Institut für Arbeitsmedizin, in Baden, um chronischen Stress oder ein allenfalls bereits existentes Burnout nachzuweisen. Dabei wird mittels Elektroden am Körper das Muster der Herzschläge über 24 Stunden aufgezeichnet. Je monotoner die gemessene Herzratenvariabilität ausfällt, desto chronisch gestresster oder gar Burnout-betroffen ist eine Person.
Zur Pensionskasse Basel-Stadt

Die Pensionskasse Basel-Stadt (PKBS) hat am 12. April 2019 den Geschäftsbericht 2018 veröffentlicht. Der Deckungsgrad der Gesamtkasse sank aufgrund der Performance von minus 2.45 Prozent per 31. Dezember 2018 um 4.9 Prozentpunkte auf 97.6 Prozent.

Wie aus dem am 12. April 2019 veröffentlichten Geschäftsbericht 2018 der PKBS (veröffentlicht auf www.pkbs.ch) hervorgeht, betrug die Performance der PKBS minus 2.45 Prozent. Die negative Performance führte dazu, dass der Deckungsgrad der PKBS von 102.5 Prozent Ende 2017 um 4.9 Prozentpunkte auf 97.6 Prozent per 31. Dezember 2018 sank.

Der durchschnittliche Deckungsgrad der sieben Vorsorgewerke in Teilkapitalisierung sank von 101.3 Prozent auf 96.5 Prozent. Mit Ausnahme des Vorsorgewerks Universitätsspital Basel liegt der Deckungsgrad all dieser Vorsorgewerke unter 100 Prozent. Der Deckungsgrad des Vorsorgewerks Bereich Staat beträgt 94.5 Prozent. Bei den Vorsorgewerken im System der Teilkapitalisierung sind Sanierungsmassnahmen einzuleiten, sobald der globale Deckungsgrad unter 80 Prozent oder der Deckungsgrad für die Aktivversicherten unter den Ausgangsdeckungsgrad sinkt. Zum jetzigen Zeitpunkt sind laut Medienmitteilung der PKBS vom 12. April 2019 jedoch keine Sanierungsmassnahmen nötig.

Der durchschnittliche Deckungsgrad der Vorsorgewerke in Vollkapitalisierung beträgt unter Anrechnung der Arbeitgeberbeitragsreserven mit Verwendungsverzicht 104.3 Prozent (Vorjahr: 109.5 Prozent). Sanierungsmassnahmen sind bei Vorsorgewerken im System der Vollkapitalisierung zu prüfen, falls der Deckungsgrad unter 100 Prozent sinkt.

Das Vermögen der PKBS hat sich im Vergleich zum Vorjahr verkleinert. Es beträgt per 31. Dezember 2018 CHF 12.34 Mrd. (Vorjahr: CHF 12.77 Mrd.). Die Betriebsrechnung 2018 zeigt aufgrund der negativen Performance vor der Veränderung von Wertschwankungsreserven und des Teilkapitalisierungsanteils einen Aufwandüberschuss von CHF 605.01 Mio. (Vorjahr: Ertragsüberschuss von CHF 604.27 Mio.). Hauptverantwortlich für die negative Performance waren laut Medienmitteilung der PKBS vom 12. April 2019 insbesondere die Anlagekategorie Aktien, Wandelanleihen und Alternative Anlagen. Die Anlagekategorien Immobilien, Hypotheken und Darlehen stützten mit ihren positiven Beiträgen hingegen den Deckungsgrad.

Wie die PKBS mitteilt, mussten aufgrund des Aufwandüberschusses die Wertschwankungsreserven um CHF 559.94 Mio. von CHF 2’456.49 Mio. auf CHF 1’896.54 Mio. reduziert werden. Der Teilkapitalisierungsanteil sank ebenfalls um CHF 34.31 Mio. von CHF 2’126.07 Mio. auf CHF 2’160.37 Mio. Der Teilkapitalisierungsanteil ist eine negative Verbindlichkeit (Minuspassivum), die es ermöglicht, dass Vorsorgewerke im System der Teilkapitalisierung ab einem Deckungsgrad von 80 Prozent Wertschwankungsreserven führen. Dieser entspricht 20 Prozent des Vorsorgekapitals und der technischen Rückstellungen.

Gemäss Medienmitteilung der PKBS vom 12. April 2019 seien die Kosten der Vermögensverwaltung trotz vermehrter Investitionen in Kollektivanlagen nach wie vor tief. Diese betrugen im Jahr 2018 0.25 Prozent (Vorjahr: 0.24 Prozent). Die Verwaltungskosten konnten um 3.3 Prozent auf CHF 145 pro Destinatär (Vorjahr: CHF 150) reduziert werden.

Die PKBS zählte am Ende des letzten Jahres 23’265 Aktivversicherte (Vorjahr: 23’016). Auch die Zahl der Rentenbeziehenden stieg von 15’683 (31. Dezember 2017) auf 15’839 (31. Dezember 2018) an.