Sessionsveranstaltung der Parlamentarischen Gruppe für Arbeit
Vertreter der Schweizerischen Nationalbank (SNB), der Politik und Wissenschaft und die Interessenvertreter der Arbeitgeber- und Arbeitnehmerseite – unter ihnen Öffentliches Personal Schweiz – haben ihre Erkenntnisse zu diesem Thema im Rahmen der Sessionsveranstaltung der Parlamentarischen Gruppe für Arbeit in Bern diskutiert. Für Öffentliches Personal Schweiz ist klar: Die Lohnentwicklung muss der Teuerung folgen.
Der weltweite Inflationsdruck steigt. In vielen Industrieländern liegt die Inflationsrate so hoch wie seit 30 Jahren nicht mehr. Das hat grossen Einfluss auf die Einkommens- und Kaufkraftentwicklung. Wenn die Löhne real nicht steigen, haben die Arbeitnehmer am Ende des Monats weniger Geld im Portemonnaie. Was also bedeutet die höhere Teuerung für die Arbeitnehmenden und wie gewichtet die Schweizerische Nationalbank die steigende Inflation?
Bei Zusammenkünften der Parlamentarischen Gruppe für Arbeit ist Öffentliches Personal Schweiz als Trägerverband der Ebenrainkonferenz stets dabei und vertritt die Interessen des öffentlichen Personals. ZV-Präsident Urs Stauffer, Vizepräsident Hans Erdin und ZV Info-Redaktorin Gabriela Sollberger haben an der Veranstaltung im Hotel Kreuz in Bern teilgenommen.
Als Hauptreferent erläuterte Herr Prof. Dr. Thomas Jordan, Präsident des Direktoriums der Schweizer Nationalbank, die Folgen einer steigenden Inflation auf die Geldpolitik und den Schweizer Arbeitsmarkt.
Aktuelle Situation
Die letzten zwei Jahre waren von der Corona-Krise geprägt. Während dieser Zeit war der konjunkturelle Einbruch so gross wie seit dem Zweiten Weltkrieg nicht mehr. In vielen Ländern lag der Einbruch bei ca. 10%, die Schweiz war davon etwas weniger betroffen. Gleichzeitig war die Fiskal- und Geldpolitik extrem expansiv, so dass die Erholung weltweit relativ gut vorangeschritten ist. Die steigende Inflation hat sich bereits im Jahr 2021 abgezeichnet und mit dem Ausbruch des Krieges in der Ukraine nochmals verschärft. Die Inflationsrate steigt und gleichzeitig bekundet die Konjunktur etwas Mühe; also eine für die Schweizerische Nationalbank sehr herausfordernde und spezielle Situation.
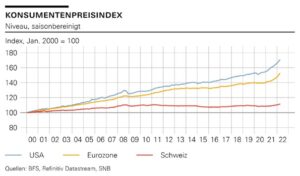
Zwischen 2010 und 2020 haben sich die Preise in der Schweiz kaum verändert. In Europa und insbesondere in den USA stieg die Inflation in den letzten Jahren allerdings markant. Im Vergleich zur Schweiz sei das eine beunruhigende Entwicklung, so Prof. Dr. Jordan.
Realwirtschaft
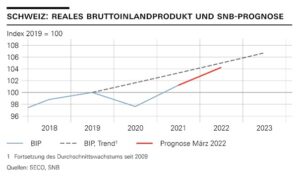
Die erwartete Konjunkturentwicklung der Schweiz lag Ende 2019 beim Index 100. Wie aus der nachfolgenden Grafik ersichtlich ist, wäre das Wachstum wohl einiges stärker ausgefallen (Idealszenario), wenn Covid-19 nicht gewesen wäre. Das Bruttoinlandprodukt (BIP) hat insbesondere im Jahr 2020 einen starken Einbruch erlitten, bevor es sich dann im 2021 wieder etwas erholen konnte. Das Niveau von 2019 konnte nun schon fast erreicht werden, wenn man sich den BIP-Trend und die Prognose für März 2022 ansieht. Für dieses Jahr wurde ein Wachstum von +3% erwartet, dem konnte aufgrund des Krieges in der Ukraine nicht ganz entsprochen werden, weshalb das Wachstum nun bei ca. +2,5% zu liegen kommen wird. Im Gegensatz zum Ausland verläuft die Konjunktur in der Schweiz noch relativ gut, gemäss Prof. Dr. Jordan haben wir eine robuste Entwicklung, aber keine Überhitzung der Wirtschaft.
Arbeitslosigkeit
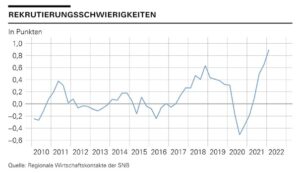
Die Arbeitslosenquote in der Schweiz ist relativ tief und liegt zurzeit etwa auf demselben Level wie vor Covid-19. Die Schweizerische Nationalbank (SNB) teilt die Schweiz in verschiedene Regionen auf. Die acht Delegierten führen quartalsweise ca. 240 Interviews mit verschiedensten Unternehmen durch und stellen beispielsweise die Frage, wie schwierig es ist, im Moment geeignetes Personal zu finden. Noch nie (seit Erhebung der Zahlen) war es so schwierig, gute Leute zu finden. Während der Covid-Situation haben sich die Rekrutierungsschwierigkeiten ziemlich entspannt, nun hat sich das Blatt allerdings gewendet – die Unternehmen haben grosse Schwierigkeiten, geeignetes Personal zu finden. Dies deutet auf angespannte Verhältnisse auf dem Arbeitsmarkt hin.
Konsumentenstimmung
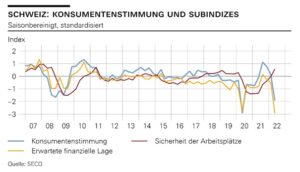
Die Konsumentenstimmung (blaue Linie) ist nach dem Ausbruch des Krieges ziemlich abgesackt. Es gibt allerdings unterschiedliche Komponenten zur Bemessung der Konsumentenstimmung. Die rote Linie stellt die Sicherheit der Arbeitsplätze dar, die in diesem Jahr sogar gestiegen ist, und die gelbe Linie zeigt die erwartete finanzielle Lage. Gründe für die Verschlechterung der finanziellen Lage sind die gestiegenen Preise für Energie und andere Güter. In der Summe ergibt sich deshalb eine negative Entwicklung der Konsumentenstimmung fürs Jahr 2022.
Was bedeutet jetzt diese Entwicklung der Realwirtschaft für die Inflation?
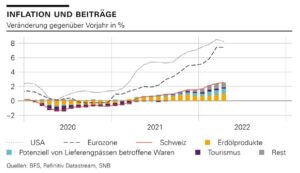
Die Inflationsrate in der Eurozone und in den USA liegt im Moment in der Grössenordnung von 8%, in der Schweiz bei zirka 2,5%. Woher kommt nun dieser inflationäre Druck? Den grössten Anteil übernimmt klar der Preisanstieg bei den Erdölprodukten. Lag der Preis im Jahr 2020 noch bei zirka 20 bis 30 Dollar, ist er nun auf zirka 120 Dollar angestiegen. Das hat die Inflation bereits im letzten Jahr stark angeheizt. Die Schweiz ist allerdings auch potenziell von Lieferengpässen betroffen, meist handelt es sich hierbei um langlebige Konsumgüter wie z. B. Autos oder Elektronik usw. Diese beiden Komponenten erklären den Grossteil des Anstieges der Inflation.
Bedingte Inflationsprognose der SNB
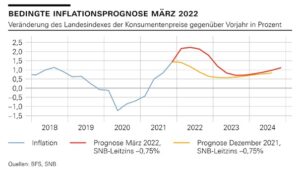
In der nachfolgenden Grafik ist ersichtlich (gelbe Linie Prognose Dezember 2021 / rote Linie Prognose März 2022), dass die SNB eine starke Korrektur bei der bedingten Inflationsprognose vorgenommen hat. Die Form der beiden Kurven ist in etwa gleich; man geht von einem vorübergehenden Anstieg der Inflation aus, danach sollte die Inflation wieder etwas nachlassen. Die Prognoseunsicherheit für das BIP, aber auch für die Inflation ist zurzeit extrem gross. Was kann diese Inflation nach oben treiben? Die Energie ist einer der wichtigsten Faktoren. Es herrscht eine globale Energieknappheit, diese beinhaltet Öl, Gas, aber auch Strom. Hier besteht ein bestimmtes Risiko, dass die Inflation weiter ansteigt. Das zweite betrifft diese Lieferengpässe, die auch noch problematischer werden könnten. Wenn bestimmte Produkte wegen einzelner fehlender Teile nicht produziert werden können, würde dies das Angebot reduzieren und die Preise noch einmal ansteigen lassen; hierzu gehören auch die Lebensmittel. Lebensmittel, die normalerweise aus der Ukraine importiert werden, fehlen jetzt, was die Preise ebenfalls in die Höhe treibt. Ein weiterer Faktor, der die Inflation beeinflusst, ist der Wechselkurs. Dieser Wechselkurs hat der Schweiz auch geholfen, indem es eine nominelle Aufwertung gegeben hat. Wenn die nominelle Aufwertung allerdings zu gering ist, kann dies zu importierter Inflation führen. Diese Faktoren, die in sich selbst eine Einbahnwirkung haben, können über die Zeit sogenannte Koppeleffekte auslösen, so dass auch andere Güterpreise nach oben schnellen, die zuvor nicht betroffen waren. Dieses Risiko ist grösser, je länger die Inflation hoch bleibt.
Was die SNB festgestellt hat, ist, dass sich das Umfeld verändert hat. Bis vor kurzem haben die Unternehmungen eine enorm grosse Zurückhaltung in Bezug auf Preisveränderungen gezeigt. Sie haben bei ihren Zulieferern keine Preisveränderungen akzeptiert; waren aber auch sehr zurückhaltend beim Erhöhen der eigenen Preise. Heute sei dies anders, so Prof. Dr. Jordan. Alles deute darauf hin, dass die Unternehmungen bereit seien, höhere Preise zu bezahlen. Sie hätten aber auch keine Hemmungen, diese Preise dann entsprechend weiterzugeben.
Wie gross ist dieses Risiko für die Lohn-Preis-Spirale?
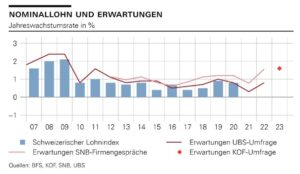
Wenn man das global anschaut, sieht das etwas unterschiedlich aus. In den USA liegt die Inflation bei ca. 8%, was darauf hindeutet, dass sie sich bereits in einer solchen Spirale befindet. In Europa und in der Schweiz scheint dieses Risiko im Moment deutlich kleiner zu sein. Die Erwartungen der Lohnentwicklung für 2022 und 2023 liegen zwischen unter 1 bis unter 2% (siehe Umfragen der Konjunkturforschungsstelle KOF, SNB und UBS). Die Erwartungen liegen demnach nicht in einem Bereich, die eine Lohn-Preis-Spirale auslösen würde. Wir werden sehen, ob sich dies so oder anders entwickelt.
Was heisst das jetzt für die Geldpolitik?
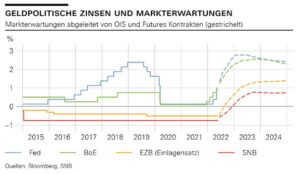
Bis vor kurzem hat man kaum eine Zinserhöhung erwartet, das hat sich nun ziemlich stark verändert. In den USA und England sind bereits erste Zinserhöhungen vorgenommen worden. In den USA erhöhen sich die Zinsen unterdessen von Sitzung zu Sitzung um ca. einen halben Prozentpunkt; erwartet wird eine Erhöhung von bis zu 3%. In Europa sind die Erwartungen noch etwas tiefer, sie haben sich allerdings dramatisch verändert. Bis vor kurzem wurden noch keine Zinserhöhungen erwartet, jetzt geht man davon aus, dass im Verlaufe des Sommers/Herbstes erste Zinserhöhungen möglich sind. Und die Märkte erwarten sogar, dass die SNB bis Ende Jahr eine Zinsanpassung entsprechend vornimmt. International sind das hohe Zinserhöhungen, im Vergleich dazu ist die Schweiz moderat. Vor dem Hintergrund, dass man eine Inflationsrate von 6 bis 8% hat, sind das natürlich geringe Zinserhöhungen, deshalb ist die Erwartung, dass ein wesentlicher Teil der Inflation von allein zurückgeht und nicht unbedingt eine geldpolitische Antwort benötigt, sondern nur ein Teil der Inflationsanpassung effektiv geldpolitisch getätigt werden muss. Die längerfristigen Zinsen der Bundesobligationen waren lange Zeit negativ, auch hier gab es einen Anstieg auf 1%.
Wechselkurssituation
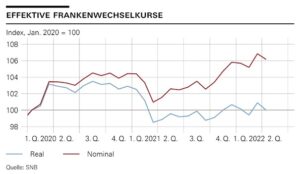
Ein Punkt, der für die Inflationsentwicklung zentral ist, ist die Entwicklung des Wechselkurses. Beim effektiven Wechselkurs werden alle Währungen nach den Exportanteilen gewichtet, so kann zwischen real und nominal unterschieden werden. Bei der nominalen Entwicklung hat sich der Franken um zirka 6,5% aufgewertet; bei der realen Entwicklung (Berücksichtigung der Inflationsdifferenzen) hat sich praktisch nichts verändert. Die Schweiz hatte keine reale, sondern nur eine nominale Veränderung, was die Schweiz auch etwas vor der internationalen Inflation geschützt hat. Die Entwicklung beim Wechselkurs muss so beurteilt werden, dass diese Inflationsdifferenzen berücksichtigt werden. Wenn die Inflationsrate in der Eurozone bei zirka 8% liegt und in der Schweiz bei etwas über 2%, dann müsse sich das auch auf den nominalen Wechselkurs auswirken. Wenn das nicht der Fall wäre, hätten wir in der Schweiz in kürzester Zeit eine ebenso hohe Inflationsrate.
Fazit aus Sicht von Öffentliches Personal Schweiz
Was die Schweizer Konjunktur betrifft, geht die SNB weiterhin von einer relativ guten Entwicklung aus. Die Schweiz hat eine robuste Wirtschaftsentwicklung, mit einem Wachstum von ca. 2,5%. Sollte die Inflation wieder zurückgehen, hängt es wesentlich davon ab, wie sich diese Risiken entwickeln werden. Um die Preisstabilität sicherzustellen, muss die SNB auf diese Risiken reagieren.
Es wird eine Jahresteuerung von etwas mehr als 2 Prozent erwartet, die Auswirkungen des Krieges und der Versorgungsengpässe können allerdings dazu führen, dass die Teuerung noch höher ausfallen wird.
Generelle Lohnerhöhungen sind deshalb richtig, da ansonsten empfindliche reale Einkommenseinbussen drohen. Es gibt keinen Grund, die Teuerung nicht durch eine generelle Lohnerhöhung auszugleichen. Die gegenteilige Auffassung des Arbeitgeberverbandes ist reine Interessenvertretung. Hinzu kommt, dass insbesondere die Löhne der eher einkommensschwachen Gruppen in den letzten Jahren nicht gestiegen sind, weshalb eine Teuerung einerseits (zuzüglich nach wie vor steigender Krankenkassenprämien) und die unterbleibende Lohnerhöhung (Ausgleich der Teuerung) andererseits bei dieser Gruppe erheblich durchschlägt, was zu verhindern ist. Da sich die Arbeitgeberseite sehr
wohl an der Teuerung orientiert, soweit ihre Produkte betroffen sind, ist einfach festzustellen; zahlreiche Anbieter haben per Mitte Jahr erhebliche Preiserhöhungen angekündigt und diese nun auch bereits vollzogen.
Urs Stauffer, Präsident, und
Gabriela Sollberger, Redaktorin ZV Info