Alle Jahre wieder…

Die vergangenen zwanzig Jahre haben – besonders was den Finanzbereich betrifft – einige Stürme gesehen, die in der gesamten Branche tiefe Spuren hinterlassen haben.

Vor gut zwanzig Jahren, im allgemeinen Hype der ausgehenden neunziger Jahre mit ihren steil steigenden Renditen-Charts, mit praktisch täglichen Berichten über weitere Wunder-Anlagefonds mit gewaltigen Gewinnmöglichkeiten, versuchten auch die kleineren Anleger, sich ein Stück von diesen vermeintlich wie Manna von den Anlagen fallenden Erträgen zu profitieren. Egal wo, wie und wann man investierte, alles verwandelte sich in pures Gold. Übertriebene Medienberichte sowie unsachgemässe Vergleiche von Anlagen, die jenen zwischen Äpfeln und Birnen glichen, (über-)steigerten die Erwartungen der Privatanleger noch zusätzlich.

Viele stiegen deshalb unüberlegt und ohne grosse Planung mit einem zu grossen Anteil ihres Vermögens in die bereits übersättigten Märkte ein. Nach wenigen Jahren brachen die Börsen immer mal wieder ein (Dotcom-Blase, Finanzkrise) und den vielen kleineren Anlegern verging oft der Appetit für weitere Experimente. Den absehbaren Aufschwung nach der Börsenkorrektur machten diese enttäuschten Anleger deshalb dann unglücklicherweise nicht mit und verloren so ihre Investitionen leider definitiv.

Wie immer drehte die Stimmung nach den schwierigen Phasen und die Kurse stiegen wieder. Jetzt galt es, die Positionen zu konsolidieren und mögliche Gewinne mit ausgewählten Produkten sogar noch zu erhöhen. Breit diversifizierte Anlagefonds Strategien, gemischt mit kapitalgarantierten Produkten, hatten sich hier – sogar noch bei erhöhter Sicherheit – besonders bewährt.

Die vergangenen zwanzig Jahre haben bewiesen, dass die Faustregel – Börsenanlagen schneiden innert zehn Jahren gegenüber Zinsprodukten besser ab – stimmt und dass ein längerer Anlagehorizont eine wesentliche Voraussetzung für Erfolg ist. Wichtig sind jedoch auch die richtige Auswahl und Gewichtung der Produkte sowie die Überwachung und Betreuung der Anlagen unter gleichzeitiger Berücksichtigung des «Alters» der Anleger.

Durch die raschen Änderungen und die zum Teil dramatischen Ereignisse (aktuell sehen wir das auch wieder in der Corona-Pandemie) konnten wir Erfahrungen sammeln, die für unsere Kunden heute bares Geld wert sind. In Zusammenarbeit mit den Kunden wird die Auswahl der Produkte zwar wie bisher nach dem Best-of-Class-Prinzip getroffen, aber im gesamten Mix der Anlagen wird den Sicherheitsüberlegungen und den möglichen Verlusten im Bereich der börsenabhängigen Anlagen viel Platz eingeräumt. In der langfristigen Perspektive – und diese muss in schwierigen Zeiten über die immer wieder angeführten zehn Jahre hinaus erweitert werden – können die meisten unserer Kunden beruhigt auf ihre (Früh-)Pensionierung schauen, denn der Mix enthält ein für alle Beteiligten überschaubares Mass an Risiko und Renditeerwartung.

Bitte lesen Sie nachfolgend die Erfahrungsliste der «Dos» und «Don’ts».

Dos

  • Folgen Sie einem langfristigen Vorsorgeplan.
  • Diversifizieren Sie Ihre Vermögensprodukte breit und folgen Sie Ihrem Vorsorgeplan.
  • Geben Sie sich und Ihren Anlagen lange Zeit, sogar noch mehr Zeit, wenn bei Ablauf die angestrebten Resultate noch nicht erreicht wurden.
  • Ihr Vorsorgeplan muss Ihnen Zeit zum «Aussitzen» der Börsenbaissen gewähren.
  • Investieren Sie in Fonds-Strategien, nicht in Einzeltitel.
  • Mischen Sie immer kapitalgarantierte Produkte in Ihre Anlagen.
  • Optimieren Sie Steuern nur im Rahmen Ihrer bestehenden Liquidität (Säule 3a, Nachzahlungen in die Pensionskasse, Renovationen …).
  • Entscheiden Sie erst aufgrund eines Vorsorgeplanes, ob Sie das Kapital oder die Rente aus der Pensionskasse beziehen.
  • Wählen Sie einen erfahrenen und unabhängigen Berater, der schon lange am Markt ist und über reichhaltige Erfahrungen im Finanzmarkt verfügt.
  • Seien Sie sich immer bewusst:
    – Alle Berater investieren in dieselben Märkte, zaubern kann keiner.
    – Keiner kennt den perfekten Zeitpunkt für den Einstieg in die Märkte, aber auch nicht für den Ausstieg.
    – Nur der unabhängige Berater kann frei auswählen. Angestellte partizipieren immer am Ergebnis Ihrer       Arbeitgeber und profitieren von deren Produkten.

Don’ts

  • Investieren Sie nicht in fondsgebundene Lebensversicherungen als reine Kapitalanlage.
  • Optimieren Sie Ihre Steuern nie über fremdfinanzierte Kapitalien.
  • Setzen Sie nicht nur auf ein Pferd, Diversifikation ist sehr wichtig
  • Wählen Sie nicht willkürlich Einzeltitel und Einzelwerte (Aktien, Fonds) aus.
  • Kaufen und verkaufen Sie Ihre Anlagen nicht dauernd.
  • Lesen Sie nicht täglich die Kurslisten der Medien durch.
  • Reagieren Sie nicht sofort auf negative Schlagzeilen, schlafen Sie drüber (ein paarmal).


Können die Banken in ihren alten Systemen überleben?

Wenn man sich diese Frage stellt, dann muss man bereits beim Wort Bank ein Fragezeichen setzen. Gibt es noch eine klassische Bank, wie wir sie heute kennen, in der Zukunft?

Wir von der VVK-Gruppe glauben das nicht. Wir sind seit jeher der Meinung, dass es zukünftig keine Unterteilung in Bank (welche Konten und Finanzprodukte brauche ich?), Versicherung (gegen welche Risiken muss ich mich absichern?) und Lebenshilfe (welche sorge ich bei meiner gesamten Lebensgestaltung für finanziell gesunde Verhältnisse?) mehr geben wird. Es wird einen Gesamtanbieter diverser Dienstleistungen aus allen diesen Bereichen geben. Nennen wir diesen Gesamtanbieter einmal Vorsorgedesigner. Vorsorge ist nämlich seit Jahren gemäss dem Sorgenbarometer der Credit Suisse die grösste Sorge der Schweizer Bevölkerung; derzeit auf dem zweiten Platz, verdrängt durch die Angst vor COVID-19.

Das klassische Bankensystem sieht unseres Erachtens dem Schicksal der Dinosaurier entgegen.

Der Kunde wird König, endlich!

Die erfolgreiche «Bank der Zukunft» hat hingegen eine riesige Chance. Sie oder eben der Vorsorgedesigner ist der zukünftige Lebensbegleiter der Kunden im Ökosystem «lebenslange Vorsorge». Vor allem begleitet dieser die Kunden nicht nur finanziell im klassischen Sinn, sondern immer dann, wenn ein Ereignis im Leben des Kunden finanzielle Auswirkungen auf dessen Vorsorgeplanung hat. Vorsorge wird zum Lifestyle.

Das heisst, der Begriff Finanz, auf den die Banken sich bisher konzentrierten, wird ausgeweitet zum Ökosystem «lebenslange Vorsorge». Heute denken Banken beim Thema Vorsorge meistens nur an ein oder mehrere Bankkonten für die Säule 3a, Versicherungen an den Abschluss eines möglichst langlaufenden Säule-3a-Versicherungsvertrags, und beide hoffen, dass der Kunde sich gut beraten fühlt. Unsere Erfahrung sagt jedoch, dass die meisten dieser Kunden im Nachhinein nicht zufrieden sind und ohne weitere emotionale Bindung das Institut wechseln möchten. Das ist die Realität. Vor allem bei den Generationen Y und Z bedarf es für eine stärkere Kundenbindung an ein Beratungsinstitut mehr als reduzierte Eintrittspreise zu kulturellen Veranstaltungen und zu Fussballspielen. Die Kundenbeziehung muss auch auf dieser Ebene neu gedacht werden.

Es nützt auch nichts, innerhalb des Angebotes Finanzen, sogenannt neue Ökosysteme zu erfinden und diese als Innovation zu verkaufen. Das Ökosystem Haus, das Ökosystem Auto, alles alter Wein in neuen Schläuchen. Auch die Erfindung von Apps innerhalb der alten Aufgabe Finanzen, wie es einige etablierte Bankinstitute ihren Kunden anbieten, alles so langweilig wie eh und je. Diese Dienstleistung muss, nur schon um überleben zu können, von den heutigen Anbietern komplett neu gedacht werden.

Die Sorge um die Vorsorge als Chance

Die Sorge um die Vorsorge ist das, was die Menschen ein Leben lang beschäftigt. Niemand will im Alter in einer Altersarmut leben. Das ist die riesige Chance, die sich dem künftigen Vorsorge- und Lifestyle -Designer bietet. Das Ökosystem «lebenslange Vorsorge» gilt es zu erkennen, einzurichten und den Kundinnen und Kunden die auf ihren einzigartigen Lebensweg angepasste Lösung für alle aktuellen und potenziellen finanziellen Bedürfnisse anzubieten.

Eine gut geplante Vorsorge macht die Menschen für andere Aktivitäten frei. Wenn sie sich gut beraten fühlen, dann können sie sich selber ihren Stärken widmen und so auch der gesamten Volkswirtschaft mehr bieten.

In Zeiten, wo die Menschen einen Wedding Planner brauchen, um eine einfache Hochzeit auszurichten, wo es für jeden grösseren Kaufentscheid alle möglichen Vergleichsdienste gibt, wo die Generationen Y und Z von Tausenden von Influencern beeinflusst werden und den Lehrpersonen und Vorgesetzten weniger vertrauen, wo ein Lieferdienst für Pizzas, Salate oder Pasta nicht mehr wegzudenken ist, braucht es offenbar auch einen Planer für das finanzielle Leben jedes Einzelnen.

Wir von der VVK-Gruppe sprachen anfänglich nur vom «Finanzcoach» für die finanzielle Gesundheit der Kunden, ähnlich wie der Hausarzt für die körperliche Gesundheit. Aufgrund der Erfahrung aus mehr als 10 000 Vorsorge-Beratungen, sprechen wir heute vom finanziellen «Lifestyle Coach» eines Kunden. Wir sind immer für die Vorsorge-Fragen unserer Kunden da, und wir können sie fachgerecht beantworten, wo nötig durch das Beiziehen von externen Partnern.

Der Lebensweg als Ökosystem Vorsorge

Wir haben im Laufe der Jahre vierzig Ereignisse im Leben eines Menschen identifiziert, die sich direkt auf seine finanzielle Situation und damit auf seine Vorsorge auswirken. An jedem dieser Ereignisse braucht der Mensch, wenn er sich nicht selber helfen kann, professionelle Unterstützung. Dazu ein paar Beispiele: Die Kinder schlagen die Scheiben der Nachbarn ein, der Abschluss einer Ausbildung, das Zusammenziehen mit einem Partner, eine Heirat, die Geburt eines Kindes, der Kauf einer Liegenschaft, der Abschluss einer Hypothek, eine Scheidung, der Kauf einer Finanzanlage, der Abschluss einer Versicherung, ein Unfall, der Verlust eines Partners, die Pensionierung, der Verkauf des Hauses, der Bezug einer Alterswohnung, der Wechsel ins Pflegeheim, die Nachlassvorbereitung.

Jedes dieser Ereignisse hat, wenn sie falsch angepackt werden, kleinere oder grössere Auswirkungen auf die Vorsorge des Einzelnen und seine weitere Lebensgestaltung.

Für die Zukunft der heutigen Banken heisst das, dass sich das Berufsbild des Kundenberaters deutlich ändern muss, denn dieser ist heute primär am Verkauf der eigenen Produkte interessiert. Und solange die Banken einen Teil der Entschädigung der Mitarbeiter vom Umsatz-Resultat abhängig machen, wird sich auch nichts daran ändern.

Dass wir mit dieser Meinung nicht allein sind, zeigt ein Artikel der «Neuen Zürcher Zeitung» vom 12.1.2021: Den Schweizer Banken rennt die Zeit davon: «Die Bank von morgen wird nicht von Bankern von gestern geführt. Auch und gerade in der Bankenwelt tut eine Generation von Führungskräften not, die den Wandel als Chance versteht, das Bankgeschäft aus der Perspektive des Kunden neu denkt und hinterfragt, Erfahrung und Wissen aus anderen Branchen mitbringt. Die Zeiten, in denen begabte Kreditsachbearbeiter kraft ihres Fachwissens zum Kreditchef und sogar zum Chef der Bank aufsteigen konnten, müssten eigentlich vorbei sein – diese Silokarrieren stehen für die Welt von gestern. Heute gewinnen neben fachlichen Qualifikationen Soft Skills an Bedeutung. Dazu zählen soziale Kompetenzen wie Teamfähigkeit, Empathie oder Kommunikationstalent, aber auch Eigenschaften wie Neugier, Selbstdisziplin und Eigenverantwortung.»

Der künftige Mitarbeiter einer «zukünftigen Bank» kennt das Ökosystem «lebenslange Vorsorge». Er weiss vieles davon selbst, zieht aber bei Bedarf Kooperationspartner hinzu. Entscheidend dabei ist: Der finanzielle Lifestyle-Coach bietet dem Kunden einen «One-Stop-Shop»-Service für dessen Fragen analog zum Wedding Planner.

Wie macht man das bei den Menschen offenbar unbeliebte Thema Vorsorge zu einem Lifestyle-Produkt?

Es bedarf eines kompletten Paradigmenwechsels. Der Fokus auf den nächsten Quartalsabschluss mit den zu erwartenden Bonusentschädigungen muss dem langfristigen Wohlergehen der Kund*innen weichen.

Erste Ansätze gibt es bereits bei der Discovery Bank, einer ehemaligen Krankenkasse Südafrikas, die ihr Angebot mit Gesundheitstipps, Versicherungen, Anlagen und digitalen und persönlichen Beratungen ergänzt hat. In Indien ist es ArthaYantra, die mittels eines Roboadvisers die Kunden entlang des Lebenswegs beraten.

In der Schweiz ist es die Partnerin des ZV, die VVK AG aus Teufen, die hier Pionierarbeit leistet. Sie berät und betreut ihre Kund*innen seit 1997 konsequent und erfolgreich mit einem Vorsorgeplan entlang des Lebenswegs der Kund*innen und gemäss deren Bedürfnissen.

Dass dieser Ansatz die Zukunft der Kundenberatung in der Finanzbranche ist, erkennen nun Schritt für Schritt auch die grossen Beratungsunternehmen und die Universitätsinstitute, die sich mit der Zukunft der Bank beschäftigen. Hier ein Statement von Olaf Töpfer, head of Banking & Capital Markets, Ernst & Young (EY): «The business opportunity arising in the structural change in banking will be rooted in creating sustainable value for clients. This ambition must go beyond convenience and best deal. It should address a client’s life-long financial health.»

Die Mischung aus Vorsorge- und Lebenshilfe und Finanzberatung inkl. Finanzdienstleistungen, wie sie die VVK macht, ist DIE erfolgsversprechende Zukunftsstrategie dieser Branche. Offenbar hat die VVK-Gruppe schon vieles richtig umgesetzt. Das Wichtigste ist unseres Erachtens eine Art «Financial Literacy». Man schult die Kunden in den Grundzügen der Vorsorge, man bezieht sie ein in Workshops, Webinaren. Darauf aufbauend erstellt man eine «Grundanalyse» in einem Vorsorgeplan, und diese wiederum nutzt man als Basis für Kundenberatung und die sich daraus ergebenden Massnahmen. Aber nur insoweit sie aufgrund der Situation der Kund*innen auch angebracht sind und zu ihrem finanziellen Wohlergehen in der Zukunft führen.

Melden Sie sich deshalb für die speziell für ZV- Mitglieder aufgebauten Webinare der VVK AG an.

Übrigens, es ist nie zu spät, sich beraten zu lassen, selbst in einer geordneten und geplanten Nachlassorganisation können noch viele Steuerfranken eingespart werden.


Sachwerte – das «Gold» der Kleinanleger!

Sachwerte sind sicher! Gold und Silber, seltene Erden, Holz, Immobilien, Value-Fondsanlagen gemäss Warren Buffett: Hört man sich bei den Fachleuten um, dann sind sich alle einig, der heutigen Krise begegnet man am besten mit Anlagen in Sachwerte.

Diesem Thema widmet sich unser Unternehmen nun schon seit Jahren. Wenn man Gold und andere Edelmetalle in physischer Form als Sachwerte nennt, dann gehören dazu unbedingt auch langfristige Value-Anlagen, Obligationen in Liegenschaften und Anlagen in Holz und eben – andere Sachwerte.

Finanzprodukte

Räumen wir zuerst eine alte Mär aus: Kein Finanzprodukt ist hundertprozentig sicher, auch Sachwerte nicht, Obligationen oder Aktien schon gar nicht. Klar, Langfristigkeit und Verteilung der Anlagen auf mehrere Produkte (Diversifikation) können hier helfen, das Risiko zu verkleinern, aber: Jedes Finanzprodukt ist nur so sicher, wie erstens der Herausgeber des Produktes und zweitens wie der Markt, in welchem das Produkt versucht, erfolgreich zu sein. Damit diese beiden Punkte abgeklärt werden können, beschäftigen die Banken ihre Analysten, damit diese alle Risiken einer solchen Anlage bewerten und dann für den Vertrieb über ihre Kanäle freigeben können oder eben nicht.

Damit die Analysten «ihr Geld wert sind», analysieren sie dann noch weitere Aspekte des Produktes. Vor allem sind sie aber Diener ihrer Herren und deshalb halten wir eigentlich nichts von solchen Analysen. Wir halten uns an die beiden oben erwähnten grundsätzlichen Punkte: Wer gibt das Produkt heraus und wie funktioniert der Markt, in welchem das Produkt funktioniert. Dann muss es noch zum Kunden passen und er muss es auch noch verstehen. Dann darf man getrost auch sein Geld so anlegen, man kennt die Risiken und ist informiert.

Angebote in Hülle und Fülle

Pro Monat werden uns zwei bis drei sogenannte Sachwert-Produkte zur Analyse angeboten. Unten finden Sie unsere Kriterien, die wir so als Faustregel durchgehen, bis wir ein Produkt als zu uns und unseren Kunden passend empfinden. Bilden Sie sich Ihre eigene Meinung, googeln Sie, was Sie nicht gleich selber kennen, und lernen Sie, die Spreu vom Weizen zu trennen.

Edelmetalle

Zum Beispiel Edelmetalle wie Gold und Silber empfehlen wir nur in physischer Form, da braucht es keine weitere Hilfe von unserer Seite. Wir raten den Kunden in jedem Falle von Investitionen in Goldfonds oder mit Gold verbundene strukturierte Produkte und Zertifikate ab. Diese sind nur so sicher wie der Produktanbieter, wenn der in Konkurs geht, ist die Anlage futsch. Deshalb: Edelmetalle nur physisch kaufen und ab ins Schliessfach. Aber Achtung, deren Preisgestaltung ist stark von der Psychologie der Märkte abhängig, stark schwankend und nicht stabil!

Seltene Erden

Seltene Erden sind aus unserer Sicht eigentliche Risikoinvestitionen. Klar, seltene Erden, wie Scandium, Holmium oder wie sie alle heissen, werden gerade aktuell für eine neue technische Errungenschaft, wie zum Beispiel Brennstoffzellen, Auto-Katalysatoren, Dauermagnete, Elektromotoren oder für die medizinische Röntgentechnik benötigt, aber wer weiss schon, ob diese Technik nicht schon im Zeitpunkt der Investition veraltet ist und man dann auf einem Haufen Metall sitzt, der wertlos geworden ist.

Wir halten uns deshalb mit Vorliebe an Sachwerte, deren Verwendung wir verstehen und deren Markt wir seit Jahren als stabil und einfach verständlich kennen.

Holz als Sachwerte

Angebote gibt es, zum Beispiel bei Holzanlagen, genug. Die meisten Produktanbieter jedoch lassen ihre Pflänzlinge in den Tropen oder in Asien pflanzen. Dort sind sie nicht nur den tropischen Stürmen, sondern auch den juristischen und politischen Wechselbädern der jeweiligen Regierungen ausgesetzt. Für solche Experimente ist die Wachstumsphase der Bäume zu lang und die Plantage zu weit von Europa entfernt. Was, wenn vor Erreichen der vollen Holzblüte die Regierung wechselt und mit ihr die Eigentumsverhältnisse der Baumplantage? Was, wenn das Land nur gepachtet ist und der Eigentümer in Konkurs geht, wo bleiben dann die Regressforderungen der Anleger stecken? Man kann es sich lebhaft vorstellen.

Dieses zusätzliche Risiko wollten wir für unsere Kundinnen und Kunden nicht eingehen. Wir suchen deshalb Holzanlagen in Europa mit verlässlichen rechtlichen und politischen Eigentumsverhältnissen. Unsere Anlegerinnen und Anleger sollen «ihre» Bäume mit einer Fahrt von ein paar Stunden besuchen und ihrem Geld beim Wachsen zusehen können.

Klar, auch hier wieder: Wer ist der Herausgeber des Produktes und wie sieht der Markt aus? In unserem Falle handelt es sich beim Produktanbieter um ein Spin-off einer deutschen Universität mit mehrjähriger Erfahrung und beim Markt gehen die Fachleute von einer überdimensional steigenden Nachfrage nach Holz bei gleichzeitiger Schrumpfung des natürlichen Angebotes (Vernichtung von Wäldern, Schutz von Wäldern, etc.) aus. Also ideal für eine langfristige Anlage.

Vor allem umweltbewusste und ethisch eingestellte Menschen finden sich unter den Anlegern. Daneben solche, die einfach gut diversifiziert sein möchten. Doch auch Eltern und Grosseltern, die für ihre Kinder und Enkel sparen. Interessant ist die Anlage zudem für Unternehmer, die mit der grünen Geldanlage die CO2Bilanz des eigenen Unternehmens verbessern wollen. Die Bäume binden so viel CO2, dass ein Anleger, der zirka Fr. 6000 in den Fonds investiert, rund 13 000 Kilometer mit dem Auto fahren kann, ohne ein schlechtes Gewissen haben zu müssen.

Immobilien

Die gute alte Immobilien-Anlage feiert schon seit längerem ihr Comeback. Die Nachfrage nach Investitionen in Immobilien wächst im grossen Stil. Das Niedrigzinsumfeld und die vermeintlich unsichere politische Entwicklung drängen viele zur Flucht in die Immobilien. Viele kaufen in ihrer Not überstürzt ein Haus, machen bei einem Bauvorhaben mit und gehen dabei, ohne es zu merken, hohe Risiken ein. Davon halten wir nicht viel. Wer die Branche nicht versteht, sollte auch bei vermeintlich wertvollen Immobilien von einer Direktanlage absehen.

Wir empfehlen eine indirekte Anlage: Man gibt sein Geld jemandem, der sein Geschäft versteht und in diesem Falle eben mit den Geldern unserer Kunden Immobilien kauft. Auch hier gelten aber die beiden Punkte: Wer ist der Anbieter und wie sieht der Markt aus? Derzeit raten wir von einer solchen Anlage in der Schweiz ab. Hingegen spricht die deutsche Regierung von pro Jahr (!) 475 000 Wohnungen, die zu wenig gebaut werden! Das ist also ein Markt, der über die nächsten Jahre demjenigen hohe Erträge verspricht, der Mietwohnungen besitzt.

Derzeit sind Angebote auf dem Markt, welche dem Anleger bis zu 5% Zins pro Jahr versprechen und diese Versprechen nachweislich seit Jahren gehalten haben. Die derzeitige Markt-lage in Deutschland lässt diese Angebote noch während Jahren als gute Anlage in Sachwerte erscheinen.

Doch wie bei jeder Anlage gilt auch hier: Verstehe ich das Angebot, weiss ich, welches Risiko damit verbunden ist, kann ich mir das Risiko leisten, will ich das Risiko eingehen und finde ich die Anlage zu mir passend? Falls Sie das alles mit JA beantworten können, dann fragen Sie den Fachmann und lassen Sie sich in das Reich der Sachwerte-Anlagen entführen.


Sinkende Altersleistungen

Was tun gegen die sinkenden Altersleistungen aus AHV und Pensionskasse?
Die einhellige Erwartung der Experten ist, dass die Altersleistungen der in Rente gehenden Menschen in den kommenden Jahren weiter schrumpfen werden.

Für Lehrerinnen und Lehrer ist dies dank stabiler Arbeitgeber und Löhne sowie ebenso stabiler Pensionskassen weniger wahrscheinlich. Über kurz oder lang wird man sich jedoch die Frage stellen müssen, ob es sinnvoll sei, über das heutige Pensionsalter hinaus länger zu arbeiten oder mehr zu sparen.

Die Vorteile einer konsequenten, wenn möglich maximalen Einzahlung in die Säule 3a haben wir schon mehrfach erwähnt. Wer weiteres Sparpotenzial hat, sollte zusätzlich sparen und so früh wie möglich damit beginnen. Vor allem wegen der Negativzinsen und aus Erfahrung empfehlen wir mit Überzeugung das disziplinierte monatliche Sparen in einen Value-Aktienfonds. Das bringt langfristig am meisten.

In den USA z. B. gibt es keine regulierte Pensionskassenstruktur. Trotzdem kennen wir amerikanische Value-Aktienfonds, die unbeeindruckt von den täglichen Schreckensnachrichten am Finanzmarkt konsequent bei ihrer Strategie verharren, auch wenn die Kurse sinken. Sie erreichen jährliche Renditen von über 10% und bedienen Tausende von Rentnern. Und das seit 1968!

Auf unser Sozialversicherungs-System umgesetzt, heisst das: AHV und Pensionskasse nicht durch die Politiker verwässern lassen, die Vorteile der dritten Säule nutzen und selber diszipliniert in Aktienfonds monatlich einen Betrag, den man sich leisten kann, anzusparen.

Dazu eignen sich vor allem diversifizierte Fondsanlagen. Manche Experten empfehlen dazu ETF. Wir sind nicht so begeistert von ETF, die zwar tiefere Kosten, aber auch zum Teil sehr hohe versteckte Klumpenrisiken in sich tragen. Wir bevorzugen Fonds mit Value-Anlagen. Diese sind zwar etwas teurer im Management, haben aber intern weniger Kosten als jene Fonds, die von den Banken als Alternative zu den ETF angeboten werden. Vor allem sind sie eines; seit Jahren verlässliche Sparprodukte.


Alternative Anlagen

Obligationen mit hohen Zinsen können für kleine Anleger*innen interessante «Alternative Anlagen» in diesen zinslosen Zeiten sein.

Auf dem Bankkonto erhält man praktisch keinen Zins mehr, die Banken erheben zusätzliche Gebühren, und man muss bei grösseren Summen auf dem Konto sogar mit Negativzinsen rechnen. Wie kann man als kleine Anleger*innen diesem Dilemma ausweichen? Bei allen Anbietern von Finanzprodukten erhalten Sie als Antwort auf diese Fragen meist ein Angebot einer sogenannten Alternativen Anlage.

Was sind Alternative Anlagen?

Alternative Anlagen investieren in nichttraditionelle Vermögenswerte wie Infrastruktur, Immobilien und Private Equity und sind Strate-gien, die mit nichttraditionellen Methoden, wie Leerverkauf und Leverage operieren. Es empfiehlt sich bei diesen Anlagen, nur in zwei Kategorien, Private Equity oder Private Dept, zu investieren.

Was bedeutet Private Equity/Private Dept?

Private Equity sind vom Unternehmen selbst herausgegebene Eigenkapitalfinanzierungen (Aktien), die am Erfolg der Firma partizipieren und nicht zurückbezahlt werden müssen. Private Dept sind vom Unternehmen selbst herausgegebene Obligationen. Diese gelten als Schulden des Unternehmens, die verzinst werden und die zurückbezahlt werden müssen.

Private-Dept-Obligationen, welche Arten gibt es?

Obligationen sind festverzinsliche Wertpapiere, die von privaten Unternehmen, Staaten und Kantonen herausgegeben werden, um einen Finanzierungsbedarf abzudecken oder Wachstum zu finanzieren. Es gibt Obligationen, die an der Börse gehandelt werden, und Obligationen, die privat herausgegeben werden. An der Börse gehandelte Obligationen können jederzeit zum Marktpreis verkauft werden. Nichtbörsenkotierte Obligationen kann man während der Laufzeit nicht verkaufen. Dafür zahlen diese einen höheren Zins aus.

Wieso zahlen Emittenten von nichtbörsenkotierten Obligationen mehr Zins?

Da die Banken durch die gesetzlichen Vorgaben nicht mehr alle Kreditanfragen befriedigen können, obwohl sie eigentlich wollten und auch nach Prüfung des Kreditnehmers auch könnten, ist es für den Emittenten einer nichtbörsenkotierten Obligation nicht nur sinnvoller, sondern meist auch günstiger, den Anleger*innen einen höheren Zins zu zahlen, als keinen Kredit zu erhalten. Die Zinsen liegen derzeit zwischen 3,25% und 5% pro Jahr.

Was ist das Risiko bei einer Anlage in Obligationen?

Besonders Schweizer Anleger wissen nach dem Schicksal der Swissair, dass jedes Finanzprodukt einen Totalverlust erleiden kann. Das Ausfallrisiko von börsenkotierten und nichtbörsenkotierten Obligationen ist gleich zu gewichten, es hängt immer von der Qualität (der Bonität) des Unternehmens ab.

Wie minimiert man das Risiko?

Man legt den Betrag fest, den man sich leisten kann, über eine gewisse Zeit zu besseren Zinsen anzulegen. Dann verteilt man diesen auf mehrere Obligationen. Weiter legt man in Schweizer Franken an, damit kein Währungsrisiko besteht.

Zusammenfassung

Es gibt sie also noch, die interessanten Alternativen Anlagen. Höher verzinste nichtbörsenkotierte Obligationen bieten sich auch für die kleineren Anleger*innen an. Man vermeidet damit Negativzinsen, sie sind leicht verständlich, und sie zahlen jährlich einen attraktiven Zins.


«Ich arbeite ab sofort nur noch Teilzeit!»

Was nach ausgewogener Work-Life-Balance klingt, hat gravierende Auswirkungen auf die Altersvorsorge. Wer sein Pensum reduzieren will, muss sich der Folgen seiner persönlichen Altersleistungen bewusst sein. Frauen arbeiten häufiger Teilzeit als Männer. Laut dem Bundesamt für Statistik arbeiteten im Jahre 2018 59% der erwerbstätigen Frauen in der Schweiz Teilzeit, bei den Männern waren es hingegen nur 17,6%.
Was passiert konkret in den drei Säulen AHV – Pensionskasse – eigenes Sparen?

AHV

Das kleinere Arbeitspensum trägt über das Jahr natürlich einen kleineren Lohn in die Haushaltskasse ein. Dadurch werden die Durchschnittswerte für eine maximale AHV-Rente meist nicht erreicht. 2020 erhält man eine maximale AHV-Rente (derzeit 28 440), wenn der durchschnittliche abgerechnete AHV-Lohn über 85 320 liegt. Das erreichen die meisten Teilzeitbeschäftigten nicht. Sie müssen also eine kleinere eigene AHV- Rente erwarten.

Pensionskasse

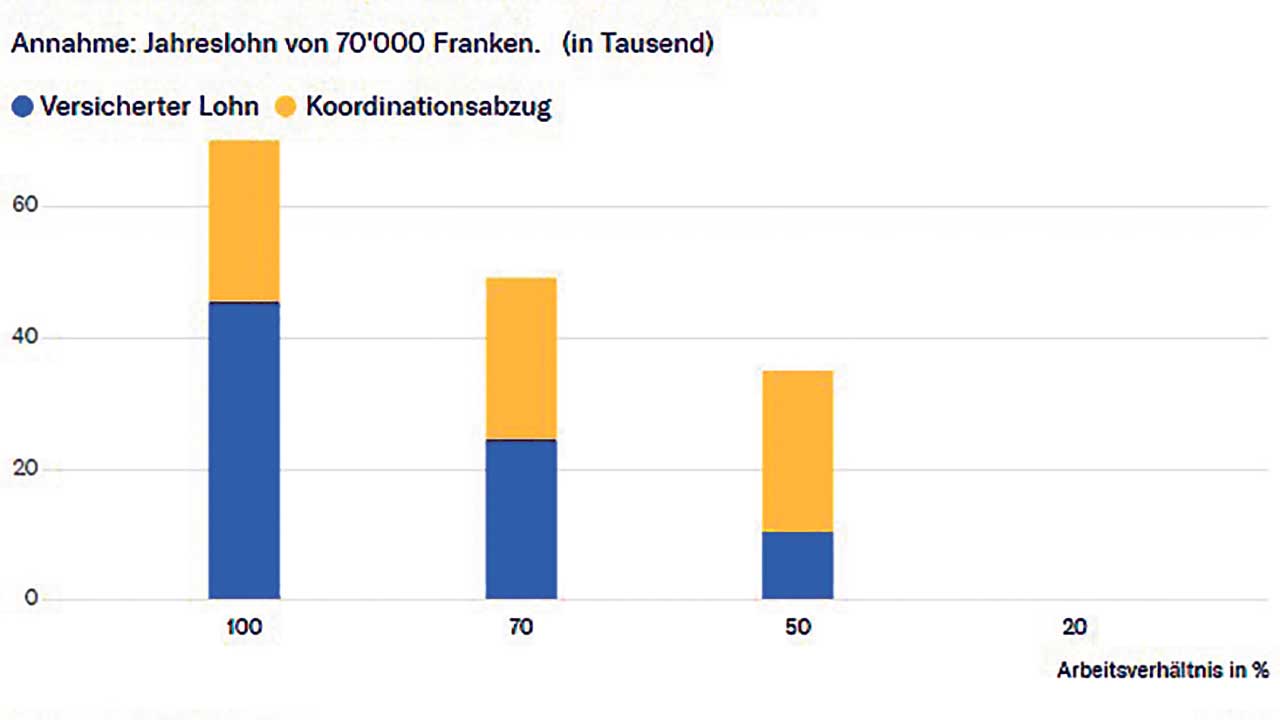
Hier spielt der oder dem Teilzeitbeschäftigten der sogenannte Koordinationsabzug nicht in die Karten. Der versicherte Lohn wird kleiner, weil der Koordinationsabzug immer gleich bleibt. Die NZZ hat das 2017 in einer Grafik dargestellt (siehe unten). Damit sinken nicht nur die Leistungen für Invalidität und Hinterbliebene während der Arbeitsphase, auch die Altersleistungen werden kleiner, weil sich die Sparanteile meist ebenfalls am versicherten Lohn orientieren.

Selber sparen

Die meisten Menschen im Arbeitsprozess sparen. Entweder einfach so auf das Bankkonto oder in eine steuerbegünstigten Säule 3a. Nach einer Studie der Credit Suisse aus dem Jahre 2019 zahlen 51% der Frauen, aber 58% der Männer in eine Säule 3a ein. Das ist offenbar vor allem auf den geringeren Lohn aus der Teilzeitarbeit zurückzuführen, denn an einer anderen Stelle sagt die Studie, dass Frauen unter gleichen Lohnbedingungen häufiger in die Säule 3a einzahlen als Männer.
Teilzeitarbeit wirkt sich also in allen drei Säulen aus. Die finanziellen Auswirkungen sind weniger massiv, wenn man in einer Partnerschaft Teilzeit arbeitet, als wenn man als Single Teilzeit arbeitet. In jedem Fall soll man sich den Schritt gut überlegen und sich die Konsequenzen auf einem Vorsorgeplan zeigen lassen. Erst wenn man alle Konsequenzen kennt, kann man unbeschwert sagen: Ich arbeite ab sofort nur noch Teilzeit.