Neue Arbeitsformen, der Pension Gap und 7 Milliarden

Welche spezifischen Bedürfnisse von Frauen sowie von jungen Menschen sollen in der BVG-Reform adressiert werden? Salomè Vogt (Avenir Jeunesse) und Eliane Albisser (PK-Netz) sind sich bezüglich «Frauenfallen» in der Vorsorge relativ einig. In der Frage, ob hinsichtlich Umverteilung von Jung zu Alt die Solidarität überstrapaziert wird, gehen ihre Meinungen auseinander.

Eliane Albisser (PK-Netz)
«In der 2. Säule besteht ein Gender Pension Gap von 63%. Diese immense Differenz ist ein Beweis für die nicht vorhandene Gleichstellung zwischen den Geschlechtern. Die Rentensituation der Frauen ist besonders prekär, weil sich die 2. Säule an einer typischen männlichen Erwerbsbiografie orientiert.»


Salomè Vogt (Avenir Jeunesse)
«Ein Transfer von 7 Milliarden pro Jahr von den Jungen zu den Alten ist einfach zu viel, es bedeutet 1700 Franken Sparkapital pro Jahr für die Jungen, was schliesslich tiefere Renten bedeutet. Das Problem wird immer auf die nächste Generation geschoben, es ist ein Schneeballsystem.»


Gibt es «die» Frauenanliegen, die in der 2. Säule adressiert werden können und sollen?

Salomè Vogt: Frauen arbeiten öfters Teilzeit, auch für mehrere Arbeitgeber. Neue Arbeitsformen nützen daher eher Frauen. Entsprechend sollte man die Vorsorge anpassen. Frauen werden von der Senkung des Koordinationsabzugs eher profitieren, und das ist richtig so. Wenn ich eine Tochter hätte, würde ich ihr dies mit auf den Weg geben: Eine gute Vorsorge führt über eine gute Ausbildung, einen guten Job mit einem relativ hohen Lohn. Man muss sich von Anfang an überlegen, wie man seine Berufsbiografie definiert. Wenn man als Frau 100% zu Hause sein möchte, kann eine Heirat zur Absicherung beitragen. Solche Sachen muss man sich, insbesondere als Frau, gut überlegen.

Die Vorsorge als Spiegelbild des Lebens- und Arbeitswegs. Gibt es «die» Frauenanliegen, Frau Albisser?

Eliane Albisser: Rund um den Frauenstreik wurde bereits viel Sensibilisierungsarbeit geleistet. In der 1. Säule gibt es systembedingt praktisch keine Unterschiede zwischen den Renten von Männern und Frauen. In der 2. Säule besteht hingegen ein Gender Pension Gap von 63%. Diese immense Differenz ist ein Beweis für die nicht vorhandene Gleichstellung zwischen den Geschlechtern. Die Rentensituation der Frauen ist besonders prekär, weil sich die 2. Säule an einer typischen männlichen Erwerbsbiografie orientiert. Die unterschiedlichen Erwerbsbiografien von Männern und Frauen widerspiegeln sich sodann in der Rentenhöhe. Die im grossen Umfang von Frauen geleistete Betreuungsarbeit wirkt etwa nicht rentenbildend. Das Resultat sind grosse Vorsorgelücken.

Und wie lässt sich dies angehen?

Albisser: Die Halbierung des Koordinationsabzugs, wie sie im aktuellen Reformvorschlag vorgesehen ist, geht in die richtige Richtung. Aber selbstverständlich ist die Modernisierung der 2. Säule in dieser Hinsicht nur ein Aspekt, es braucht ganz viele weitere gleichstellungspolitische Fortschritte. Für mich ist wichtig, dass wir den Fokus nicht nur darauf legen, dass Frauen in grösserem Umfang am Arbeitsmarkt teilnehmen und dort auch nach oben kommen. Denn: Irgendjemand wird auch weiterhin Reinigungsarbeit machen, wird die Kinder betreuen. Das heisst, es braucht auch eine Umverteilung von Care- und Lohnarbeit und eine bessere Entlöhnung sogenannter Frauenberufe, um den Gender Pension Gap zu minimieren.

Vogt: Bei der Analyse des Status quo sind wir uns einig. Wir sehen das Spiegelbild einer Zeit, in der sehr traditionell gelebt wurde. Frauen, die jetzt in Rente sind, waren meist verheiratet, hatten Kinder, sind dann aus dem Arbeitsleben ausgetreten. Wenn sie Pech hatten, kam die Scheidung mit 50, und sie konnten nicht mehr ins Erwerbsleben einsteigen, einen guten Beruf annehmen, Geld verdienen.

Albisser: Es hat niemand mehr auf sie gewartet.

Vogt: Genau. Es gibt in der Vorsorge Frauenfallen. Man muss sich dem einfach bewusst sein. Ich kenne Frauen, die sich, bevor sie überhaupt studieren, überlegen, welches Studium nachher zu einem Job führt, der kompatibel ist mit einer Teilzeitarbeit. Das kann es ja nicht sein. Wir haben wirklich gesellschaftliche Probleme in der Schweiz, insbesondere mit der Vereinbarkeit von Beruf und Familie. Ich bin aber zuversichtlich: Wenn wir in 40 Jahren nochmals eine Ist-Analyse machen, wird diese anders ausfallen als jetzt.

Ähnlich pauschal wie die Frauenanliegen werden gerne auch die Anliegen «der Jungen» in die Reform-Diskussion eingebracht. Was sind die Interessen «der Jungen?»

Albisser: Ich bin nicht bereit, einen Generationenkonflikt heraufzubeschwören. Niemand weiss, wie alt wir einmal werden, auch wir als junge Personen nicht. Es kann gut sein, dass wir auch einmal sehr alt werden, älter, als unser Umwandlungssatz es dannzumal berechnet hat. Ohne die kollektive Absicherung müssten wir für diese Möglichkeit selber vorsorgen, selber sparen. Es ist im Übrigen nicht so, dass es in der beruflichen Vorsorge stets eine Umverteilung von Jung zu Alt gibt. Es gab Zeiten, als es über grosszügige Verzinsungen eine Umverteilung in die andere Richtung gab, nur hat man das vielleicht etwas vergessen. Entsprechend sehe ich es als richtig an, dass die Jungen für die Kompensation der Umwandlungssatzsenkung mitzahlen. Die vorgesehene Beitragserhöhung auf dem AHV-pflichtigen Jahreseinkommen macht Sinn und ist in einem für alle verkraftbaren Umfang.

Vogt: Ich will auch nicht den Generationenvertrag in Frage stellen, nicht Jung gegen Alt ausspielen. Es braucht eine gewisse Solidarität in dem ganzen Konstrukt, doch wird diese momentan überstrapaziert. Ein Transfer von 7 Milliarden pro Jahr von den Jungen zu den Alten ist einfach zu viel, es bedeutet 1700 Franken Sparkapital pro Jahr für die Jungen, was schliesslich tiefere Renten bedeutet. Das Problem wird immer auf die nächste Generation geschoben, es ist ein Schneeballsystem, das geht einfach nicht auf. An dem Punkt, an dem wir jetzt sind, ist es unsolidarisch. Es braucht eine gewisse Solidarität der älteren Generation, vielleicht auch einmal etwas Abstriche zu machen.

Wie sorgen Sie selber vor?

Vogt: Ich habe bereits im Studium geprüft, dass ich die jährlichen Mindestbeiträge in die AHV einbezahlt habe – falls man Lücken nicht innerhalb von fünf Jahren nachbezahlt, drohen irreversible Kürzungen der Rente. Generell habe ich viel in meine Ausbildung investiert und arbeite aktuell Vollzeit. Ich habe eine 3. Säule, ein Sparkonto und ein wenig Aktien.

Albisser: Ich habe viel Zeit und Geld in meine Ausbildungen investiert. Nach meiner Tätigkeit als Primarlehrerin habe ich Jura und Soziologie studiert. Da ich in dieser Zeit selber für meinen Lebensunterhalt aufkam, konnte ich nichts auf die Seite legen und auch kaum Vorsorgekapital äufnen. Meine Vorsorgelücke ist folglich entsprechend gross. Da ich eine gute Ausbildung habe, bin ich dennoch sehr privilegiert und habe auch seit wenigen Jahren ein Säule-3a-Konto. Daraus erwächst im Alter zwar keine Rente, aber ich kann trotzdem etwas Geld zur Seite legen, was ich als nicht selbstverständlich ansehe.

Text: Kaspar Hohler
Fotos: Claudio Zemp


Aus dem Kanton St. Gallen

Deutlich besser als budgetiert: Die Staatsrechnung des Kantons St. Gallen weist einen Ertragsüberschuss aus.

Auch im Kanton St. Gallen lautet der Titel des am 24. März 2021 erschienenen Artikels im «St. Galler Tagblatt» zur Rechnung des Kantons St. Gallen analog zur Stadt St. Gallen – und dies trotz erheblichen Mehraufwendungen infolge der Corona-Pandemie!

Einer der Hauptgründe für den besseren Rechnungsabschluss 2020 ist laut Mitteilung des Kantons die Gewinnausschüttung der Schweizerischen Nationalbank (SNB). Diese fiel um rund 103,4 Millionen Franken besser aus als budgetiert. Operativ resultiert nach Ausklammerung der Bezüge aus dem besonderen Eigenkapital und der ausserordentlichen Effekte ein Ertragsüberschuss von 216,8 Millionen Franken.

Wie im Vorjahr lagen die Kantonssteuern um 56,3 Millionen Franken und der Anteil an den Bundessteuern um 10,1 Millionen Franken über dem Budget. Weiter konnten Mehrerträge bei den Gewinnanteilen der Psychiatrieverbunde und dem Zentrum für Labormedizin von insgesamt 5,9 Millionen Franken und im Amt für Berufsbildung von 5,1 Millionen Franken verzeichnet werden.

Positive Effekte resultierten auch im Bereich der Sonderschulen von 5,7 Millionen Franken und im öffentlichen Verkehr von 5,6 Millionen Franken. Tiefere Aufwendungen fielen insbesondere bei den individuellen Prämienverbilligungen (18,2 Millionen Franken), bei den Ergänzungsleistungen (11,5 Millionen Franken), im Bereich Wasser und Energie (7,4 Millionen Franken) sowie bei den Bauten und Renovationen (4,7 Millionen Franken) an.

Höhere Aufwendungen wegen Corona

Im Mai 2020 hat der Kantonsrat beschlossen, die Sonderausschüttung der SNB des Jahres 2020 im Umfang von 79,3 Millionen Franken dem besonderen Eigenkapital zuzuweisen. Gleichzeitig hat er den Verwendungszweck des besonderen Eigenkapitals für die Finanzierung von Massnahmen zur Bekämpfung der Folgen des Coronavirus ausgeweitet.

Im Rechnungsjahr 2020 wurden Aufwendungen im Zusammenhang mit Corona-Massnahmen von insgesamt 63,9 Millionen Franken über das besondere Eigenkapital finanziert. Diese belasten somit den allgemeinen Staatshaushalt nicht.

Die grössten Corona-bedingten Aufwandpositionen 2020 sind:

  • die Ertragsausfallentschädigungen der Spitäler von 42,3 Millionen Franken;
  • die Ausfallentschädigungen im Kulturbereich von netto 8,4 Millionen Franken;
  • die Aufwendungen des kantonalen Führungsstabs von 7 Millionen Franken, unter anderem für den Betrieb der Konsultationszentren, die Infoline, das Contact Tracing und Schutzmaterial.

Höhere Aufwendungen aus ausserordentlichen Wertberichtigungen

Aufgrund der jährlichen Werthaltigkeitsprüfung der Aktiven werden auf den Darlehen der Spitalverbunde 3 und 4 sowie auf der Beteiligung am Spitalverbund 3 Wertberichtigungen von gesamt 21,5 Millionen Franken nötig. Dies aufgrund der negativen finanziellen Aussichten gemäss den Mittelfristplanungen der Spitalverbunde.

Weiter wird aufgrund der Entwicklung im Jahr 2020 sowie den unsicheren Aussichten auch die Beteiligung an der Genossenschaft Olma Messen St. Gallen per Ende 2020 vollständig wertberichtigt. Diese beläuft sich nach der vom Kantonsrat im September 2020 beschlossenen Aufstockung von 430’000 Franken per Ende 2020 auf rund 2,4 Millionen Franken.

Corona lässt Staatsquote stark ansteigen

Bereinigt um saldoneutrale, nicht ausgabenwirksame sowie ausserordentliche Positionen nimmt der Aufwand im Vergleich zum Vorjahr um rund 143 Millionen Franken zu, was einem bereinigten Aufwandwachstum von 3,8 Prozent entspricht. Damit liegt das Wachstum über dem budgetierten Wert von 2,7 Prozent, in welchem laut Mitteilung jedoch noch keine Effekte der Corona-Pandemie berücksichtigt waren.

Die Mehraufwendungen für Corona-Massnahmen von 63,9 Millionen Franken sind für rund 1,7 Prozentpunkte des bereinigten Aufwandwachstums verantwortlich. Der weitere Anstieg ist insbesondere auf höhere Staatsbeiträge bei den Ergänzungsleistungen, im Amt für Soziales, bei der Universität, bei den Fachhochschulen und bei der ausserkantonalen Hospitalisation sowie einen höheren Personalaufwand und den Anstieg beim Sachaufwand zurückzuführen.

Für das Jahr 2020 wird ein Rückgang des realen Bruttoinlandproduktes um 2,9 Prozent erwartet. Aus der grossen Diskrepanz zwischen bereinigtem Aufwandwachstum und wirtschaftlicher Entwicklung ergibt sich für den Kanton im Jahr 2020 eine deutlich höhere Staatsquote, die primär auf Effekte der Corona-Pandemie zurückzuführen ist.

Deutlich tiefere Nettoinvestitionen und Anstieg des Nettovermögens

Die Nettoinvestitionen der Investitionsrechnung liegen aufgrund diverser Projektverzögerungen, späterem Realisierungsbeginn bei gewissen Vorhaben und tieferen Darlehensgewährungen deutlich unter dem Budget 2020 und den Vorjahreswerten. Budgetiert waren Nettoinvestitionen von 309 Millionen Franken, effektiv wurden Nettoinvestitionen im Umfang von 183 Millionen Franken getätigt.

«Infolge dieser tieferen Investitionstätigkeit ist auch das Verwaltungsvermögen nicht so stark angestiegen», heisst es weiter. Im Gegenzug ist das Eigenkapital aufgrund des positiven Ergebnisses stärker angestiegen als budgetiert. In der Folge nimmt das Nettovermögen gegenüber dem Vorjahr um 171,5 Millionen Franken zu.

«Robuste» Eigenkapitalbasis per Ende 2020

Das freie Eigenkapital nimmt gegenüber dem Vorjahr im Umfang des erzielten Ertragsüberschusses zu und weist per Jahresende 2020 einen Bestand von 1052,2 Millionen Franken auf. Das besondere Eigenkapital, das neu neben der Finanzierung für steuerliche Entlastungen und für die Förderung von Gemeindevereinigungen auch für die Finanzierung von Corona-Massnahmen verwendet werden kann, beläuft sich per Ende 2020 neu auf 279,8 Millionen Franken.

Die Zunahme im Jahr 2020 von insgesamt 15,4 Millionen Franken setzt sich zusammen aus der Einlage der Sonderausschüttung SNB von 79,3 Millionen Franken und dem Bezug von 63,9 Millionen Franken für die Finanzierung von Corona-Massnahmen. Das gesamte verwendbare Eigenkapital beträgt per Ende 2020 somit 1332 Millionen Franken.

Das weitere Eigenkapital nimmt im Rechnungsjahr 2020 um 18,8 Millionen Franken ab und weist per Ende 2020 einen Bestand von 209,7 Millionen Franken aus. Diese Eigenkapitalkategorie umfasst zweckgebundene Verpflichtungen aus Spezialfinanzierungen und Globalkreditinstitutionen.

Trübe finanzielle Aussichten

Mit dem Konsolidierungskurs und den positiven Jahresabschlüssen der vergangenen Jahre konnte die Eigenkapitalbasis laufend gestärkt werden. «Per Ende 2020 steht der Kanton mit einem robusten Eigenkapitalbestand und einem Nettovermögen finanziell auf einer gesunden Basis», heisst es weiter.

«Das Budget 2021 und der Aufgaben- und Finanzplan 2022–2024 trüben die finanziellen Aussichten jedoch stark.»

Im Budget 2021 geht die Regierung von einem operativen Defizit in der Höhe von 242,8 Millionen Franken aus, während sie für die Finanzplanjahre 2022 bis 2024 operative Aufwandüberschüsse von 160 bis 220 Millionen Franken erwartet. Zum einen führe die negative konjunkturelle Entwicklung des Jahres 2020 im Zusammenhang mit der Corona-Pandemie ab 2021 zu deutlich tieferen Steuererträgen.

Zum anderen seien insbesondere die ab 2021 vollständig wirkenden Effekte aus der Umsetzung der Steuerreform (STAF), die Mindererträge aus dem Bundesfinanzausgleich sowie verschiedene aufwandseitige Effekte (u.a. hohe Dynamik bei den Staatsbeiträgen, hoher Abschreibungsaufwand) mitverantwortlich für die hohen prognostizierten Defizite.

Unsicherheiten in der Finanzplanung

«Die Unsicherheiten sind jedoch hoch und die aktuellen Planwerte beinhalten wesentliche Risiken wie auch Chancen.» So liessen sich die konjunkturellen Aussichten sowie die möglichen finanziellen Auswirkungen in den Bereichen STAF, Gewinnausschüttung SNB mit neuer Vereinbarung, Veränderungen Bundesfinanzausgleich, Prämienverbilligungsinitiative und Werthaltigkeitsfragen der Darlehen und Beteiligungen der Spitäler nur schwer abschätzen.

Die Regierung geht davon aus, dass im Kantonshaushalt ein strukturelles Defizit in der Grössenordnung von 120 bis 160 Millionen Franken besteht. Deshalb hat sie ein Projekt zur nachhaltigen Beseitigung dieses strukturellen Defizits lanciert. Gemäss Vorgabe des Kantonsrates ist die Regierung aktuell an der Erarbeitung eines Massnahmenpakets im Umfang von 120 Millionen Franken. Zur Zielerreichung werden unterschiedliche aufwand- wie auch ertragsseitige Massnahmen erarbeitet. Die Regierung wird dem Kantonsrat das Massnahmenpaket voraussichtlich zeitgleich mit dem Budget 2022 zur Beschlussfassung vorlegen.


Sinkende Altersleistungen

Was tun gegen die sinkenden Altersleistungen aus AHV und Pensionskasse?
Die einhellige Erwartung der Experten ist, dass die Altersleistungen der in Rente gehenden Menschen in den kommenden Jahren weiter schrumpfen werden.

Für Lehrerinnen und Lehrer ist dies dank stabiler Arbeitgeber und Löhne sowie ebenso stabiler Pensionskassen weniger wahrscheinlich. Über kurz oder lang wird man sich jedoch die Frage stellen müssen, ob es sinnvoll sei, über das heutige Pensionsalter hinaus länger zu arbeiten oder mehr zu sparen.

Die Vorteile einer konsequenten, wenn möglich maximalen Einzahlung in die Säule 3a haben wir schon mehrfach erwähnt. Wer weiteres Sparpotenzial hat, sollte zusätzlich sparen und so früh wie möglich damit beginnen. Vor allem wegen der Negativzinsen und aus Erfahrung empfehlen wir mit Überzeugung das disziplinierte monatliche Sparen in einen Value-Aktienfonds. Das bringt langfristig am meisten.

In den USA z. B. gibt es keine regulierte Pensionskassenstruktur. Trotzdem kennen wir amerikanische Value-Aktienfonds, die unbeeindruckt von den täglichen Schreckensnachrichten am Finanzmarkt konsequent bei ihrer Strategie verharren, auch wenn die Kurse sinken. Sie erreichen jährliche Renditen von über 10% und bedienen Tausende von Rentnern. Und das seit 1968!

Auf unser Sozialversicherungs-System umgesetzt, heisst das: AHV und Pensionskasse nicht durch die Politiker verwässern lassen, die Vorteile der dritten Säule nutzen und selber diszipliniert in Aktienfonds monatlich einen Betrag, den man sich leisten kann, anzusparen.

Dazu eignen sich vor allem diversifizierte Fondsanlagen. Manche Experten empfehlen dazu ETF. Wir sind nicht so begeistert von ETF, die zwar tiefere Kosten, aber auch zum Teil sehr hohe versteckte Klumpenrisiken in sich tragen. Wir bevorzugen Fonds mit Value-Anlagen. Diese sind zwar etwas teurer im Management, haben aber intern weniger Kosten als jene Fonds, die von den Banken als Alternative zu den ETF angeboten werden. Vor allem sind sie eines; seit Jahren verlässliche Sparprodukte.


Steuervorlage 17 und AHV

Am 19. Mai 2019 stimmt das Schweizer Stimmvolk über das Bundesgesetz über die Steuerreform und die AHV-Finanzierung (STAF) ab. Damit werden zwei wichtige Themen der Abstimmungskämpfe in den letzten Jahren kombiniert: eine Anpassung der Besteuerung von Unternehmen und die AHV-Finanzierung zur Sicherung der Renten. Die Meinungsbildung zur Abstimmungsvorlage ist komplex und schwierig. Die Meinungen der politischen Parteien sind geteilt, einzelne haben Stimmfreigabe erteilt. Die Meinungen bei den Verbänden und Gewerkschaften sind ebenfalls geteilt.

Wie schon das Interview mit Bundesrat Alain Berset zuvor, hat der vorliegende Artikel den Zweck, Aspekte der Vorlage aufzuzeigen und einen Beitrag bei der Meinungsbildung zu leisten.

Ausgangslage

Nach dem deutlichen Scheitern (59,1% Nein) der Unternehmenssteuerreform III (USR III) am 12. Februar 2017 an der Urne, wurde die Steuervorlage 17 (SV17) vom Bundesrat als Nachfolgeprojekt aufgegleist. Die Schweiz muss nach wie vor die Unternehmenssteuer anpassen, damit sie den internationalen Anforderungen entspricht und die Schweiz international wettbewerbsfähig bleibt. Im Rahmen der politischen Auseinandersetzung beschloss das Parlament in einem neuen Bundesgesetz über die Steuerreform und die AHV-Finanzierung (STAF) diese Anpassung mit einer Finanzierungshilfe für die AHV zu verknüpfen. Letztere ist nach der Ablehnung der Vorlage «Altersvorsorge 2020» dringend notwendig. Gegen das Gesetz wurde das Referendum ergriffen.

In der nachfolgenden Betrachtung stehen die Auswirkungen der Vorlage auf die Finanzierung der öffentlichen Aufgaben im Vordergrund.

Was hat sich im Vergleich zur USR III verändert?

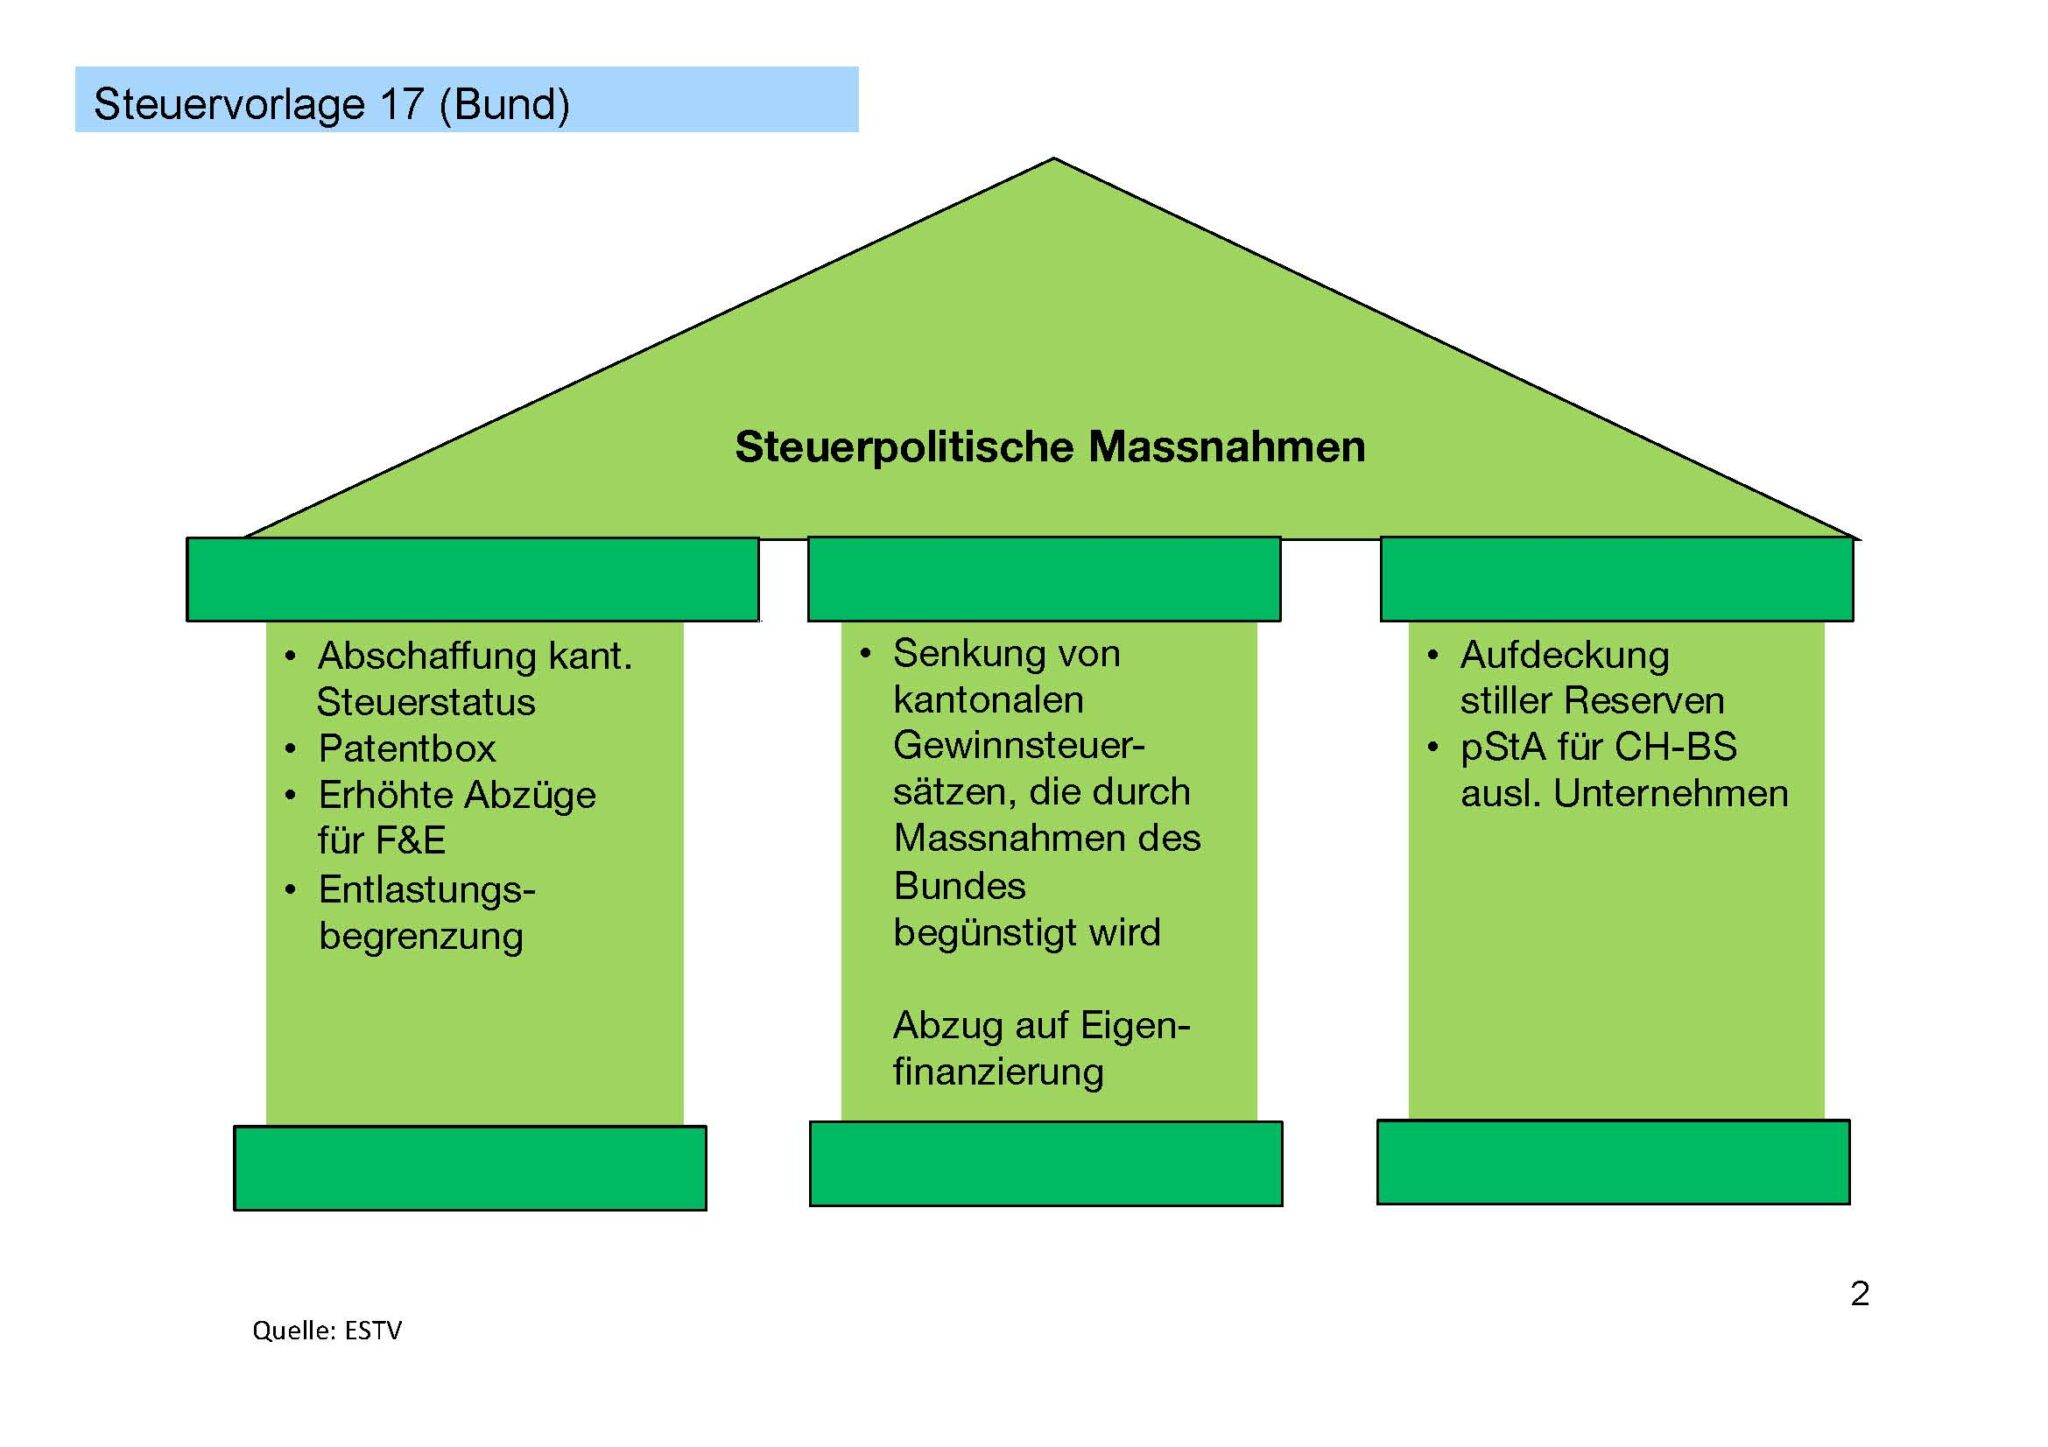
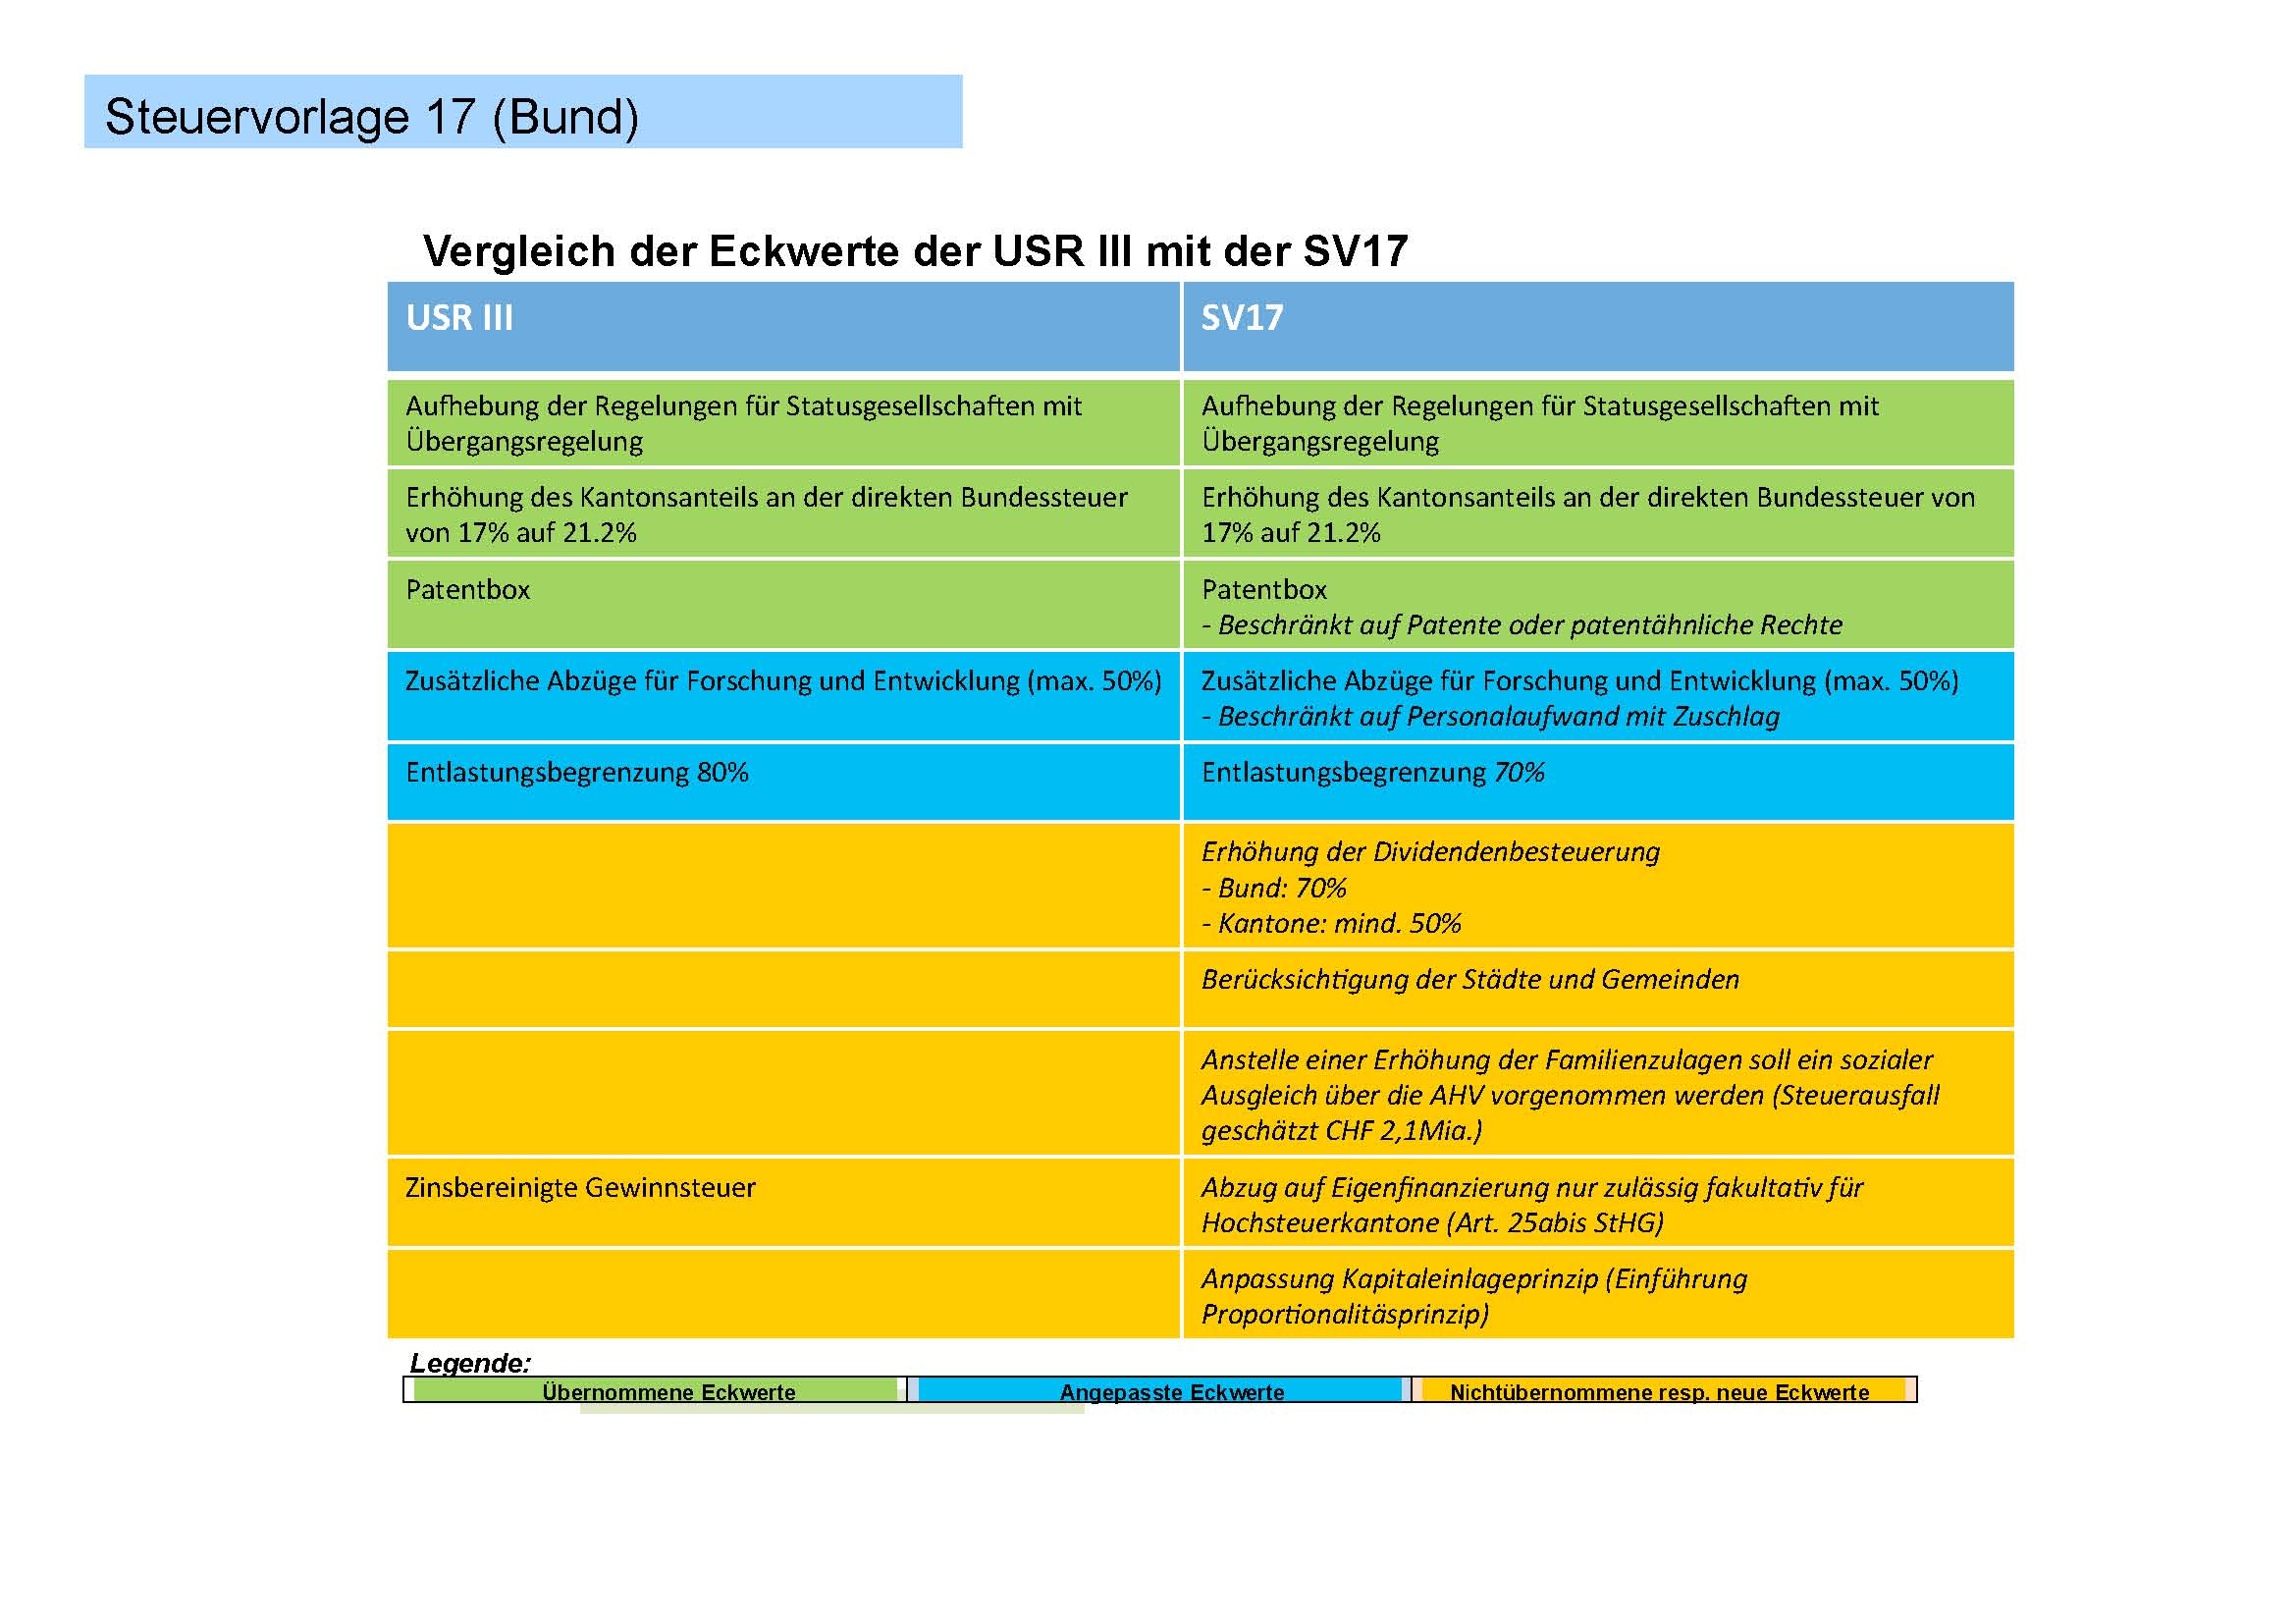
Vergleicht man die wesentlichen Eckwerte der früheren und der aktuellen Vorlage, wird ersichtlich, dass sich auf Bundesebene nur wenig geändert hat (siehe Abb. 1). Auf Ebene der Kantone und Gemeinden, wo die grössten Steuerausfälle zu erwarten sind, sieht auch die neue Vorlage keine Ausgleichsmöglichkeiten vor. Es ist also nach wie vor mit grossen Steuerausfällen und negativen Auswirkungen auf die kommunalen und kantonalen Finanzhaushalte zu rechnen. Die Bezeichnung «alter Wein in neuen Schläuchen» ist somit nicht völlig falsch.

Steuerpolitische Instrumente

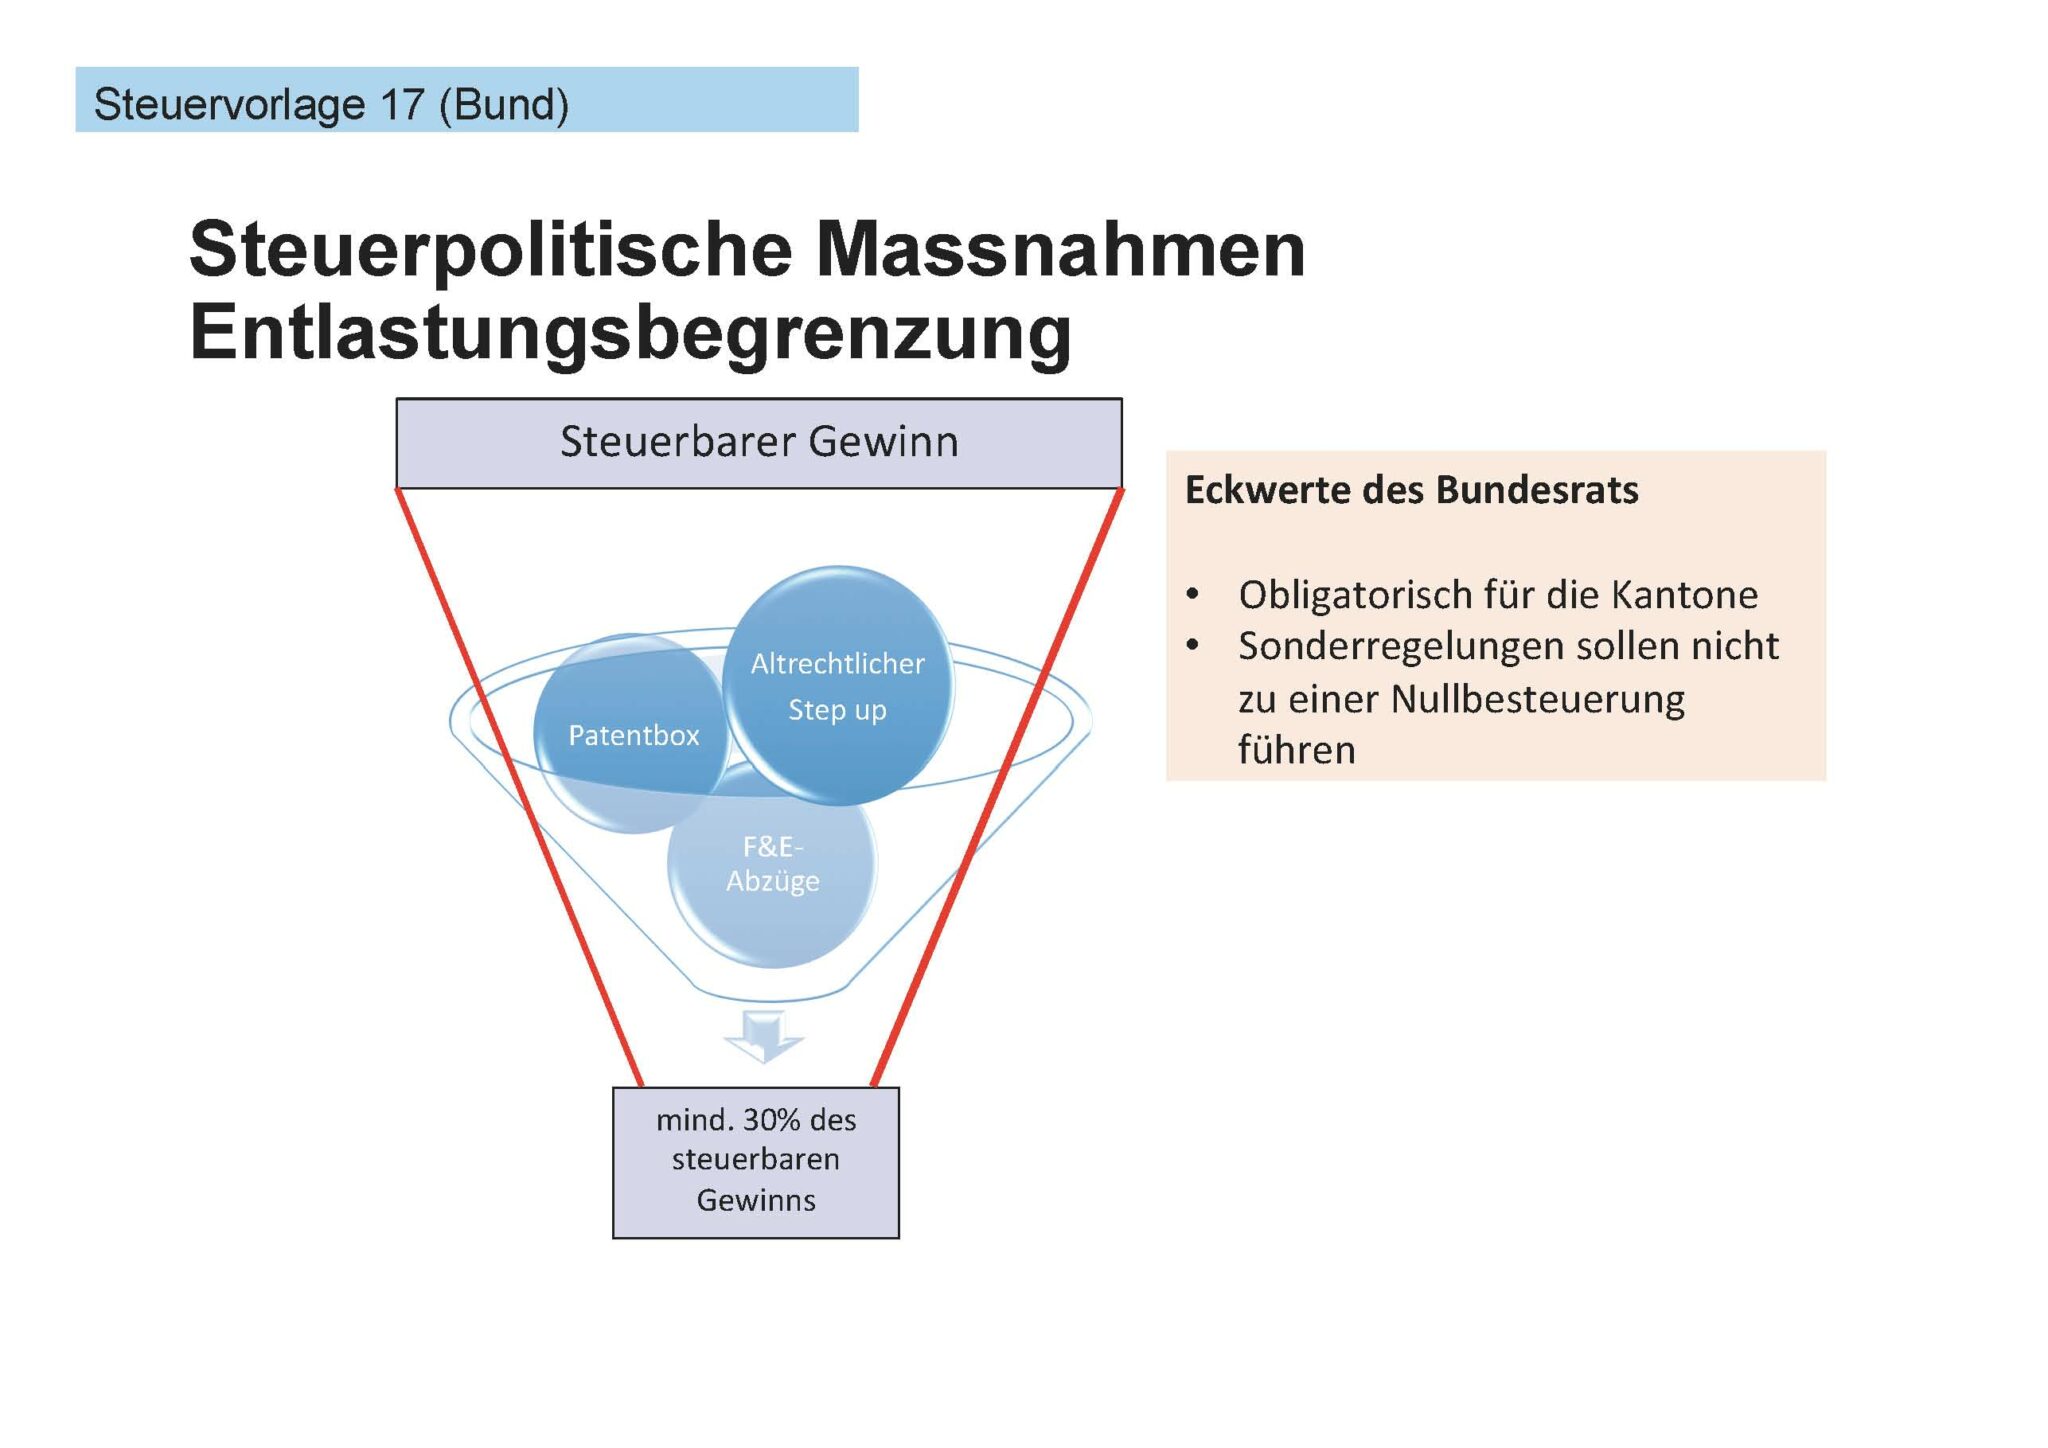
Mittels den in der STAF neu zur Verfügung gestellten steuerpolitischen Instrumenten kann der steuerbare Gewinn um maximal 70% reduziert werden. Zu diesen Massnahmen gehören etwa die Patentboxen, Abzüge auf Eigenfinanzierung, die Aufdeckung von stillen Reserven oder erhöhte Abzüge für Forschung und Entwicklung (vgl. Abb. 2).

Es ist kaum vorstellbar, in welcher Höhe Steuerausfälle bei maximaler Ausnützung der steuerpolitischen Möglichkeiten entstehen könnten. Immerhin haben die Kantone die Möglichkeit, engere Grenzen zu setzen.

Abb. 3 zeigt, welche Auswirkungen die SV 17 bzw. STAF hat. Mit Hilfe der steuerpolitischen Massnahmen können Unternehmen ihren steuerbaren Gewinn bis zu einer Untergrenze von 30 % des ursprünglich steuerbaren Gewinns schmälern. Eine Nullbesteuerung durch Sonderregelungen soll gemäss Bund verhindert werden.

Kantonale Gewinnsteuersatzsenkungen

Sollte die STAF beim eidgenössischen Urnengang vom 19. Mai 2019 angenommen werden, müssen die kantonalen Steuergesetze angepasst werden. Für diesen Fall ist in praktisch allen Kantonen vorgesehen, die Gewinnsteuersätze massiv zu senken, was für die Steuerausfälle hauptsächlich verantwortlichen wäre. Eine Ausnahme bildet der Kanton Bern, wo am 25. November 2018 im Rahmen einer Referendumsabstimmung die kantonale Steuergesetzrevision 2019 verworfen wurde; sie hatte eine deutliche Gewinnsteuersatzsenkung mit enormen Steuerausfällen bei den juristischen Personen vorgesehen.

Fazit

Die politische Diskussion in den eidgenössischen Räten konzentrierte sich hauptsächlich auf die in der Sache wohl etwas themenfremde AHV-Finanzierung. Völlig vergessen bzw. total untergegangen sind in den Diskussionen die riesigen Finanzierungslücken, welche durch die Steuerausfälle bei den öffentlichen Dienstleistungen entstehen. Die Kombination von steuerpolitischen Massnahmen und kantonalen Gewinnsteuersatzsenkungen verursacht Steuerausfälle, welchen kaum Gegenfinanzierungsmassnahmen entgegenstehen. Die Stimmbürgerinnen und Stimmbürger des Kantons Bern zeigten, dass sie nicht bereit sind, die Lasten der Finanzierungslücken zu übernehmen, und lehnten die Steuergesetzrevision 2019 des Kantons Bern, die eine deutliche Gewinnsteuersatzsenkung bei den juristischen Personen beinhaltete, ab.

Vor diesem Hintergrund sollte sich jeder öffentlich Bedienstete vor der Abstimmung zur STAF am 19. Mai 2019 die folgenden Fragen stellen:

  • Kann sich der schweizerische Service public einen Netto-Steuerausfall von über 2 Milliarden Franken leisten?
  • Ist die Schweizer Bevölkerung bereit, mittels Steuererhöhungen die Finanzierungslücken zu schliessen?
  • Was passiert bei einer Ablehnung der Vorlage?

Das zentrale Ziel der Vorlage ist die unbestrittene Abschaffung der bis heute privilegiert besteuerten Statusgesellschaften. Aber reichte es nicht aus, diese in einer Übergangsfrist in die ordentliche Besteuerung zu überführen und so auf den hochriskanten Totalumbau der Unternehmensbesteuerung zu verzichten?

Wäre es nicht an der Zeit den interkantonalen Steuerwettbewerb mit gezielten Massnahmen einzudämmen und auf eidgenössischer Ebene bei der Unternehmensbesteuerung einen Mindestgewinnsteuersatz festzulegen?


Lohnrunde 2019

Die Lohnrunde 2019 ist Geschichte, der Pulverdampf hat sich verzogen, die Ergebnisse der Auseinandersetzungen stehen fest. Es ist ernüchternd, und es war nicht anders zu erwarten. Keine bis kleine Erhöhungen der Gesamtlohnsumme sind auszumachen, der Nachholbedarf, der sich in den letzten Jahren aufsummiert hat, besteht gleich weiter oder steigt sogar an. In Einzelfällen ist Positives zu berichten, die Verhandlungen wurden erfolgreich abgeschlossen, Lohnerhöhungen sind die Folge. Öffentliches Personal Schweiz (ZV) hat bei den Mitgliederverbänden die Ergebnisse erhoben. Es ist die Einschätzung der eigenen Situation im gesamtschweizerischen Kontext möglich.

Für das vergangene Jahr 2018 wurde ein Wirtschaftswachstum von über 2 % vorausgesagt, der Wirtschaftsaufschwung im europäischen Umfeld schien sich fortzusetzen und die öffentlichen Arbeitgeber wiesen in ihren Budgets – entgegen ihren Prognosen – zum Teil massive Überschüsse aus. Öffentliches Personal Schweiz (ZV) empfahl deshalb die Forderung einer Reallohnerhöhung von 2 % für alle.

In den Lohnverhandlungen 2019 war von dieser ausgezeichneten Ausgangslage jedoch wenig zu spüren und die Arbeitgeberseite übte sich weiterhin in Zurückhaltung. Sie vergassen dabei, dass das öffentliche Personal einen wesentlichen Beitrag zu dieser guten Finanzlage leistet. Einerseits mit seiner täglichen Arbeit, andererseits mit der Duldung von Sparpaketen, die in finanziell schlechteren Vorjahren geschnürt wurden.

Der fehlende Wille, die Arbeitnehmenden an der guten finanziellen Situation teilhaben zu lassen, hatte eine Lohnstagnation zur Folge, welche wiederum dazu führte, dass die Konsumenten in der Überzeugung, dass sich das Wirtschaftswachstum nicht bis zu ihrem Geldbeutel durchschlägt, zurückhaltender waren. Dieses Verhalten wiederum wirkte sich negativ auf das Konjunkturwachstum aus und das Staatssekretariat für Wirtschaft (Seco) musste deshalb Ende 2018 eine abrupte Unterbrechung des Wachstums melden.

Eine Frage des Blickwinkels

Zeitweiser Wachstum und abrupter Stopp hin oder her – die Lohnverhandlungen 2019 waren – wie immer – zäh. Der Schweizer Lohnindex zeigt, dass die realen Löhne innerhalb der Branchen seit 2017 kaum oder gar nicht gestiegen sind. Grund sind Lohnerhöhungen, welche nicht oder nur knapp die Jahresteuerung decken. Es kann also vorkommen, dass Arbeitnehmende zwar etwas mehr verdienen als im Vorjahr, ihnen aber am Ende des Monats gleichwohl ein Minus bleibt, weil die Teuerung höher war als ihre Lohnerhöhung.

Betrachtet man jedoch – wie die Ökonomen der KOF Konjunkturforschungsstelle der ETH Zürich – eine andere Statistik, befinden sich die Löhne heute, nach höheren Löhnen in den Jahren 2015 und 2016, wieder im langjährigen Mittel. Grund für dieses abweichende Ergebnis ist, dass die KOF-Statistik nicht die Löhne innerhalb einer Branche bewertet, sondern die Durchschnittslöhne gesamthaft. Bei dieser Betrachtungsweise fliessen Branchenwechsel mit ein. Und von diesen gibt es in der Schweiz viele – tendenziell von Branchen mit weniger gut bezahlten Jobs in solche mit höheren Löhnen.

Teuerungsausgleich

Unabhängig von der Betrachtungsweise der Lohnentwicklung ist klar, dass die Gewährung des Teuerungsausgleichs eigentlich eine Selbstverständlichkeit sein muss. Wird dieser nicht gewährt, sinkt die Kaufkraft der Löhne, was die Arbeitnehmenden und letztlich auch die Wirtschaft belastet.

Kaum erwähnt in den Lohnverhandlungen, aber genauso wichtig ist die Berücksichtigung der seit Jahren stetig steigenden Krankenkassenprämien. Da diese im Landesindex der Konsumentenpreise nicht eingerechnet werden, erfolgt über den Teuerungsausgleich (wenn er denn gewährt wird) auch keine automatische Kompensation dieser Mehrkosten. Unterbleibt ein Teuerungsausgleich und wird auch keine Reallohnerhöhung gewährt, sehen sich Arbeitnehmende mit Mehrkosten konfrontiert, die sie nicht aktiv selbst verursacht haben, die jedoch dazu führen, dass der effektiv verfügbare Teil des Lohnes immer mehr sinkt. 

Ergebnisse bei den Mitgliederverbänden

Das Ergebnis der Lohnrunde 2019 für die Mitgliederverbände von Öffentliches Personal Schweiz (ZV) lässt sich anhand ihrer Rückmeldungen folgendermassen zusammenfassen: Bei der Gewährung eines Teuerungsausgleichs und einer generellen Reallohnerhöhung wurde Zurückhaltung geübt; über eine Erhöhung der Leistungslohnsumme hingegen darf sich eine Mehrheit der Verbände bzw. ihre Mitglieder freuen.

Von den 40 Mitgliederverbänden, die an der Umfrage zu den Ergebnissen der Lohnrunde 2019 teilgenommen haben, erhielten trotz einer gemäss Bundesamt für Statistik durchschnittlichen Jahresteuerung von 0.9 % nur ein Viertel der befragten Verbände einen Teuerungsausgleich.

Ebenfalls knapp ein Viertel der befragten Verbände durfte sich über eine Reallohnerhöhung freuen und bei über der Hälfte der Verbände wurde die Summe für die individuellen Leistungslöhne erhöht. Ein Drittel der Verbände meldete einen Nachholbedarf, sei es beim Teuerungsausgleich oder betreffend eine längst fällige Erhöhung der Reallohnsumme. Immerhin werden vereinzelt Mutationsgewinne für strukturelle Lohnanpassungen verwendet.

Bemerkenswert ist, dass in diesem Jahr erstmals zwei Verbände berichteten, dass sich ihre Arbeitgeberin in einem budgetlosen Zustand befindet und deshalb über die Lohnmassnahmen noch nicht definitiv Beschluss gefasst werden konnte.

Die Rückmeldungen zeigen auch, dass einzelne Verbände in den Genuss von einmaligen Prämien oder Verbesserungen ihrer Arbeitsbedingungen kommen. So wird im Kanton Appenzell AR noch zu entscheiden sein, ob den Angestellten der zweite Brückentag als freier Tag gewährt wird (im Personalreglement sind 1 – 2 zusätzliche Frei- oder Brückentage vorgesehen), in der Stadt Luzern freut man sich neu über einen vierwöchigen besoldeten Vaterschaftsurlaub und in Steffisburg werden einmalige Leistungsprämien ausbezahlt. In Muri BE freut man sich über einen SBB-Gutschein in der Höhe der Kosten eines Halbtaxabonnements und in der Stadt Wil bringt das neu per 1. Januar 2019 in Kraft getretene Personalreglement mehr Ferien, einen längeren Mutterschaftsurlaub und auch einen längeren Vaterschaftsurlaub. Nicht so erfreulich läuft es in der Gemeinde Wettingen, wo die Parkgebühren für das Personal erhöht wurden.

Die Angaben der Mitgliederverbände finden Sie in der Tabelle.

Fazit

Die Lohnverhandlungen laufen nach wie vor harzig und für die Personalverbände wird es von Jahr zu Jahr schwieriger, ihre Forderungen durchzusetzen. Dass man jetzt auch noch die amerikanische Spezialität des budgetlosen Zustands übernehmen will, ist bedauerlich.

Öffentliches Personal Schweiz (ZV) dankt an dieser Stelle allen Vorstandsmitgliedern, die sich unermüdlich und engagiert für die Anliegen ihrer Verbandsmitglieder einsetzen.


Aggressiver Arbeitgeber Staat

Ist es richtig, dass der öffentliche Arbeitgeber mit externen Anwältinnen und Anwälten auf seine eigenen Mitarbeitenden losgeht? Ist es richtig, dass der Arbeitgeber Staat den Mitarbeitenden sämtliche Kosten auferlegt? Ist es richtig, dass sich ein Mitarbeitender faktisch nicht mehr wehren kann, weil die Kostenrisiken immens sind. Wir glauben nein.

Arbeitsrechtliche Auseinandersetzungen sind nicht zu vermeiden. Früher hat der Staat seine Sache selbst vertreten, weil er auf viele Mitarbeitende, unter ihnen auch Juristinnen und Juristen, zurückgreifen konnte. Er hat es vermieden, externe Anwälte zu beschäftigen, um gegen seine eigenen Mitarbeitenden anzutreten. Diese Tugend ist vielerorts in Vergessenheit geraten. Man glaubt, berechtigt zu sein, den Mitarbeitenden mit Anwälten gegenüberzutreten, die zunächst aus der Staatskasse und deshalb mit Steuergeldern finanziert werden. Steuergelder nota bene, zu denen der betroffene Mitarbeitende ebenfalls seinen Beitrag geleistet hat. Bekommt der Mitarbeitende nicht recht, bezahlt er alles: die Verfahrenskosten, den Anwalt des Staates und die eigene Vertretung – ein ruinöses Szenario.

Eklatantes Ungleichgewicht

Das Ungleichgewicht zwischen der Arbeitgeber- und Arbeitnehmerseite, vor allem in wirtschaftlicher Hinsicht, ist eklatant. Das stört manchen Arbeitgeber aber nicht mehr.

Erschwerend tritt hinzu, dass auch die verfahrensrechtlichen Regeln die Arbeitnehmenden im öffentlichen Dienst nicht mehr schützen. So werden etwa im Kanton Aargau Mitarbeitende von Gemeinden ohne die Möglichkeit eines Schlichtungsverfahrens direkt in das verwaltungsgerichtliche Klageverfahren verwiesen, wenn sie sich gegen eine unrechtmässige Entlassung wehren wollen.

Ein Klageverfahren heisst Kosten. Ein Klageverfahren heisst auch, dass man die Anwaltskosten der Gegenseite bezahlen muss, wenn man verliert. Gegenseite ist der Staat, der externe Anwälte miteinbezieht, obwohl dies gestützt auf die Fachkompetenz, über die er verfügt, nicht nötig wäre. Das Klageverfahren muss angestrengt werden, ohne dass vorher eine Schlichtungsverhandlung möglich wäre.

Damit wird der Arbeitnehmer bewusst ins Risiko gesetzt. Für ihn ist der Ausgang des Verfahrens nicht nur wegen der Streitsache an sich entscheidend, sondern auch mit Bezug auf die Kosten. Auf der anderen Seite setzt sich der Staat kostenintensiv zur Wehr, ohne grössere wirtschaftliche Risiken. Dieses Ungleichgewicht ist erheblich und störend und im Grunde genommen mit Blick auf die Rechtsgleichheit verfassungswidrig.

Im Kanton Glarus etwa beschäftigt der Kanton eine externe Zürcher Anwältin, um einen 59-jährigen, langjährigen Mitarbeitenden des Kantons zu demütigen. Der Mitarbeitende hat nota bene gar nichts falsch gemacht, sondern soll in Folge einer Reorganisation aus dem Amt entfernt werden. Weshalb es dann nötig ist, eine externe Anwältin zu verpflichten, um dem eigenen Mitarbeitenden klarzumachen, dass er eigentlich gar nichts kann, überflüssig ist und nicht mehr gebraucht wird, ist wenig einsichtig.

Dasselbe gilt für eine 63-jährige Lehrperson, die für eine mittelgrosse Stadt tätig war und sieben Jahre lang in befristeten Arbeitsverhältnissen gehalten wurde; danach wollte der Arbeitgeber nicht mehr verlängern und bediente sich eines externen Anwalts, um seine Interessen durchzusetzen. Mangels eines Schlichtungsverfahrens musste der betreffende Mitarbeitende direkt vor dem Verwaltungsgericht klagen. Bekommt der Mitarbeitende nicht recht, bezahlt er alles: seine eigene Vertretung, die Gerichtsgebühren, den externen Anwalt des ehemaligen Arbeitgebers (im erstinstanzlichen Verfahren musste der Mitarbeitende dem staatlichen Arbeitgeber bereits über CHF 16’000 ersetzen). Verliert der Arbeitgeber, bezahlt er auch, aber aus der Staatskasse: Die Vorgesetzten, die unrechtmässig entlassen haben, werden nicht in die Pflicht genommen. Bezahlen müssen sie schon gar nichts. Ist das richtig? Würden Sie sich unter diesen Umständen noch gegen Entscheide des Arbeitgebers wehren?

Kostenlose erstinstanzliche Verfahren

Die meisten öffentlichen Arbeitgeber verhalten sich fair. Es gibt aber einige, die dies nicht tun. Es ist deshalb gerechtfertigt, sich dahingehend zu engagieren, dass erstinstanzliche arbeitsrechtliche Streitigkeiten im öffentlichen Dienst nicht zu Kosten führen dürfen, egal ob sie nun auf dem verwaltungsinternen Beschwerdeweg oder in einem verwaltungsgerichtlichen Klageverfahren ausgetragen werden. Die verfahrensrechtliche Organisation des Rechtsschutzes ist ohnehin nicht etwas, auf das der Mitarbeitende Einfluss hat.

Im privaten Arbeitsvertragsrecht gibt es die kostenlose Schlichtung bei staatlichen Behörden. Zudem sind die Verfahren bis zu einem Streitwert von (mindestens) CHF 30’000 kostenfrei – hinsichtlich der Parteikostenentschädigung sind die Kantone frei, zu regeln wie sie wollen. Das wird unter anderem damit begründet, dass der Arbeitnehmer in der Regel die schwächere Partei ist. Umso mehr müsste dies im öffentlichen Verfahrensrecht gelten. Der Staat verfügt über erhebliche Ressourcen und finanzielle Mittel, um solche Aufgaben zu lösen; im privaten Arbeitsvertragsrecht gibt es zahlreiche kleine Unternehmen, die wirtschaftlich schwach sind, teilweise sogar schwächer als der Arbeitnehmende selbst, und trotzdem gilt diese Regelung. Dass man den Staat finanziell vor seinen Mitarbeitenden schützen muss, ist keine nachvollziehbare Überlegung. Schwer erträglich ist auch, dass der betroffene Mitarbeitende in der Regel den Gegner mitfinanziert.

Eine sozialverträgliche Ausgestaltung des Rechtsschutzes ist deshalb dringend geboten. Dringend geboten ist auch, dass sich öffentliche Arbeitgeber wie etwa der Kanton Glarus, überlegen, ob es tatsächlich nötig ist, externe Anwälte zu beschäftigen, um einen 59-jährigen Mitarbeitenden in die Knie zu zwingen.


Steuervorlage 2017

Die Steuervorlage 17 steht vor der politischen Entscheidung. Rund 4,8 Mia. Steuerfranken stehen auf dem Spiel – Geld, dass uns bei der Finanzierung der öffentlichen Aufgaben und unseren Löhnen fehlen.

Diese Steuerreform geht zu weit und ist unverantwortlich. Sie gefährdet nicht nur die Finanzierung der öffentlichen Dienstleistungen und unsere Löhne, sondern auch die Lebensqualität unserer Bürgerinnen und Bürger. Die neusten Entwicklungen zeigen, dass die Steuervorlage 17 völlig überrissen und unverhältnismässig ist.

Der Kommentar von Urs Stauffer zur Steuervorlage 2017 im Video unter: https://www.facebook.com/JSSuisse/


Lohnvergleich 2018

Im Lohnvergleich 2018 fallen der Kanton Zürich mit einer Teuerungszulage von 0.5%, und weniger sichtbar, der Kanton Solothurn mit dem stets gewährten Stufenanstieg auf. Im Gegensatz dazu hat der Kanton Zug im Rahmen des Massnahmen-Projektes «Finanzen 2019» alle Beförderungen ausgesetzt. Andere Kantone und Gemeinden erhöhten die Ausgaben für individuelle Lohnerhöhungen oder für die Leistungslöhne.

Öffentliches Personal Schweiz publiziert seit dreizehn Jahren regelmässig im Herbst den Lohnvergleich, der den Betrachtern ein Instrument in die Hand gibt, um sich bezüglich einzelner Berufe oder Berufsgruppen ein Bild zur eigenen Lohneinreihung zu machen. Die Berufe in der öffentlichen Verwaltung sind so vielschichtig, dass nicht alle Berufe berücksichtigt werden konnten. Der Lohnvergleich enthält darum nur Berufe, die sehr häufig ausgeübt werden und somit für viele Leserinnen und Leser brauchbare Vergleiche bieten. Einzelne Kantone und Gemeinden äusserten den Wunsch, anonym zu bleiben, weshalb diese in den Tabellen durch Zahlen ersetzt wurden. Eine Zuordnung der nicht anonymisierten Gemeinden und Kantone ist mittels des Schlüssels auf www.oeffentlichespersonal.ch / Dienstleistungen / Lohnvergleich möglich.

Auf den folgenden Seiten ist eine Auswahl von Berufsfunktionen und den entsprechenden Gehälter abgedruckt. Weitere Lohntabellen sind hier zu den folgenden Berufen des öffentlichen Personals einsehbar:

  • Bürohilfe
  • Sekretär/in
  • Controller/in
  • Chef-Programmierer/in
  • Steuerrevisor/in
  • Juristische(r) Sekretär/in
  • Gerichtsschreiber/in
  • Untersuchungsrichter/in
  • Departements-Sekretär/in
  • Berufsberater/in
  • Hilfspolizist/Politesse
  • Betreuer/in im Strafvollzug
  • Polizist/in
  • Polizei Postenchef/in
  • Wegmacher/in, Betriebsangestellte/r
  • Küchenchef/in
  • Hauswart/in für Schulanlagen
  • Wissenschaftliche/r Mitarbeiter/in
  • Techniker/in mit Führungsfunktion
  • Kreisförster/in
  • Sekretär/in auf Gemeindekanzlei
  • Gemeindeschreiber/in
  • Finanzverwalter/in
  • Bauverwalter/in
  • Kindergärtner/in
  • Primarlehrer/in
  • Sek./Bez.-Lehrer/in
  • Berufsschullehrer/in
  • Mittelschullehrer/in
  • Oberarzt/Oberärztin
  • Assistenzarzt/Assistenzärztin
  • Pflegefachperson I
  • Pflegefachperson II
  • Pflegefachperson mit spez. Ausbildung
  • Dipl. Sozialarbeiter/in

Dank den Meldungen der Personalämter konnten kleinere und grössere Korrekturen in den Lohntabellen vorgenommen werden. Werden Lohnanpassungen oder Fehler in den Tabellen nachgemeldet, so werden diese auf der Website gerne und umgehend nachgeführt werden.

Die Gehälter der Lehrkräfte stammen aus der Besoldungsstatistik des Dachverbandes der Lehrerinnen und Lehrer Schweiz LCH