Für ein besseres Leben im Alter

Eine breite Allianz aus Gewerkschaften, Parteien, Verbänden, Rentner*Innen- und Frauenorganisationen hat am 5. März 2020 die Initiative für eine 13. AHV-Rente lanciert. Das Initiativkomitee fordert die Einführung einer weiteren Auszahlung jener Rente, auf die man in der AHV Anspruch hat. So wie fast alle einen 13. Monatslohn haben. Auf eine monatliche Auszahlung gerechnet bedeutet das eine Erhöhung der AHV-Renten um 8,33 Prozent. Ist das eine gute Sache?

Auf Anfrage von Öffentliches Personal Schweiz haben sich Gabriela Medici vom Schweizerischen Gewerkschaftsbund (SGB) und Lukas Müller-Brunner des Schweizerischen Arbeitgeberverbandes (SAV) dazu bereit erklärt, ihre Argumente für bzw. gegen die Initiative darzulegen. Dafür herzlichen Dank!

Wir wollen dies natürlich nicht ganz unkommentiert lassen. Denn es ist offensichtlich, dass sich diese beiden Meinungen widersprechen – nicht ganz unerwartet. Als dritten Beitrag haben wir deshalb die Auffassung unseres Geschäftsleitungsmitglieds Andreas Cabalzar – unser Mann für die Soziale Sicherheit – eingeholt.

Wir sind überzeugt, dass Sie sich mit diesen drei Beiträgen dem Thema gut nähern können.

Urs Stauffer
Präsident Öffentliches Personal Schweiz (ZV)


Befürworter der Initiative

Wer ein Leben lang gearbeitet hat, verdient eine gute Rente. Auch unsere Verfassung sieht dies seit fast 50 Jahren vor. Sie verspricht, dass die AHV-Renten den Existenzbedarf sichern, während die Leistungen der Pensionskassen darauf aufbauen und die Fortführung der gewohnten Lebensweise in angemessener Weise ermöglichen sollen.

Diese soliden Verfassungsziele stehen in eklatantem Widerspruch zu den ausbezahlten Renten. Denn tatsächlich bezieht die Hälfte aller Neurentnerinnen und -rentner heute eine Altersrente von unter 3450 Franken pro Monat. Frauen sind noch stärker betroffen, sie haben über einen Drittel tiefere Renten als Männer. Vielen droht damit Altersarmut. Und die Situation spitzt sich zu, denn aufgrund der tiefen Zinsen sinken die Pensionskassenrenten seit über einem Jahrzehnt. Obwohl die Versicherten noch nie so hohe Beiträge in die 2. Säule einbezahlt haben wie heute. Nach Bezahlen von Steuern, Krankenkassenprämien und der Miete bleibt vielen deshalb nicht mehr allzu viel Rente zum Leben übrig. Restaurant- und Coiffeurbesuche bleiben für viele Rentnerinnen und Rentner ein seltener Luxus.

Die Altersvorsorge steht am Scheideweg. In den nächsten Monaten und Jahren werden die Weichen für die materielle Sicherung der laufenden und künftigen Altersrenten gestellt. Doch anders als häufig suggeriert, ist dafür weder das Rentenalter noch die Finanzierung der AHV das Hauptproblem der Altersvorsorge. Vielmehr wird sich entscheiden, ob die reiche Schweiz sich eine anständige, solidarische Altersvorsorge leistet oder ob sich die Banken und Versicherungen mit der von ihnen gewünschten Privatisierung der Altersvorsorge durchsetzen.

Deshalb ist die 13. AHV-Rente die richtige Antwort

Wer ein Leben lang gearbeitet hat, verdient eine gute Rente. Der SGB ist deshalb überzeugt, dass es jetzt ein starkes Engagement für gute Renten braucht. Er setzt sich dazu prioritär für eine Stärkung der AHV ein. Damit die Renten und insbesondere die Frauenrenten zum Leben reichen. Dazu hat der SGB die Volksinitiative für eine 13. AHV-Rente lanciert, die er diesen Frühling einreichen wird.

Die Initiative ist simpel, aber bestechend: Sie fordert die Einführung einer weiteren Auszahlung jener Rente, auf die man in der AHV Anspruch hat. So wie fast alle einen 13. Monatslohn haben. Auf eine monatliche Auszahlung gerechnet bedeutet das eine Erhöhung der AHV-Renten um 8,33 Prozent. Aufgrund der ausgleichenden Eigenschaft der AHV profitieren Personen mit tiefen und mittleren Einkommen so am meisten. Aber auch EL-BezügerInnen sollen von der 13. Monatsrente profitieren. Gerade die ärmsten Rentner*innen brauchen dringend eine spürbare Verbesserung.

Es ist unbestritten, dass die AHV aufgrund der demografischen Alterung künftig etwas mehr Mittel braucht. Ebenso, dass die Einführung einer 13. AHV-Rente etwas kostet. Doch die Altersvorsorge sowie die AHV sind eine Staatsaufgabe und in der Verfassung verankert. Die AHV kann nicht «in Konkurs» gehen. Die Frage ist also nicht, ob es die AHV in ein paar Jahren noch gibt. Die Frage ist vielmehr, wie man die Altersvorsorge finanziert. Um mit einem vergleichenden Bild zu arbeiten: Wenn mehr Kinder geboren werden und deshalb mehr Schulen notwendig sind, suggeriert man auch nicht, dass einige Kinder auf Bildung verzichten müssen. Sondern man investiert in zusätzliche Schulen.

Aus Sicht des SGB sollte die Altersvorsorge so finanziert werden, dass sie für die meisten Personen am günstigsten ist. Aber auch so, dass möglichst viele Personen davon leben können. Und hier sind die Zahlen klar: Für die überwiegende Mehrheit der Bevölkerung ist die AHV die leistungsstärkste Altersvorsorge. Privates Vorsorgen wäre – gerade auch für die Jungen – viel teurer. Denn dann würden weder die Arbeitgeber noch die hohen Einkommen ihre Rente mitfinanzieren. In einer solchen Welt hätten mit Ausnahme der Topverdiener alle wesentlich weniger verfügbares Einkommen als heute. Deshalb ist es Zeit für eine 13. AHV-Rente. Als Gegenoffensive und Schritt hin zu existenzsichernden AHV-Renten. Denn wer ein Leben lang gearbeitet hat, verdient eine gute Rente.

Gabriela Medici, SGB


Gegner der Initiative

Die finanzielle Lage der AHV ist desolat und verschlechtert sich seit mehreren Jahren massiv. Die Lohnbeiträge und die Gelder der öffentlichen Hand reichen in absehbarer Zeit nicht mehr aus, um die laufenden Renten der AHV zu finanzieren. Reformen in der Altersvorsorge sind daher dringend notwendig. Mit der «Initiative für eine 13. AHV-Rente» würde sich die Finanzierungslücke bei der AHV aber zusätzlich verschärfen. Der Schweizerische Arbeitgeberverband ist gegen einen zusätzlichen, nicht finanzierten Leistungsausbau der AHV und setzt sich vielmehr für ausgewogene strukturelle Reformen in der Altersvorsorge ein.

Die Finanzperspektiven der AHV für die nächsten zehn Jahre, die das Bundesamt für Sozialversicherungen (BSV) im Februar 2021 veröffentlichte, zeigen ein düsteres Bild des sogenannten Umlageergebnisses der AHV. Dieses misst die Differenz zwischen den Einnahmen und Ausgaben der Alters- und Hinterlassenenversicherung. Die bevorstehende Pensionierungswelle der «Babyboomer» lässt die Zahl der Rentnerinnen und Rentner massiv wachsen. Zudem begleiten uns unsichere Wirtschaftsaussichten und eine tiefer erwartete Zuwanderung. Allein um diese Herausforderungen zu bewältigen, sind strukturelle Massnahmen wie eine moderate Erhöhung der Mehrwertsteuer und eine Angleichung des Referenzalters von Frauen und Männern auf 65 Jahre notwendig. Es braucht also ausgewogene ausgaben- und einnahmenseitige Reformschritte, um die AHV-Finanzierung zu stabilisieren.

Was hingegen nicht hilft, ist die Idee, ein loderndes Feuer mit Brandbeschleuniger löschen zu wollen. Genau dem entspricht aber die von den Gewerkschaften angestossene Initiative für eine 13. AHV-Rente. Anstatt die bestehenden Renten zu sichern und die drohende Finanzierungslücke zu schliessen, sollen die Ausgaben in Form einer zusätzlichen Rente erhöht werden. Dass sich damit das ohnehin bestehende Loch in der Kasse vergrössert, scheint auch den Urhebern klar zu sein – entsprechend fordern sie gleichzeitig auch höhere Lohnbeiträge von Arbeitnehmern und Arbeitgebern. Was dabei vergessen geht: Eine Erhöhung der Sozialabgaben wirkt sich genau so direkt auf das Portemonnaie der Beschäftigten aus wie die in der aktuellen AHV-Reform diskutierte Erhöhung der Mehrwertsteuer. Am Ende des Monats bleibt für die Konsumentinnen und Konsumenten also weniger übrig.

Hinzu kommt: Ein pauschaler Ausbau der AHV folgt der Idee des «Giesskannenprinzips» und erhöht die Renten aller Personen, unabhängig davon, ob sie zuvor ein tiefes, mittleres oder hohes Einkommen hatten. Damit kommt er nicht gezielt denjenigen Personen zugute, die den Ausbau nötig haben, sondern auch den Normal- und Topverdienern. Gerade für Bezügerinnen und Bezüger von Ergänzungsleistungen (EL), die eigentlich von Rentenerhöhungen profitieren sollten, würde sich die Situation sogar noch verschlechtern: Bei höheren AHV-Renten würden die EL entsprechend gekürzt – im Gegensatz zu Ergänzungsleistungen muss die AHV-Rente aber auch noch versteuert werden.

Auch die von den Gewerkschaften immer wieder ins Spiel gebrachte Ungleichheit zwischen Frauen- und Männerrenten würde durch einen pauschalen Ausbau der AHV nicht beseitigt. Bei Frauen existieren im Vergleich zu Männern zwar nachweislich Vorsorgelücken, in der AHV werden diese aber bereits jetzt mehrheitlich ausgeglichen, wie die Zahlen des Bundesamtes für Statistik (BFS) zu den Renten zeigt. Die Differenzen stammen damit zum grössten Teil aus der zweiten Säule (Pensionskasse) und müssen daher auch dort gelöst werden. Mit der Reform der beruflichen Vorsorge (BVG 21) befindet sich aktuell eine vielversprechende Vorlage im Parlament, die von den Sozialpartnern gemeinsam entwickelt wurde. Sie soll neben der Finanzierung der laufenden Renten ganz gezielt auch die Absicherung von Teilzeit- und Mehrfachbeschäftigten, was insbesondere auch Frauen betrifft, verbessern.

Wir tragen daher gemeinsam die Verantwortung dafür, auch in Zukunft sichere Renten und ein würdevolles Leben im Alter zu haben. Dafür benötigt es ausgewogene Reformen und keinen zusätzlichen, nicht finanzierten Leistungsausbau. Der Bevölkerung eine 13. AHV-Rente zu versprechen, obwohl die erste Säule ein immer grösser werdendes Finanzloch aufweist, ist genauso unseriös wie der Griff zum Brennsprit, wenn das (Grill-)Feuer schon lodert.

Lukas Müller-Brunner, SAV


Kommentar zur Einführung einer 13. AHV-Rente

In dieser Ausgabe der ZV Info äussern sich Lukas Müller-Brunner vom Arbeitgeberverband und Gabriela Medici vom Schweizerischen Gewerkschaftsbund zur Einführung einer 13. Monatsrente. Nicht ganz überraschend vertritt der Arbeitgeberverband eine sehr kritische Haltung – mit Blick auf die finanzielle Situation der AHV ist von Brandbeschleunigung die Rede – währenddem Frau Medici sich vor allem auf den verfassungsmässigen Auftrag an die erste Säule – die Gewährleistung eines existenzsichernden Einkommens im Alter – beruft.

Wer hat recht, die besseren Argumente? Meines Erachtens haben beide recht. Aber beide Seiten haben keine Argumente vorgebracht, wie den Anliegen und Bedenken der anderen Seite Rechnung getragen werden könnte. Ich bin durchaus der Meinung von Frau Medici, dass wer ein Leben lang gearbeitet hat, eine Rente verdient, welche zumindest den Existenzbedarf sichert – lassen wir die zweite Säule, welche die Fortführung der gewohnten Lebensweise in angemessener Weise ermöglichen soll, mal beiseite. Die zentrale Frage ist doch, erfüllt die AHV das verfassungsmässige Minimalziel?

Es kommt darauf an, wie dieser Betrag definiert wird. Eine allgemein gültige Berechnungsweise gibt es nicht. Ich habe aus Angaben in zwei Merkblättern der Sozialversicherungsanstalt Graubünden über die Ergänzungsleistungen den Existenzbedarf berechnet; er liegt im Beispiel Graubünden je nach Mietzinsregion zwischen 2844 Franken und 3004 Franken im Monat. Die AHV-Minimalrente beträgt aktuell 1195 Franken pro Monat, die maximale Einzelrente 2390 Franken pro Monat. Ich muss Frau Medici recht geben; auch wenn man den Existenzbedarf tiefer annimmt als die von Frau Medici als Existenzminimum genannten 3450 Franken. Es ist dennoch evident, dass die heutigen AHV-Renten das verfassungsmässige Leistungsziel nicht erfüllen. Allerdings darf man nicht ausser Acht lassen, dass dort, wo die Renten die minimalen Lebenskosten nicht decken, die Kantone Ergänzungsleistungen ausrichten können.

Die Frage ist, könnte man mit einer 13. AHV-Rente wesentlich zur Entschärfung der ungenügenden tatsächlichen Ersatzquote aus der 1. Säule beitragen? Ich teile da die Befürchtungen von Lukas Müller-Brunner, dass die Wirkung einer 13. AHV-Rente vermutlich verpuffen würde, sei es im (negativen) Zusammenspiel mit den Ergänzungsleistungen bei tiefen Renteneinkommen und/oder höheren Einkommenssteuern bei Rentnerinnen und Rentnern mit einer genügenden Abdeckung aus erster und zweiter Säule.

Und es stellt sich logischerweise auch die Frage der Finanzierung. Eine Rentenzunahme in der AHV um 8,33 Prozent kann nicht ohne Mehreinnahmen finanziert werden. Mehr Lohnabzüge, höhere Mehrwertsteuersätze? Ersteres sehe ich vor allem deshalb nicht, weil in der 2. Säule nach wie vor viele öffentlich-rechtliche Kassen den Umwandlungssatz senken müssen und ihre Leistungsziele nach einer Senkung des Umwandlungssatzes nur mit höheren Sparbeiträgen werden halten können. Da anzunehmen ist, dass höhere Sparbeiträge in der 2. Säule auch über höhere Lohnabzüge finanziert würden, halte ich es für keine gute Idee, eine 13. AHV-Rente nur durch die aktive Generation finanzieren zu lassen.

Ich bin persönlich nicht gegen Mehrleistungen in der ersten Säule, auch wenn ich aufgrund des Schiffbruchs der Initiative AHV+ nach wie vor sehr skeptisch bin, dass die Finanzierung von Mehrleistungen in der erste Säule von einer Bevölkerungsmehrheit getragen wird. Wichtig scheint mir aber, dass wenn eine 13. AHV-Rente eingeführt werden soll, mit entsprechenden flankierenden gesetzlichen Massnahmen sichergestellt wird, dass sie den Rentenbeziehenden möglichst ungeschmälert zur Verfügung steht.

Damit meine ich, eine 13. AHV-Rente müsste steuerbefreit und auch bei den Ergänzungsleistungen als nicht anzurechnendes Einkommen definiert sein. Würde eine 13. Monatsrente über Mehrwertsteuer-Prozente finanziert, müssten sich alle an der Finanzierung beteiligen, was den Effekt der Massnahme zwar etwas schmälert, aber wohl in Kauf zu nehmen wäre.

Was ist das Fazit? Als Arbeitnehmerverband kann man sich ja nicht grundsätzlich gegen eine 13. AHV-Rente stellen. Wichtig ist aber, dass, wenn schon, das Ganze so konzipiert wird, die Wirkung nicht verpufft.

Andreas Cabalzar,
Geschäftsleitungsmitglied
Öffentliches Personal Schweiz (ZV)


Bevölkerung ist sich gewohnt, über schwierige Vorlagen abzustimmen

Am 19. Mai 2019 stimmt das Schweizer Volk über das Bundesgesetz über die Steuerreform und die AHV-Finanzierung (STAF) ab. Wie immer, wenn es um so gewichtige Themen wie Steuern und AHV geht, wird im Vorfeld über die Vorlage in allen Medien intensiv debattiert. Dass eine Reform der Unternehmensbesteuerung nötig ist, ist mehrheitlich anerkannt, klar dringlich ist die finanzielle Stärkung der AHV. Bei den vorgesehenen Massnahmen und ihren Auswirkungen gehen die Meinungen aber auseinander. Kritisiert wird auch, dass zwei sachpolitisch fremde Vorlagen miteinander verbunden werden. Diese Abstimmung spaltet die Lager nicht nur in Rechts und Links, die Haltungen fallen auch parteiintern unterschiedlich aus. Öffentliches Personal Schweiz hat mit Bundesrat Alain Berset als Befürworter der Vorlage ein Interview geführt. Im Beitrag unseres Präsidenten Urs Stauffer weist ein Gegner der Vorlage auf die finanziellen Probleme für die öffentliche Hand hin.
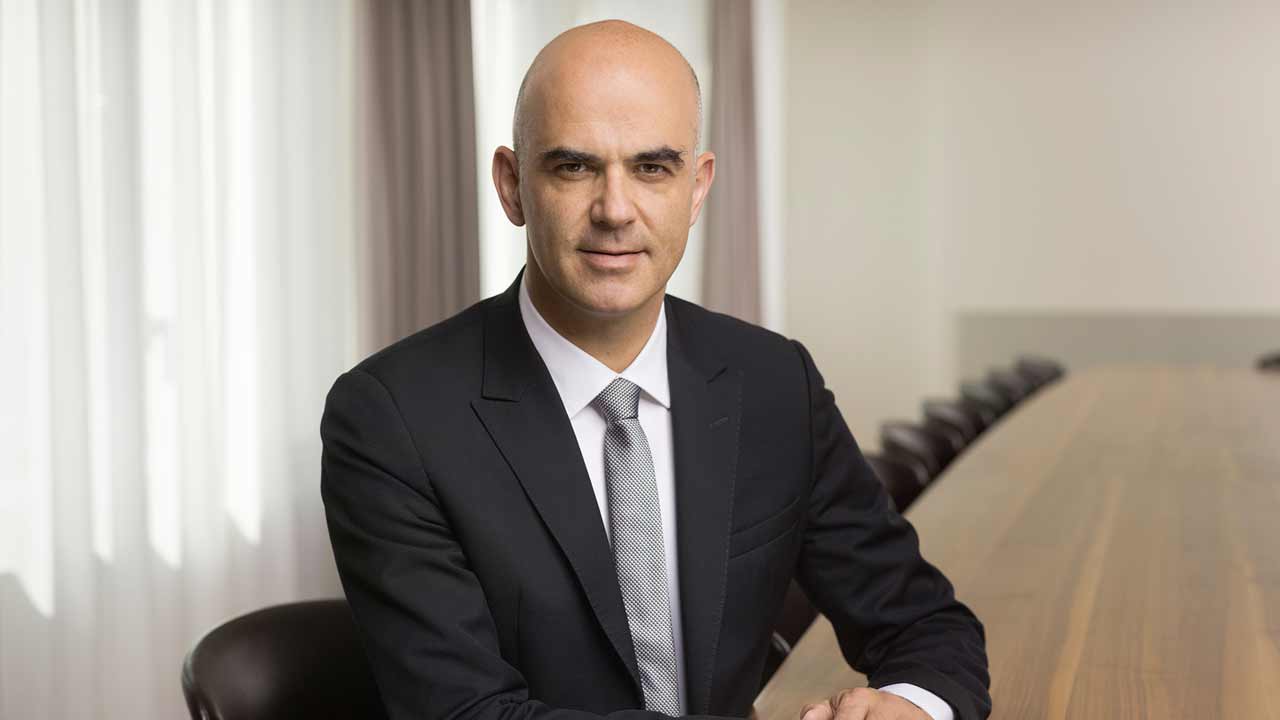
Am 19. Mai 2019 stimmen wir über die AHV-Steuervorlage ab. Das erinnert an die Vorlagen 2017: Damals hat das Schweizer Volk sowohl die Unternehmenssteuerreform III als auch die AHV-Revision an der Urne klar abgelehnt. Was spricht denn diesmal für ein JA?

Die neue Vorlage löst zwei drängende Probleme der Schweiz. Sie schafft die Steuerprivilegien für multinationale Unternehmen ab und stärkt die AHV. Damit wird unser Steuersystem gerechter, wir fördern Innovation und sichern Arbeitsplätze in zukunftsträchtigen Branchen und wir machen gleichzeitig einen wichtigen Schritt zur Sicherung unserer AHV-Renten.

Die aktuelle Vorlage bringt zwar die dringlich geforderten Anpassungen bei der Besteuerung von international tätigen Unternehmen, deren Privilegien von anderen Staaten nicht mehr akzeptiert werden. Sie hat aber immer noch Steuerausfälle von 2 Milliarden Franken zur Folge. Weshalb empfehlen Sie die Vorlage trotzdem zur Annahme?

Bundesrat und Parlament haben die Lehren aus den abgelehnten Vorlagen gezogen. Die neue Vorlage ist ausgeglichener. Mit jährlich 2 Milliarden Franken für die AHV ist ein echter sozialer Ausgleich geschaffen worden. Ausserdem wird das Steuersystem fairer: 24 000 heute steuerlich begünstigte Unternehmen werden künftig gleich besteuert wie unsere KMU. Und Lücken bei der Besteuerung von Aktionärinnen und Aktionären werden geschlossen.

Sie und auch andere Bundesräte argumentieren, die Vorlage schaffe mehr Gerechtigkeit und Sicherheit, nicht nur für Unternehmen, auch für Arbeitnehmerinnen und Arbeitnehmer. Tut sie das wirklich? Es sind doch die Arbeitnehmenden, die einen Teil des Steuerausgleichs mit höheren Lohnbeiträgen bezahlen?

Die Vorlage ist gerade für die Arbeitnehmerinnen und Arbeitnehmer lohnenswert. Von den 2 Milliarden Franken, die der AHV jährlich zufliessen, bezahlen sie 600 Millionen. Für den einzelnen bedeutet das konkret 1.50 auf 1000 Franken Lohn. Die restlichen 1.4 Milliarden Franken bezahlen die Arbeitgeber und der Bund. Ausserdem profitieren wir alle davon, wenn Unternehmen gute Bedingungen vorfinden und Arbeitsplätze schaffen.

Die Zusatzfinanzierung für die AHV, welche die AHV-Steuervorlage garantiert, wird von SP und Gewerkschaften gefeiert. Für sie sind mit dem stabilisierenden Beitrag an die Unterfinanzierung die Forderungen nach Rentenkürzungen und insbesondere nach einer Erhöhung des Rentenalters für Frauen auf 65 vom Tisch. Sehen Sie das auch so?

Die finanzielle Lage der AHV macht uns Sorgen. Letztes Jahr betrug der Verlust mehr als 2 Milliarden Franken. Mit der Steuer-AHV-Vorlage erhält die AHV rasch dringend benötigte Mittel. Wir decken etwa die Hälfte des Finanzierungsbedarfs bis 2030. Eine Reform der AHV bliebe also weiterhin nötig. Der Bundesrat hat bereits entschieden, die Angleichung des Rentenalters in dieser Reform vorzuschlagen, verbunden mit Abfederungsmassnahmen.

Sie stehen voll und ganz hinter der AHV-Steuervorlage. Damit unterstützen Sie wirtschaftliche Anliegen. Die Folgen der Steuervorlage sind jedoch ungewiss – wie hoch die Steuerausfälle sind, wird sich erst zeigen. Gibt es ein Szenario wie die Steuerausfälle kompensiert werden können?

Die Schweiz hat es verstanden, Wettbewerbsfähigkeit und sozialen Ausgleich zu kombinieren. Das hat uns Wohlstand gebracht. Diese gut schweizerische Balance gelingt auch der Steuer-AHV-Vorlage. Dass wir den Sonderstatus abschaffen, ist unbestritten. Wie hoch die Steuerausfälle sein werden hängt von vielen Faktoren ab, etwa von den Kantonen, den Unternehmen oder dem internationalen Umfeld. Mittel- bis langfristig sind die Einnahmen mit einer Reform höher als bei einem Verzicht auf die Reform, gemäss einer Studie der Steuerverwaltung.

Die AHV-Steuervorlage wird als «undemokratisch» kritisiert. Durch die Verknüpfung zweier sachfremder Geschäfte haben die Stimmbürger keine eigentliche Entscheidungsfreiheit. Lässt sich das mit den rechtsstaatlichen Grundprinzipien vereinbaren?

Ja. Diese Vorlage hat eine Geschichte. Nach der Ablehnung der USR III wurde eine bessere Balance gefordert. In der neuen Vorlage hat das Parlament die Entlastungen, von welchen der Unternehmensstandort Schweiz profitieren soll, durch eine Zusatzfinanzierung der AHV politisch ausgeglichen. Auf der Suche nach guten Lösungen müssen wir immer wieder Kompromisse eingehen und unterschiedliche Themen in eine Vorlage integrieren können. Sowohl bei den Unternehmenssteuern als auch bei der AHV ist der Reformbedarf unbestritten.

Umfragen zeigen, dass die Zustimmung in der welschen Schweiz und bei den 18- bis 34-jährigen Erwachsenen am geringsten ist.  Droht ein weiterer Röstigraben und ein sich zuspitzender Generationenkonflikt?

Nichts tun bei der AHV und den Jungen ein Loch in der Kasse hinterlassen, das wäre ungerecht. Immer wieder müssen wir die AHV an die neuen Bedürfnisse anpassen und deren Renten sichern. Dass die Debatte in den verschiedenen Sprachregionen unterschiedlich läuft, ist normal und auch gut. Verschiedene Perspektiven helfen uns seit jeher, gute Vorlagen zu erarbeiten.

Was würde ein Nein für die Schweiz bedeuten?

Es wäre eine verpasste Chance, den Reformstau in zwei wichtigen Bereichen zu lösen. Wenn wir die Steuerprivilegien nicht beseitigen, dann haben wir Rechtsunsicherheit für multinationale Unternehmen. Das schadet unserer Wirtschaft. Ohne Zusatzfinanzierung spitzt sich die heute schon schwierige finanzielle Lage der AHV rasch zu.

Die Vorlage gilt als komplex. Was glauben Sie, versteht die Bevölkerung, was auf dem Spiel steht?

Die Vorlage ist in den Details komplex, aber in den Grundzügen einfach. Die Bevölkerung ist es sich gewohnt, über alle wichtigen Themen abzustimmen und die Entscheide mitzutragen. Das ist eine unserer grossen Stärken.

Wir danken für dieses Interview.