Bevölkerung ist sich gewohnt, über schwierige Vorlagen abzustimmen
Am 19. Mai 2019 stimmt das Schweizer Volk über das Bundesgesetz über die Steuerreform und die AHV-Finanzierung (STAF) ab. Wie immer, wenn es um so gewichtige Themen wie Steuern und AHV geht, wird im Vorfeld über die Vorlage in allen Medien intensiv debattiert. Dass eine Reform der Unternehmensbesteuerung nötig ist, ist mehrheitlich anerkannt, klar dringlich ist die finanzielle Stärkung der AHV. Bei den vorgesehenen Massnahmen und ihren Auswirkungen gehen die Meinungen aber auseinander. Kritisiert wird auch, dass zwei sachpolitisch fremde Vorlagen miteinander verbunden werden. Diese Abstimmung spaltet die Lager nicht nur in Rechts und Links, die Haltungen fallen auch parteiintern unterschiedlich aus. Öffentliches Personal Schweiz hat mit Bundesrat Alain Berset als Befürworter der Vorlage ein Interview geführt. Im Beitrag unseres Präsidenten Urs Stauffer weist ein Gegner der Vorlage auf die finanziellen Probleme für die öffentliche Hand hin.
Am 19. Mai 2019 stimmen wir über die AHV-Steuervorlage ab. Das erinnert an die Vorlagen 2017: Damals hat das Schweizer Volk sowohl die Unternehmenssteuerreform III als auch die AHV-Revision an der Urne klar abgelehnt. Was spricht denn diesmal für ein JA?
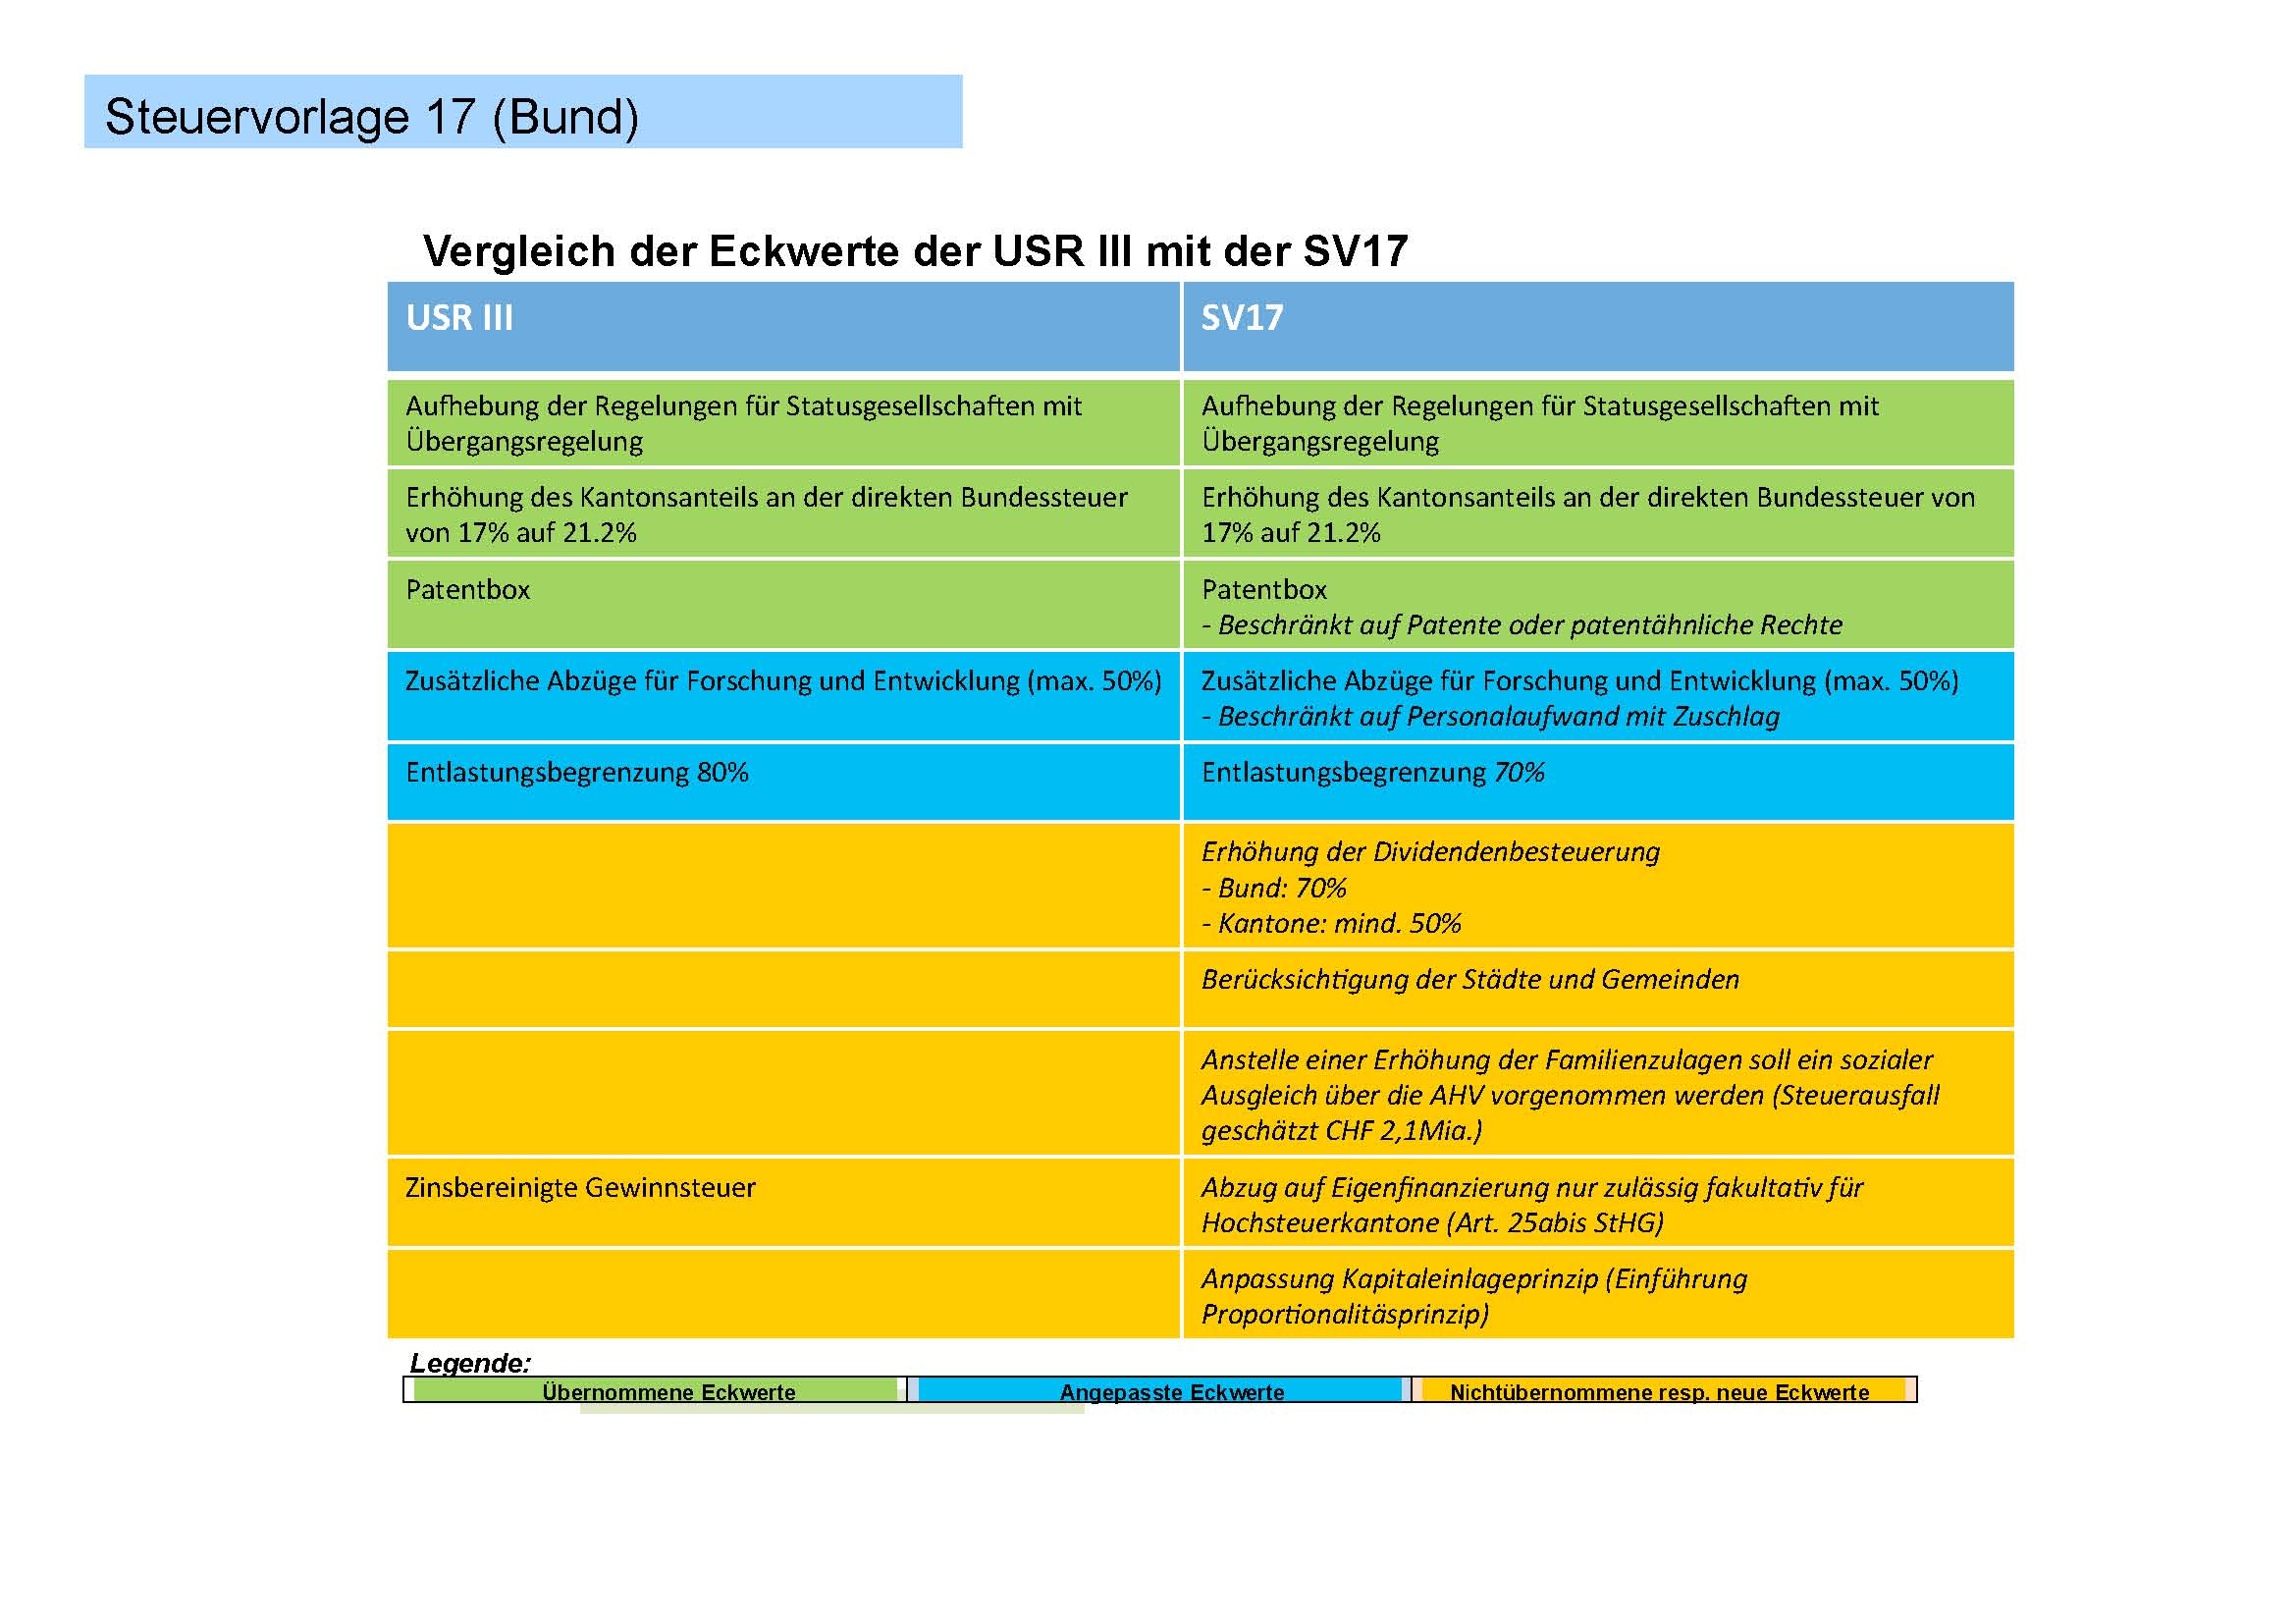
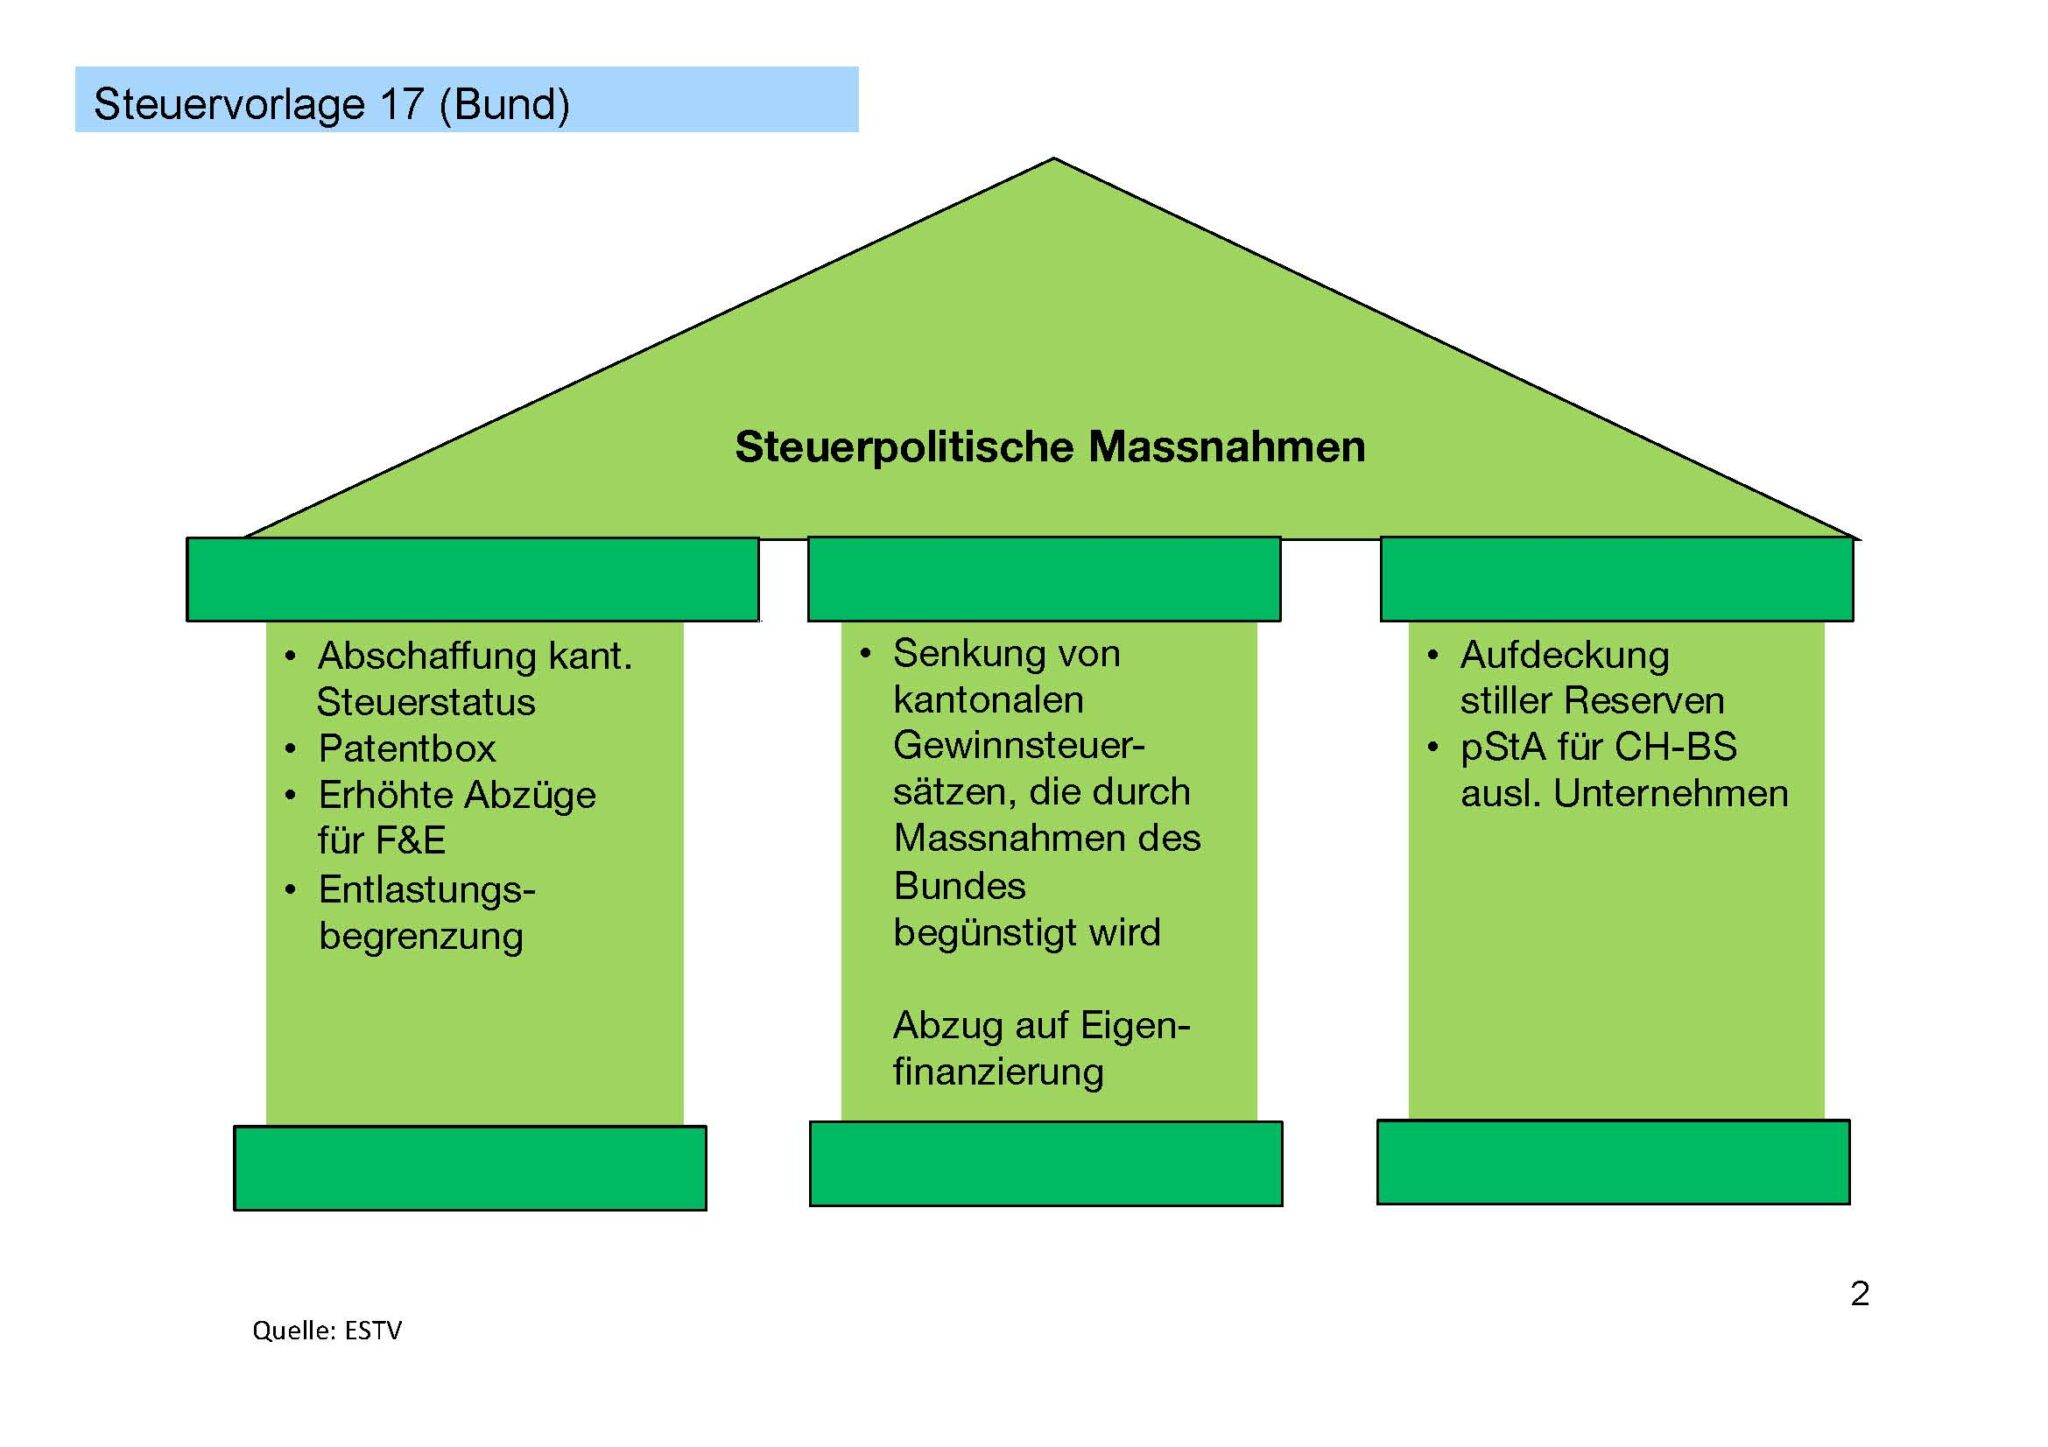
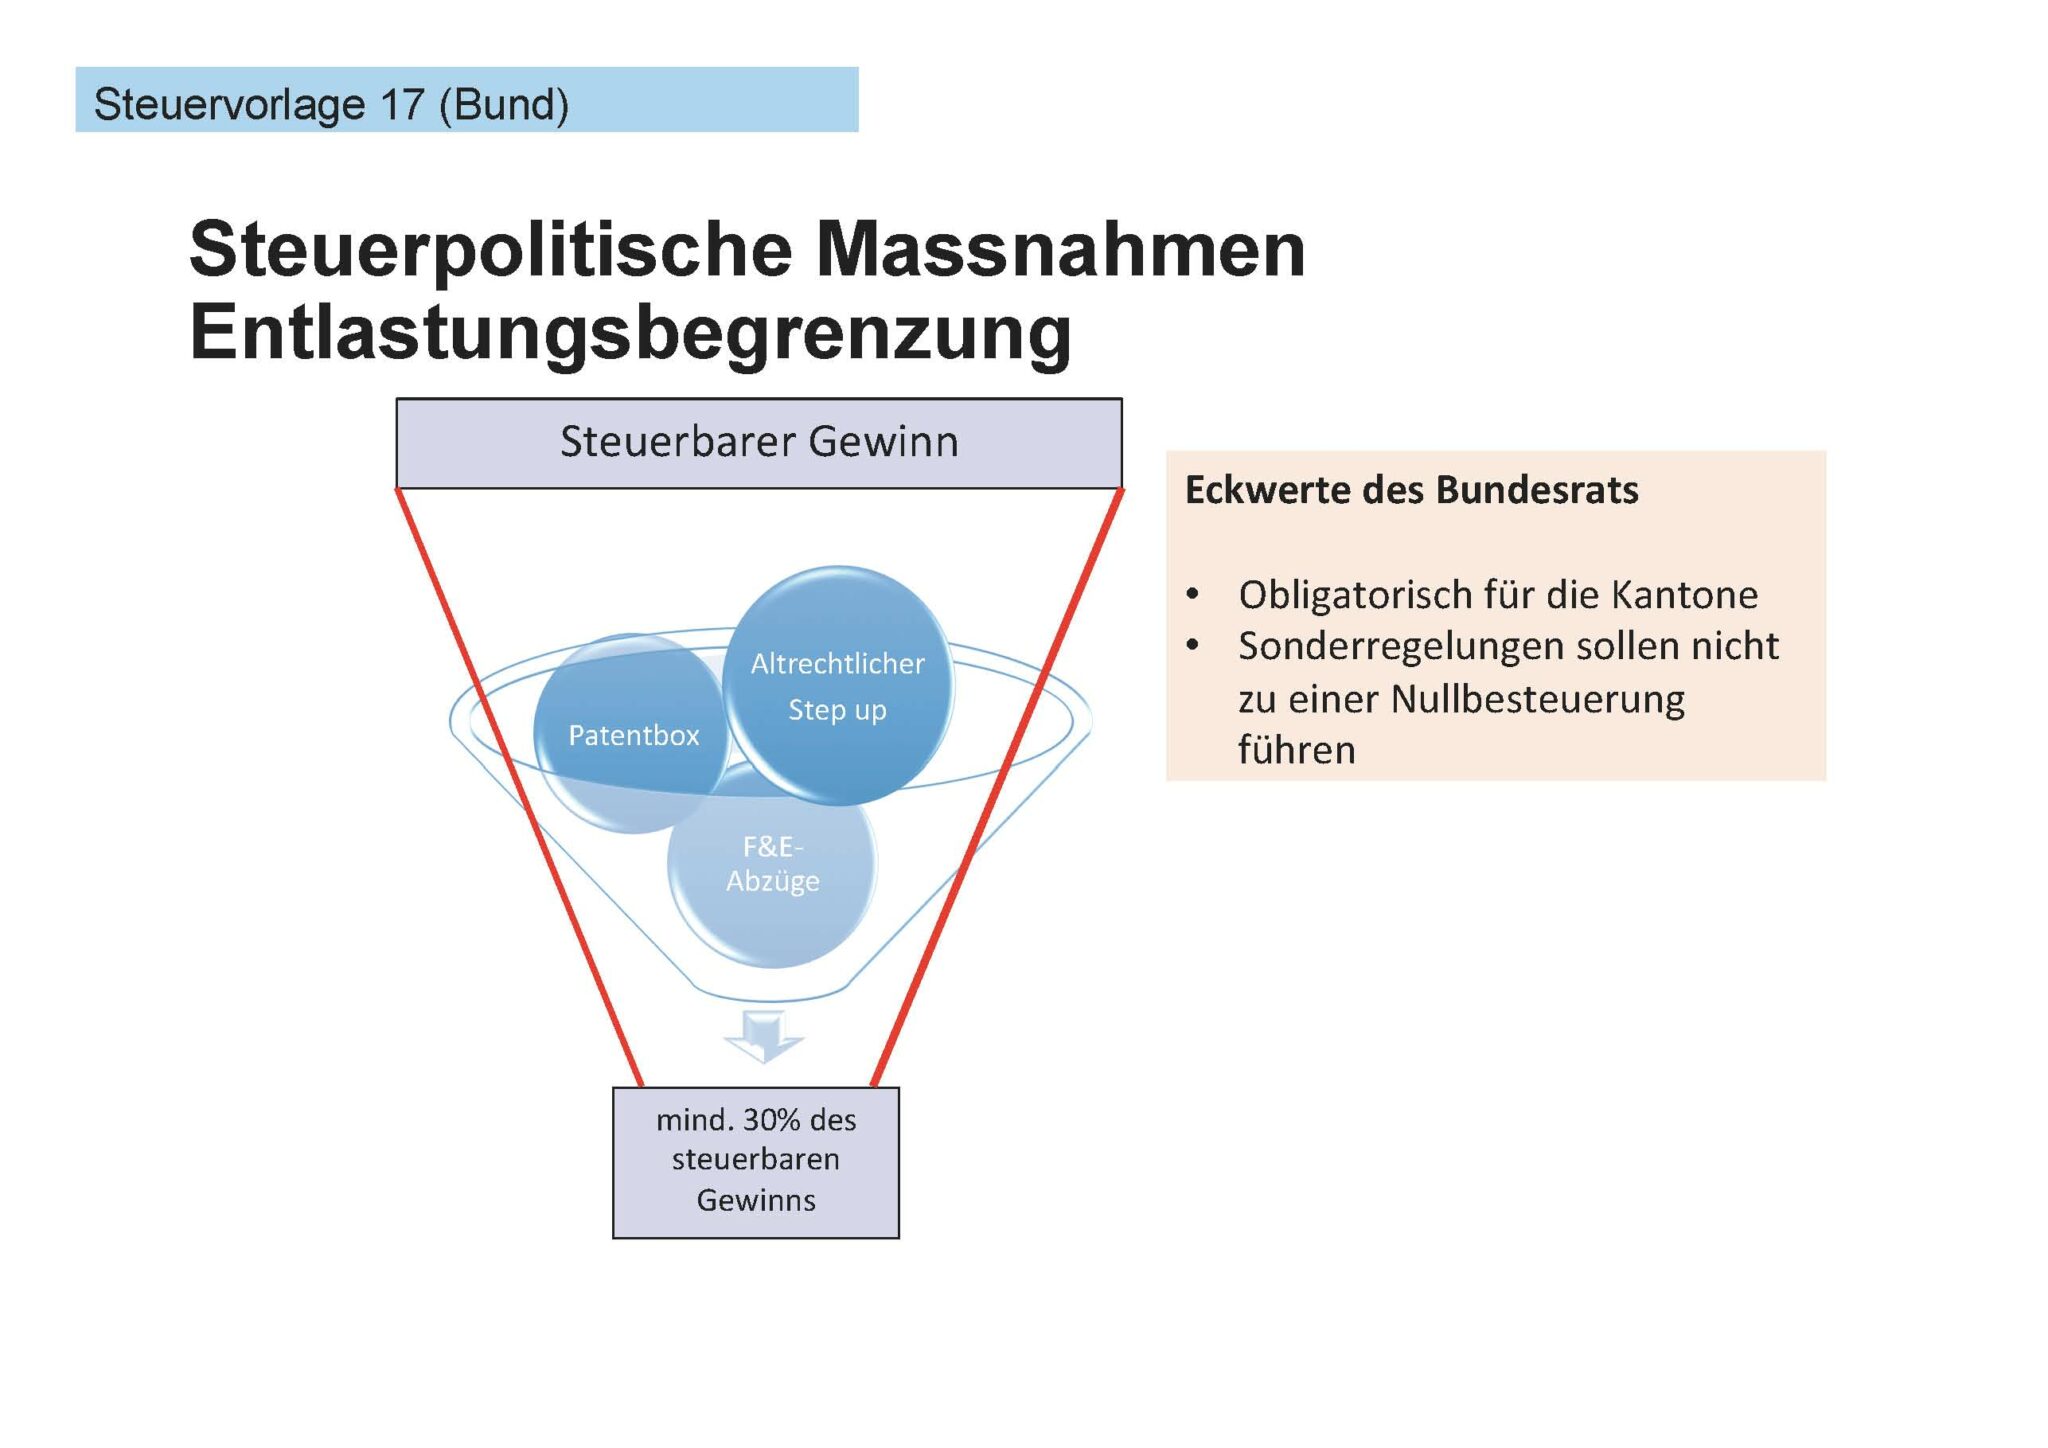
Die neue Vorlage löst zwei drängende Probleme der Schweiz. Sie schafft die Steuerprivilegien für multinationale Unternehmen ab und stärkt die AHV. Damit wird unser Steuersystem gerechter, wir fördern Innovation und sichern Arbeitsplätze in zukunftsträchtigen Branchen und wir machen gleichzeitig einen wichtigen Schritt zur Sicherung unserer AHV-Renten.
Die aktuelle Vorlage bringt zwar die dringlich geforderten Anpassungen bei der Besteuerung von international tätigen Unternehmen, deren Privilegien von anderen Staaten nicht mehr akzeptiert werden. Sie hat aber immer noch Steuerausfälle von 2 Milliarden Franken zur Folge. Weshalb empfehlen Sie die Vorlage trotzdem zur Annahme?
Bundesrat und Parlament haben die Lehren aus den abgelehnten Vorlagen gezogen. Die neue Vorlage ist ausgeglichener. Mit jährlich 2 Milliarden Franken für die AHV ist ein echter sozialer Ausgleich geschaffen worden. Ausserdem wird das Steuersystem fairer: 24 000 heute steuerlich begünstigte Unternehmen werden künftig gleich besteuert wie unsere KMU. Und Lücken bei der Besteuerung von Aktionärinnen und Aktionären werden geschlossen.
Sie und auch andere Bundesräte argumentieren, die Vorlage schaffe mehr Gerechtigkeit und Sicherheit, nicht nur für Unternehmen, auch für Arbeitnehmerinnen und Arbeitnehmer. Tut sie das wirklich? Es sind doch die Arbeitnehmenden, die einen Teil des Steuerausgleichs mit höheren Lohnbeiträgen bezahlen?
Die Vorlage ist gerade für die Arbeitnehmerinnen und Arbeitnehmer lohnenswert. Von den 2 Milliarden Franken, die der AHV jährlich zufliessen, bezahlen sie 600 Millionen. Für den einzelnen bedeutet das konkret 1.50 auf 1000 Franken Lohn. Die restlichen 1.4 Milliarden Franken bezahlen die Arbeitgeber und der Bund. Ausserdem profitieren wir alle davon, wenn Unternehmen gute Bedingungen vorfinden und Arbeitsplätze schaffen.
Die Zusatzfinanzierung für die AHV, welche die AHV-Steuervorlage garantiert, wird von SP und Gewerkschaften gefeiert. Für sie sind mit dem stabilisierenden Beitrag an die Unterfinanzierung die Forderungen nach Rentenkürzungen und insbesondere nach einer Erhöhung des Rentenalters für Frauen auf 65 vom Tisch. Sehen Sie das auch so?
Die finanzielle Lage der AHV macht uns Sorgen. Letztes Jahr betrug der Verlust mehr als 2 Milliarden Franken. Mit der Steuer-AHV-Vorlage erhält die AHV rasch dringend benötigte Mittel. Wir decken etwa die Hälfte des Finanzierungsbedarfs bis 2030. Eine Reform der AHV bliebe also weiterhin nötig. Der Bundesrat hat bereits entschieden, die Angleichung des Rentenalters in dieser Reform vorzuschlagen, verbunden mit Abfederungsmassnahmen.
Sie stehen voll und ganz hinter der AHV-Steuervorlage. Damit unterstützen Sie wirtschaftliche Anliegen. Die Folgen der Steuervorlage sind jedoch ungewiss – wie hoch die Steuerausfälle sind, wird sich erst zeigen. Gibt es ein Szenario wie die Steuerausfälle kompensiert werden können?
Die Schweiz hat es verstanden, Wettbewerbsfähigkeit und sozialen Ausgleich zu kombinieren. Das hat uns Wohlstand gebracht. Diese gut schweizerische Balance gelingt auch der Steuer-AHV-Vorlage. Dass wir den Sonderstatus abschaffen, ist unbestritten. Wie hoch die Steuerausfälle sein werden hängt von vielen Faktoren ab, etwa von den Kantonen, den Unternehmen oder dem internationalen Umfeld. Mittel- bis langfristig sind die Einnahmen mit einer Reform höher als bei einem Verzicht auf die Reform, gemäss einer Studie der Steuerverwaltung.
Die AHV-Steuervorlage wird als «undemokratisch» kritisiert. Durch die Verknüpfung zweier sachfremder Geschäfte haben die Stimmbürger keine eigentliche Entscheidungsfreiheit. Lässt sich das mit den rechtsstaatlichen Grundprinzipien vereinbaren?
Ja. Diese Vorlage hat eine Geschichte. Nach der Ablehnung der USR III wurde eine bessere Balance gefordert. In der neuen Vorlage hat das Parlament die Entlastungen, von welchen der Unternehmensstandort Schweiz profitieren soll, durch eine Zusatzfinanzierung der AHV politisch ausgeglichen. Auf der Suche nach guten Lösungen müssen wir immer wieder Kompromisse eingehen und unterschiedliche Themen in eine Vorlage integrieren können. Sowohl bei den Unternehmenssteuern als auch bei der AHV ist der Reformbedarf unbestritten.
Umfragen zeigen, dass die Zustimmung in der welschen Schweiz und bei den 18- bis 34-jährigen Erwachsenen am geringsten ist. Droht ein weiterer Röstigraben und ein sich zuspitzender Generationenkonflikt?
Nichts tun bei der AHV und den Jungen ein Loch in der Kasse hinterlassen, das wäre ungerecht. Immer wieder müssen wir die AHV an die neuen Bedürfnisse anpassen und deren Renten sichern. Dass die Debatte in den verschiedenen Sprachregionen unterschiedlich läuft, ist normal und auch gut. Verschiedene Perspektiven helfen uns seit jeher, gute Vorlagen zu erarbeiten.
Was würde ein Nein für die Schweiz bedeuten?
Es wäre eine verpasste Chance, den Reformstau in zwei wichtigen Bereichen zu lösen. Wenn wir die Steuerprivilegien nicht beseitigen, dann haben wir Rechtsunsicherheit für multinationale Unternehmen. Das schadet unserer Wirtschaft. Ohne Zusatzfinanzierung spitzt sich die heute schon schwierige finanzielle Lage der AHV rasch zu.
Die Vorlage gilt als komplex. Was glauben Sie, versteht die Bevölkerung, was auf dem Spiel steht?
Die Vorlage ist in den Details komplex, aber in den Grundzügen einfach. Die Bevölkerung ist es sich gewohnt, über alle wichtigen Themen abzustimmen und die Entscheide mitzutragen. Das ist eine unserer grossen Stärken.
Wir danken für dieses Interview.